결국 숫자가 업의 본질을 바꾼다
나이키, QB하우스, 돈키호테, 휴먼메이드로 본 숫자 설계법
TY KIM
이매진댓 AI 리서치 - Editor in Chief
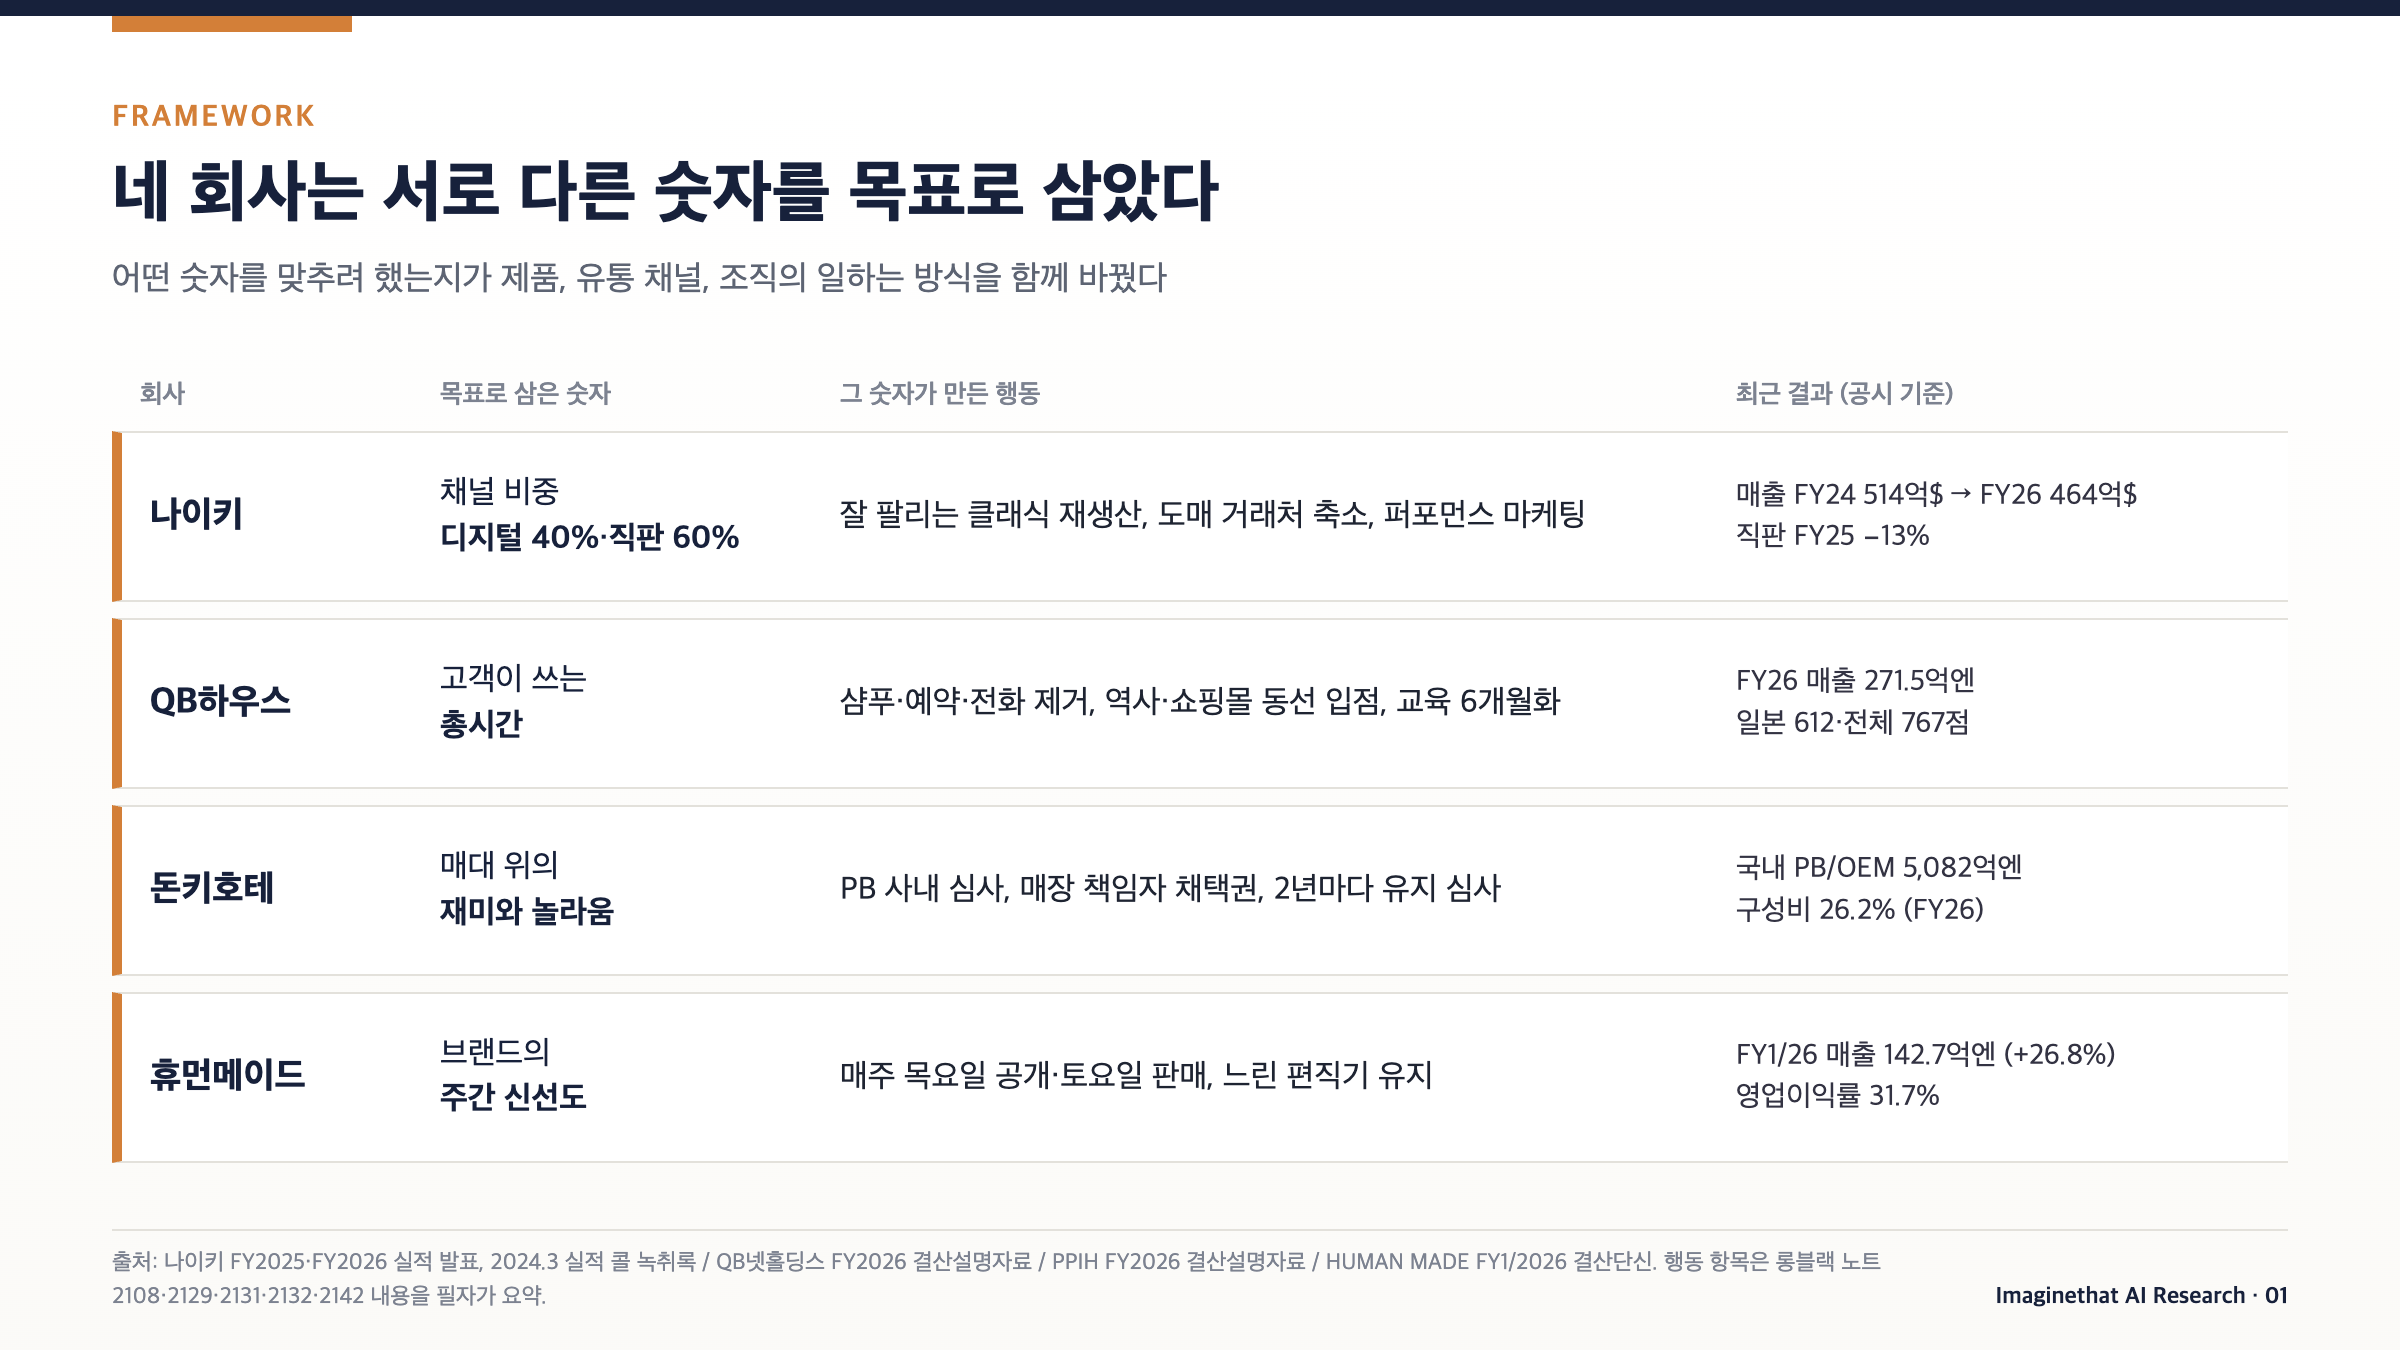
나이키는 디지털 40%, 직판 60%라는 채널 목표를 맞추다 수요를 만드는 힘을 잃었다고 스스로 인정했다. 같은 시기 QB하우스는 고객의 시간을, 돈키호테는 매대의 재미를, 휴먼메이드는 주간 발매 리듬을 목표로 삼았다. 롱블랙 노트 다섯 편을 각 사 공시와 행동경제학 원 논문에 대조해 좋은 목표 숫자의 조건을 정리했다.
2026년 9월 21일 개장 전, 나이키가 S&P100 지수에서 빠졌다.
18년 동안 이어진 편입이 끝났고, 그 자리는 델이 채웠다. 교체 직전 나이키의 시가총액은 570억 달러를 밑돌았다. 같은 달 축구선수 킬리안 음바페는 20년 가까이 함께한 나이키를 떠나 스위스 브랜드 온(On)과 손을 잡았다. 10월 1일 나온 2027회계연도 1분기 실적에서 매출은 112억 달러로 1년 전보다 4% 줄었고, 회사는 연간 매출이 한 자릿수 후반 비율로 줄어들 것이라고 내다봤다.
세계 최대 스포츠 나이키 브랜드가 왜 이렇게 됐는지에 대한 설명은 많다. 가장 흔한 답은 "D2C(소비자 직접 판매) 전략이 실패했다"는 것이다. 틀린 말은 아니지만 충분한 설명도 아니다. 직접 판매 자체는 지금도 수많은 회사가 잘 쓰고 있는 방식이기 때문이다.
이번 글은 다른이야기다. 회사가 목표로 삼은 숫자, 어닝서프라이즈 등은 그 회사를 어떤 성격의 회사로 만드는가.
즉, 1)나이키의 위기, 2) 일본의 10분 커트 전문점 QB하우스, 3)일본 돈키호테의 자체상품(PB) 전략, 4)패션 브랜드 휴먼메이드의 운영 방식, 그리고 5)행동경제학자 유리 그니지의 인센티브 이야기를 한데 놓고 보면 공통된 패턴이 보인다.
1. 나이키의 매출은 2년 사이 50억 달러 줄었다
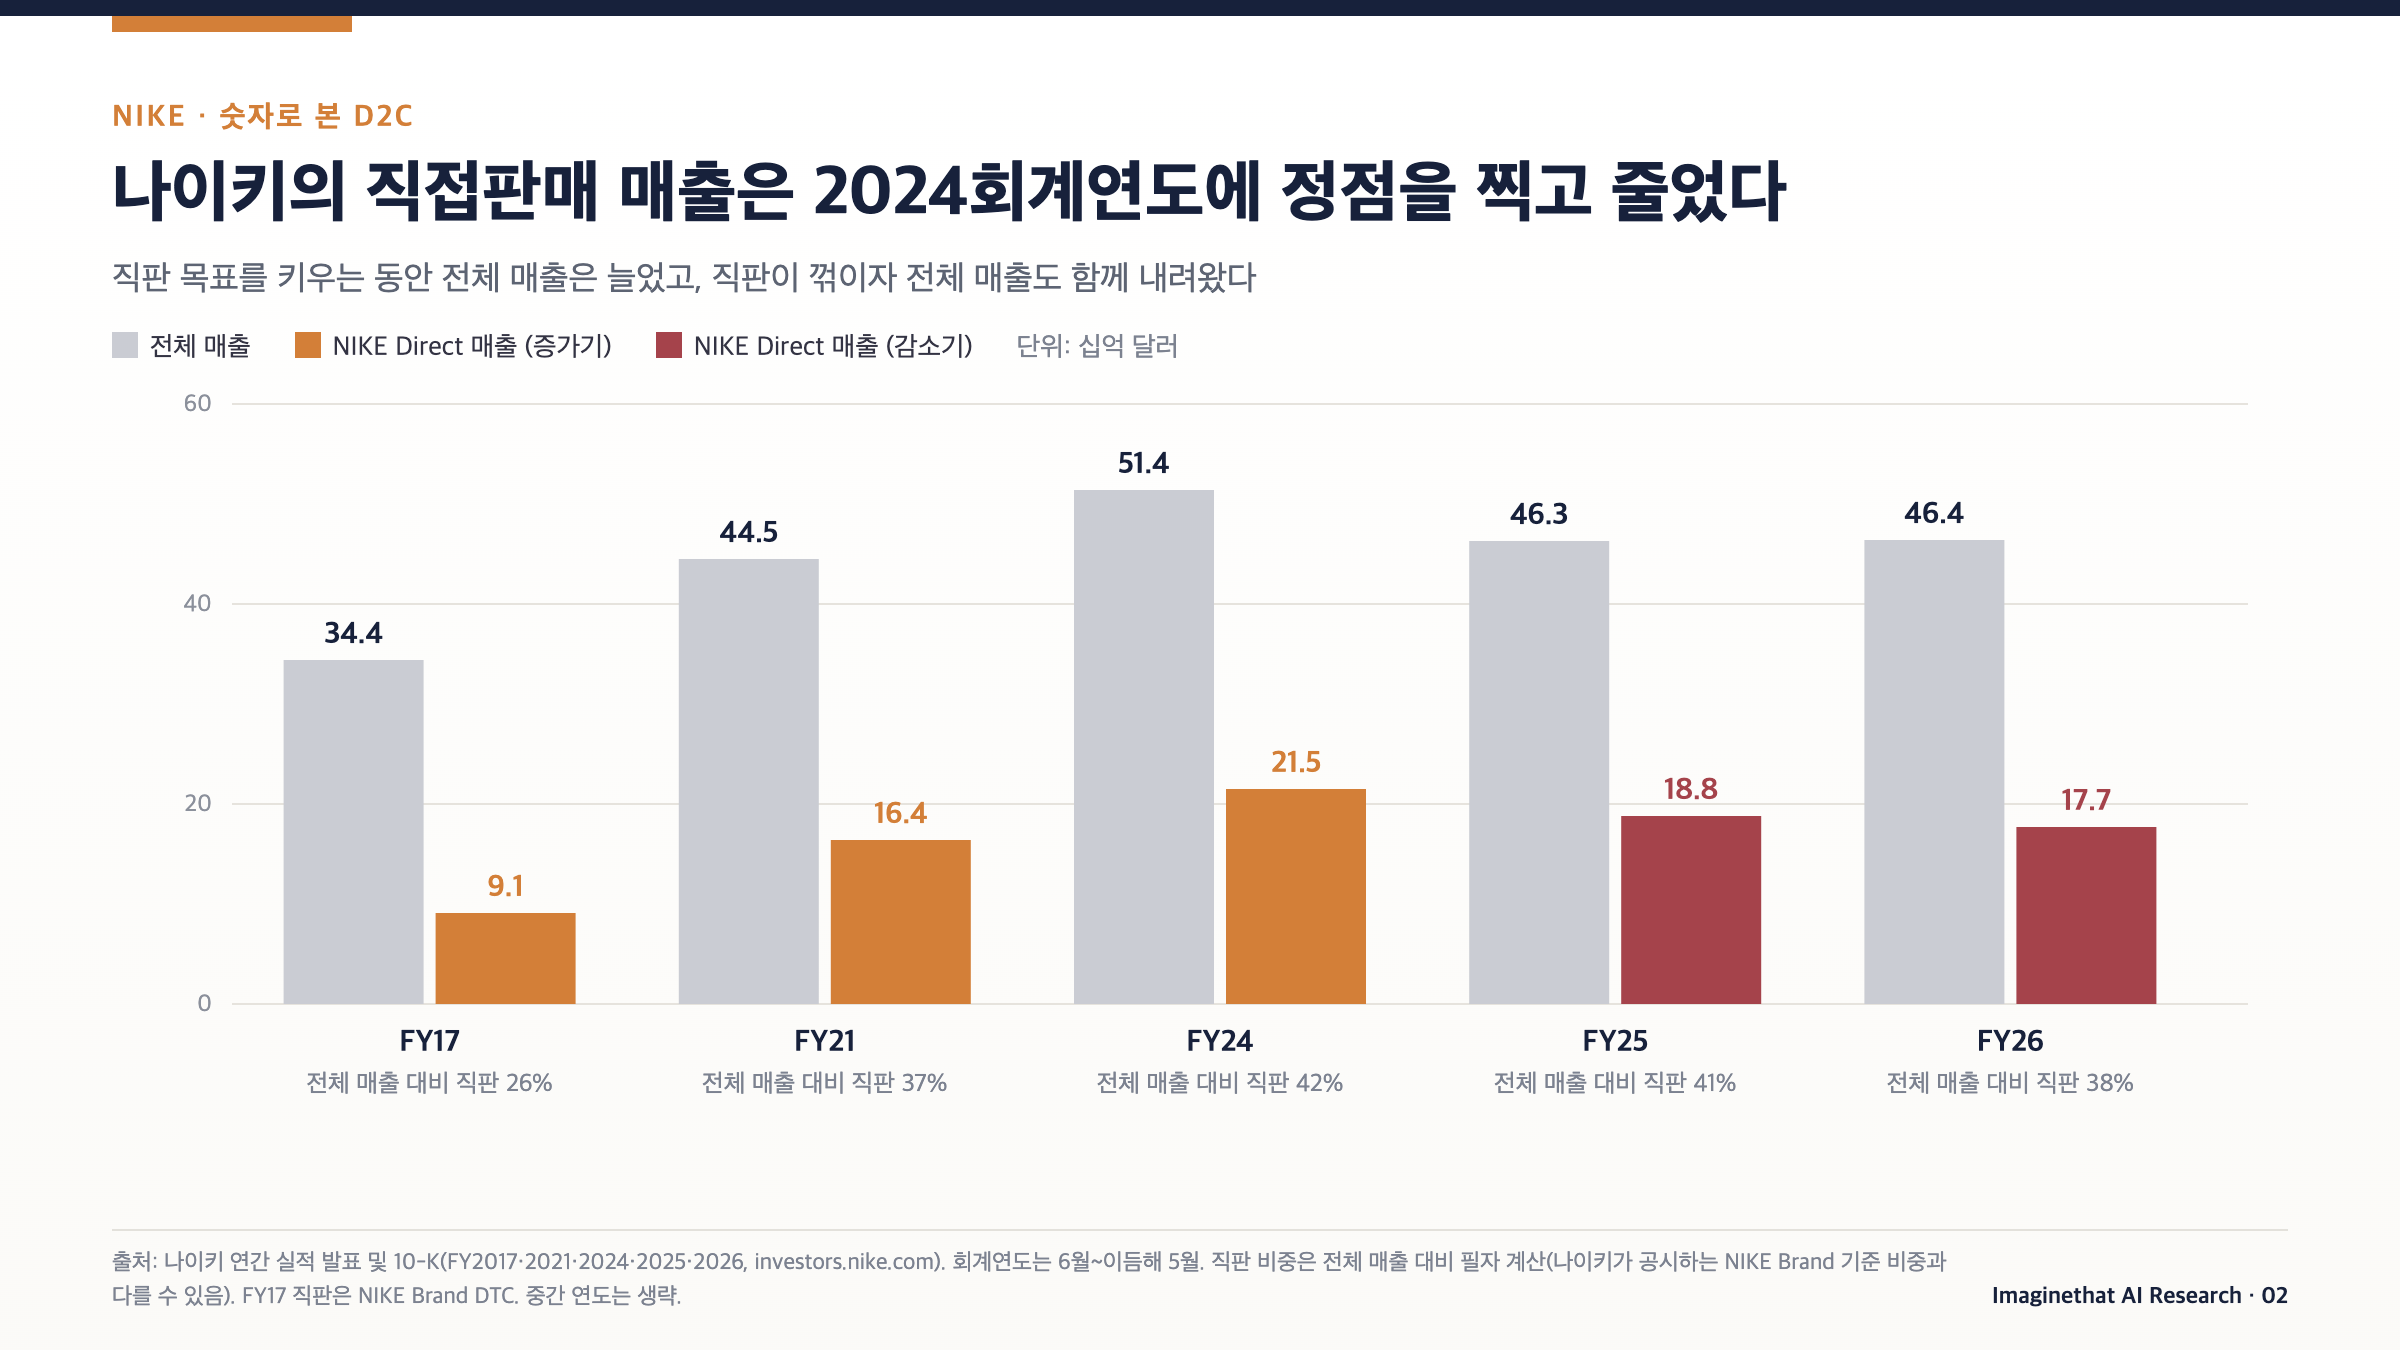
먼저 숫자부터 보자. 나이키의 2024회계연도(2023년 6월~2024년 5월) 매출은 514억 달러였다. 2025회계연도에는 463억 달러로 10% 줄었고, 2026회계연도에는 464억 달러로 제자리에 머물렀다. 2년 사이 50억 달러가 사라진 셈이다.
더 눈여겨볼 숫자는 직접 판매 매출이다. 나이키가 'NIKE Direct'라고 부르는 자사몰, 앱, 직영점 매출은 2017회계연도 91억 달러에서 2021회계연도 164억 달러, 2024회계연도 215억 달러까지 커졌다. 그런데 2025회계연도에 188억 달러로 13% 줄었고, 같은 해 디지털 매출은 20% 감소했다. 2026회계연도 직판 매출은 177억 달러로 또 6% 줄었다. 최근 분기인 2027회계연도 1분기에도 직판은 8%, 디지털은 13% 감소했다.
반대로 도매 매출은 2026회계연도에 275억 달러로 6% 늘었다. 몇 년 전 나이키가 줄이려 했던 바로 그 채널이 지금은 매출을 받치고 있다.
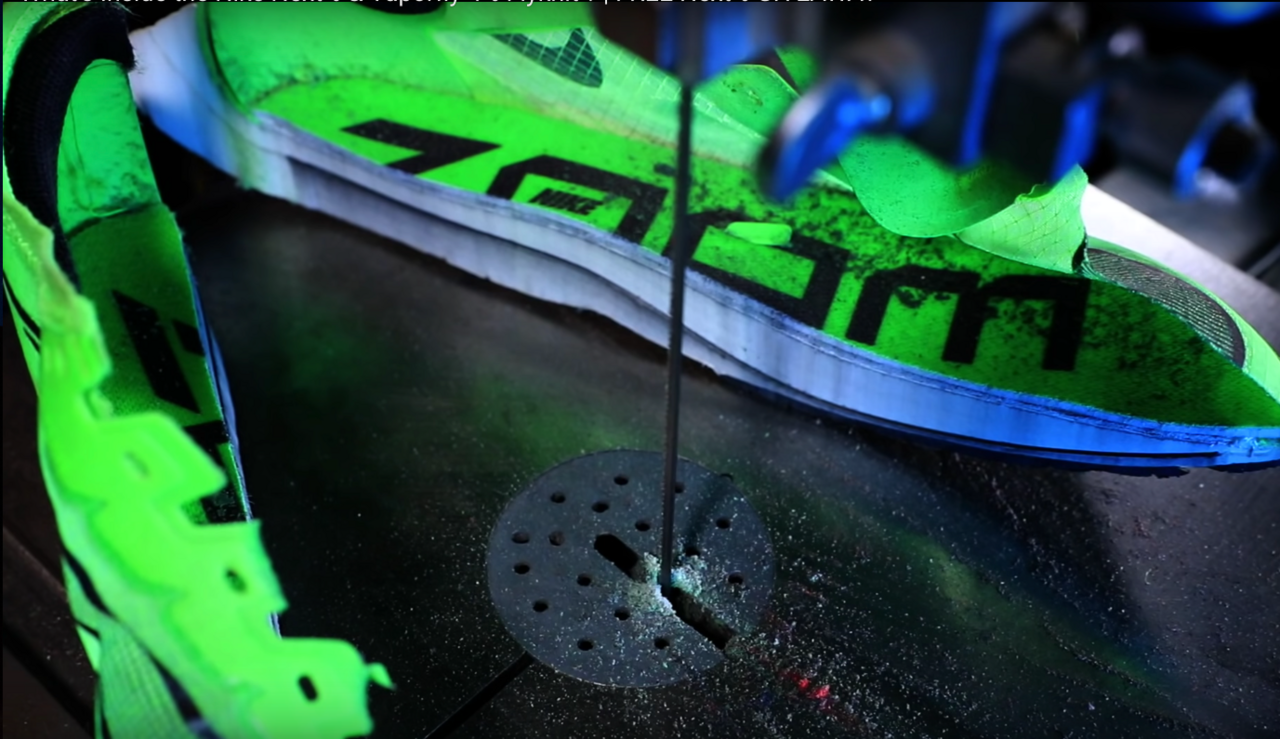
이 숫자가 왜 무거운지 이해하려면 나이키가 원래 무엇을 잘하던 회사였는지 떠올려야 한다. 1978년 밑창에 공기주머니를 넣은 러닝화 테일윈드, 1985년 출시 첫해 1억2,600만 달러어치가 팔린 에어 조던, 2017년 탄소 섬유판을 넣은 베이퍼플라이까지, 나이키의 공식은 단순했다. 혁신적인 제품을 만들고, 최고의 선수가 그 성능을 증명하고, 그 선망을 대중에게 퍼뜨린다. 롱블랙 노트에 따르면 업계에서는 한때 나이키를 농담 삼아 "R&D와 마케팅 센터"라고 불렀다. 제조는 외주를 주고 판매는 유통사가 맡았으니, 나이키가 한 일은 수요를 만드는 것뿐이었다는 뜻이다. 직판 전략은 여기에 "판매까지 직접 하면 더 잘하지 않을까"라는 욕심을 더한 것이었다.
이 그래프만 보면 "직판을 너무 키웠다가 되돌리는 중"이라는 해석이 자연스럽다. 하지만 나이키 경영진이 직접 남긴 말을 보면 문제의 핵심은 조금 다른 곳에 있다. 직판이라는 방식보다, 직판 비중이라는 숫자를 목표로 삼은 방식이 문제였다.
2. 나이키 CFO는 고객보다 채널 비중 목표를 먼저 맞췄다고 인정했다
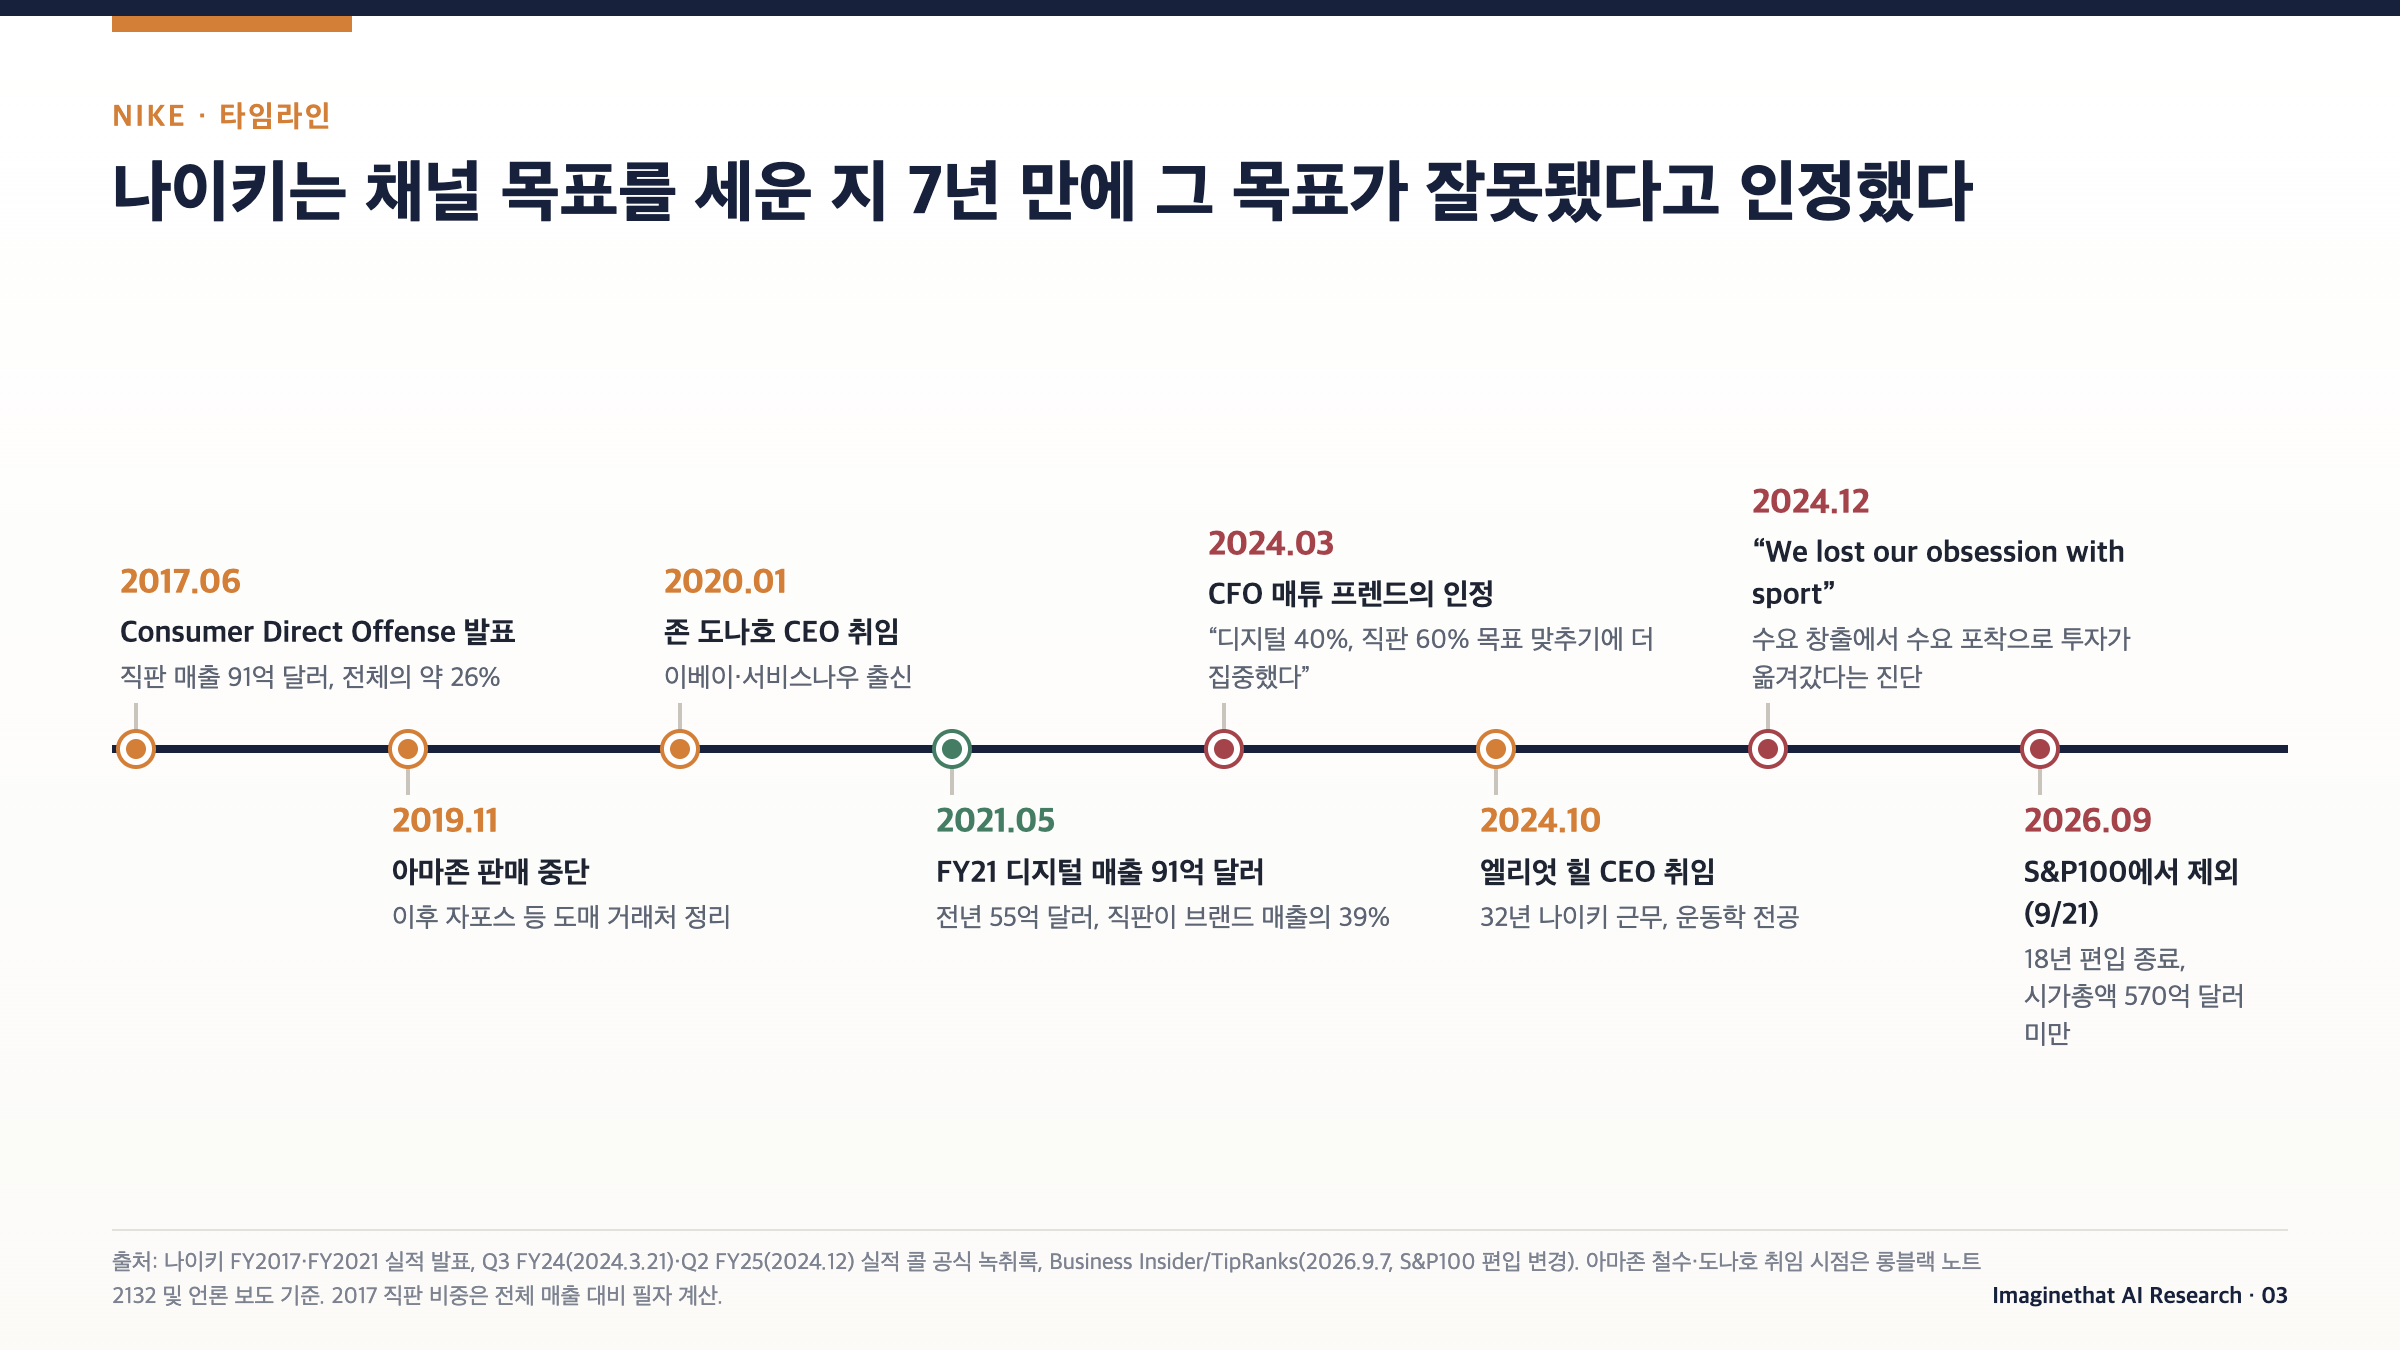
2024년 3월 21일, 나이키의 2024회계연도 3분기 실적 콜에서 당시 최고재무책임자(CFO) 매튜 프렌드는 이렇게 말했다. 공식 녹취록의 표현을 그대로 옮긴다.
"지난 1년 남짓 동안 우리는 소비자가 쇼핑하는 곳에서 수요를 충족하는 것보다, 마켓플레이스 구성 목표를 달성하는 데 더 집중해 왔습니다. 디지털 40%, 직판 60%라는 지표를 맞추는 데 더 신경을 썼던 것입니다. 원래 이것은 소비자 중심 전략이었는데 말이죠."
이 발언에서 중요한 건 마지막 문장이다.
디지털 40%, 직판 60%는 원래 "소비자와 더 가까워지자"는 전략을 점검하기 위한 지표였다. 그런데 어느 순간 지표가 전략을 대신하게 됐다. 조직은 숫자를 맞추는 쪽으로 움직였고, 숫자를 맞추는 일과 고객을 만족시키는 일은 서서히 갈라졌다.
갈라진 지점은 여러 곳에서 확인된다. 나이키는 2019년 11월 아마존 판매를 중단했고, 이후 자포스를 포함한 여러 도매 거래처와의 관계를 정리했다. 미국 최대 운동화 유통사 풋락커의 2022년 연차보고서를 보면, 풋락커가 사들인 상품 가운데 나이키 비중은 65%였다.
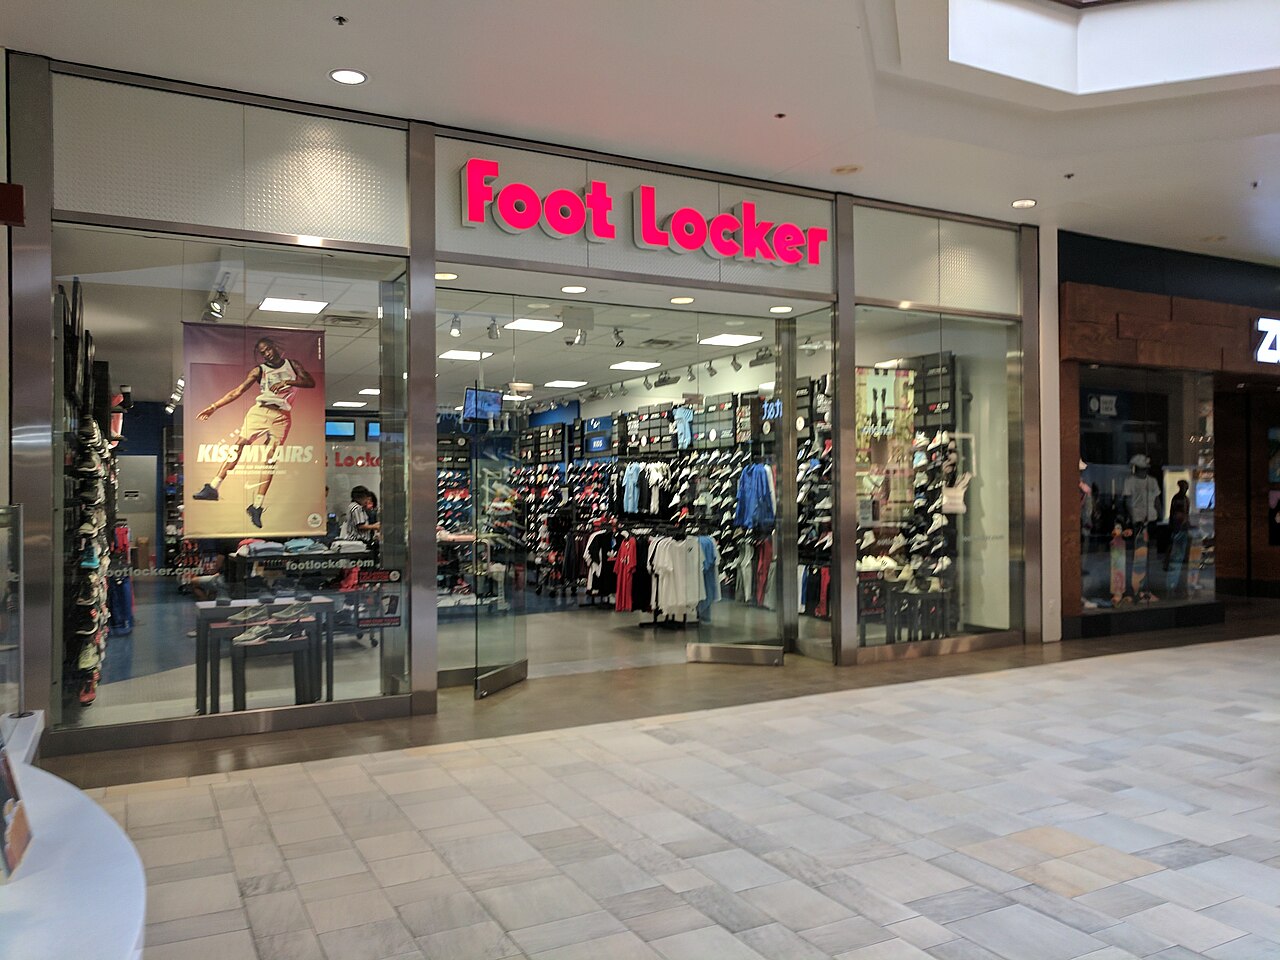
나이키가 빠진 진열대는 비어 있지 않았다. 한 업계 컨설턴트는 유통사들의 반응을 이렇게 전했다.
"브랜드가 우리에게 물건을 주지 않겠다면, 그 진열대를 떠오르는 신생 브랜드로 채우겠다."
그 자리에 들어간 것이 호카와 온이다. 나이키 매장을 찾는 사람은 원래 나이키를 사러 온 사람이다. 반면 여러 브랜드가 섞인 매장에는 아직 무엇을 살지 정하지 않은 사람이 온다. 나이키는 직판 비중을 높이는 과정에서 이 두 번째 고객을 만날 기회를 잃었다.
2024년 10월 CEO에 오른 엘리엇 힐은 그해 12월 첫 실적 콜에서 진단을 더 분명히 했다. "우리는 스포츠에 대한 집착을 잃었습니다(We lost our obsession with sport)." 그는 같은 자리에서 나이키가 "브랜드 수요를 만드는 투자에서, 디지털 사업을 위해 이미 있는 수요를 포착하는 퍼포먼스 마케팅으로 투자를 옮겼다"고 말했다. 수요를 만드는 일과 수요를 포착하는 일은 다르다. 포착은 측정하기 쉽고, 만드는 일은 측정하기 어렵다. 측정하기 쉬운 쪽에 예산이 몰린 것이다.
3. 잘 팔리는 신발을 더 만드는 결정은 매번 합리적이었다
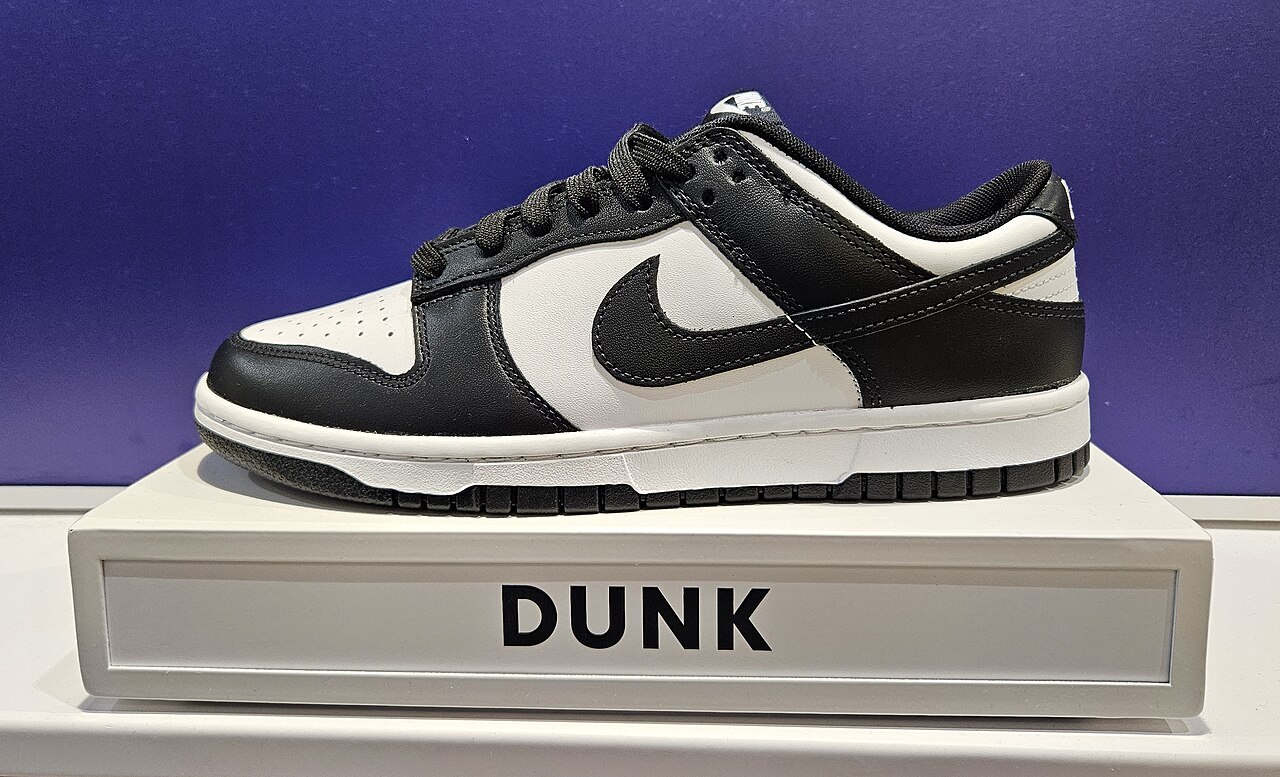
채널 목표는 제품 결정에도 영향을 줬다. 직판이 커지면 회사는 고객이 지금 무엇을 사는지 실시간으로 볼 수 있다. 팬데믹 시기 그 화면에 가장 크게 찍힌 이름은 에어 조던, 덩크, 에어포스1 같은 클래식 스니커즈였다.
덩크 로우의 출시 버전은 2019년 31개에서 2023년 116개로 늘었다. 이 수치는 나이키 공시에서 확인되는 숫자가 아니어서 정확한 집계 방식은 알 수 없다. 다만 방향은 분명하다. 이미 잘 팔리는 제품의 색상과 버전을 늘리는 것은 실패 위험이 낮고 매출이 바로 늘어나는 선택이다. 한 번 한 번의 결정만 보면 반박하기 어렵다.
문제는 이 결정이 누적적으로 쌓여가는는 방식이다. 같은 제품이 많이 풀리면 희소성이 줄고, 희소성이 줄면 정가에 팔리는 비율이 떨어진다.
이정민 트렌드랩506 대표는 "D2C의 속성 중 하나가 팔리는 걸 계속 만들게 된다는 것"이라고 지적했다. 매출이 바로 느는 게 보이니 멈추기 어렵다는 것이다. 그 사이 '다음 조던'을 준비할 시간과 예산은 지금 잘 팔리는 제품 쪽으로 옮겨갔다.
러닝화 시장에서도 같은 일이 벌어졌다. 나이키는 2021년 '플레이 뉴' 같은 대중 캠페인에 힘을 쏟았고, 호카와 온은 러닝 전문점과 러닝 커뮤니티를 먼저 공략했다. 러닝화는 착화감과 기록이 중요한 제품이라 코어 러너와 전문점 직원의 추천이 신뢰를 만든다. 큰 캠페인의 노출 수는 숫자로 잘 잡히지만, 동네 러닝 클럽에서 쌓이는 신뢰는 분기 보고서에 잘 잡히지 않는다.
로이터 보도를 인용한 국내 기사에 따르면 나이키의 글로벌 스포츠 신발 점유율은 2022년 25.9%에서 2025년 22.9%로 떨어졌다. 이렇게 보면 나이키의 위기는 직판의 실패라기보다 측정 가능한 숫자만 따라간 결과에 가깝다. 채널 비중, 디지털 매출, 클릭당 전환율은 모두 정확하게 측정된다. 다음 히트 상품의 씨앗이나 커뮤니티의 신뢰는 그렇지 않다. 측정되는 것만 관리하는 조직에서는 측정되지 않는 것이 먼저 줄어든다.
4. 행동경제학은 보상이 행동의 의미까지 바꾼다고 설명한다
미국 UC샌디에이고 래디경영대학원의 유리 그니지 교수는 2023년 저서 『Mixed Signals』(한국어판 『인센티브 이코노미』)에서 보상이 행동을 끌어내는 동시에 "무엇이 중요한지"에 대한 신호를 보낸다고 설명한다.
"학장이 논문 편수에 보상을 주면 나는 논문을 많이 쓰는 것만 중요하게 여길 것이다. 그래서 더더욱 무엇에 보상을 주느냐가 사람의 정체성을 바꾼다."
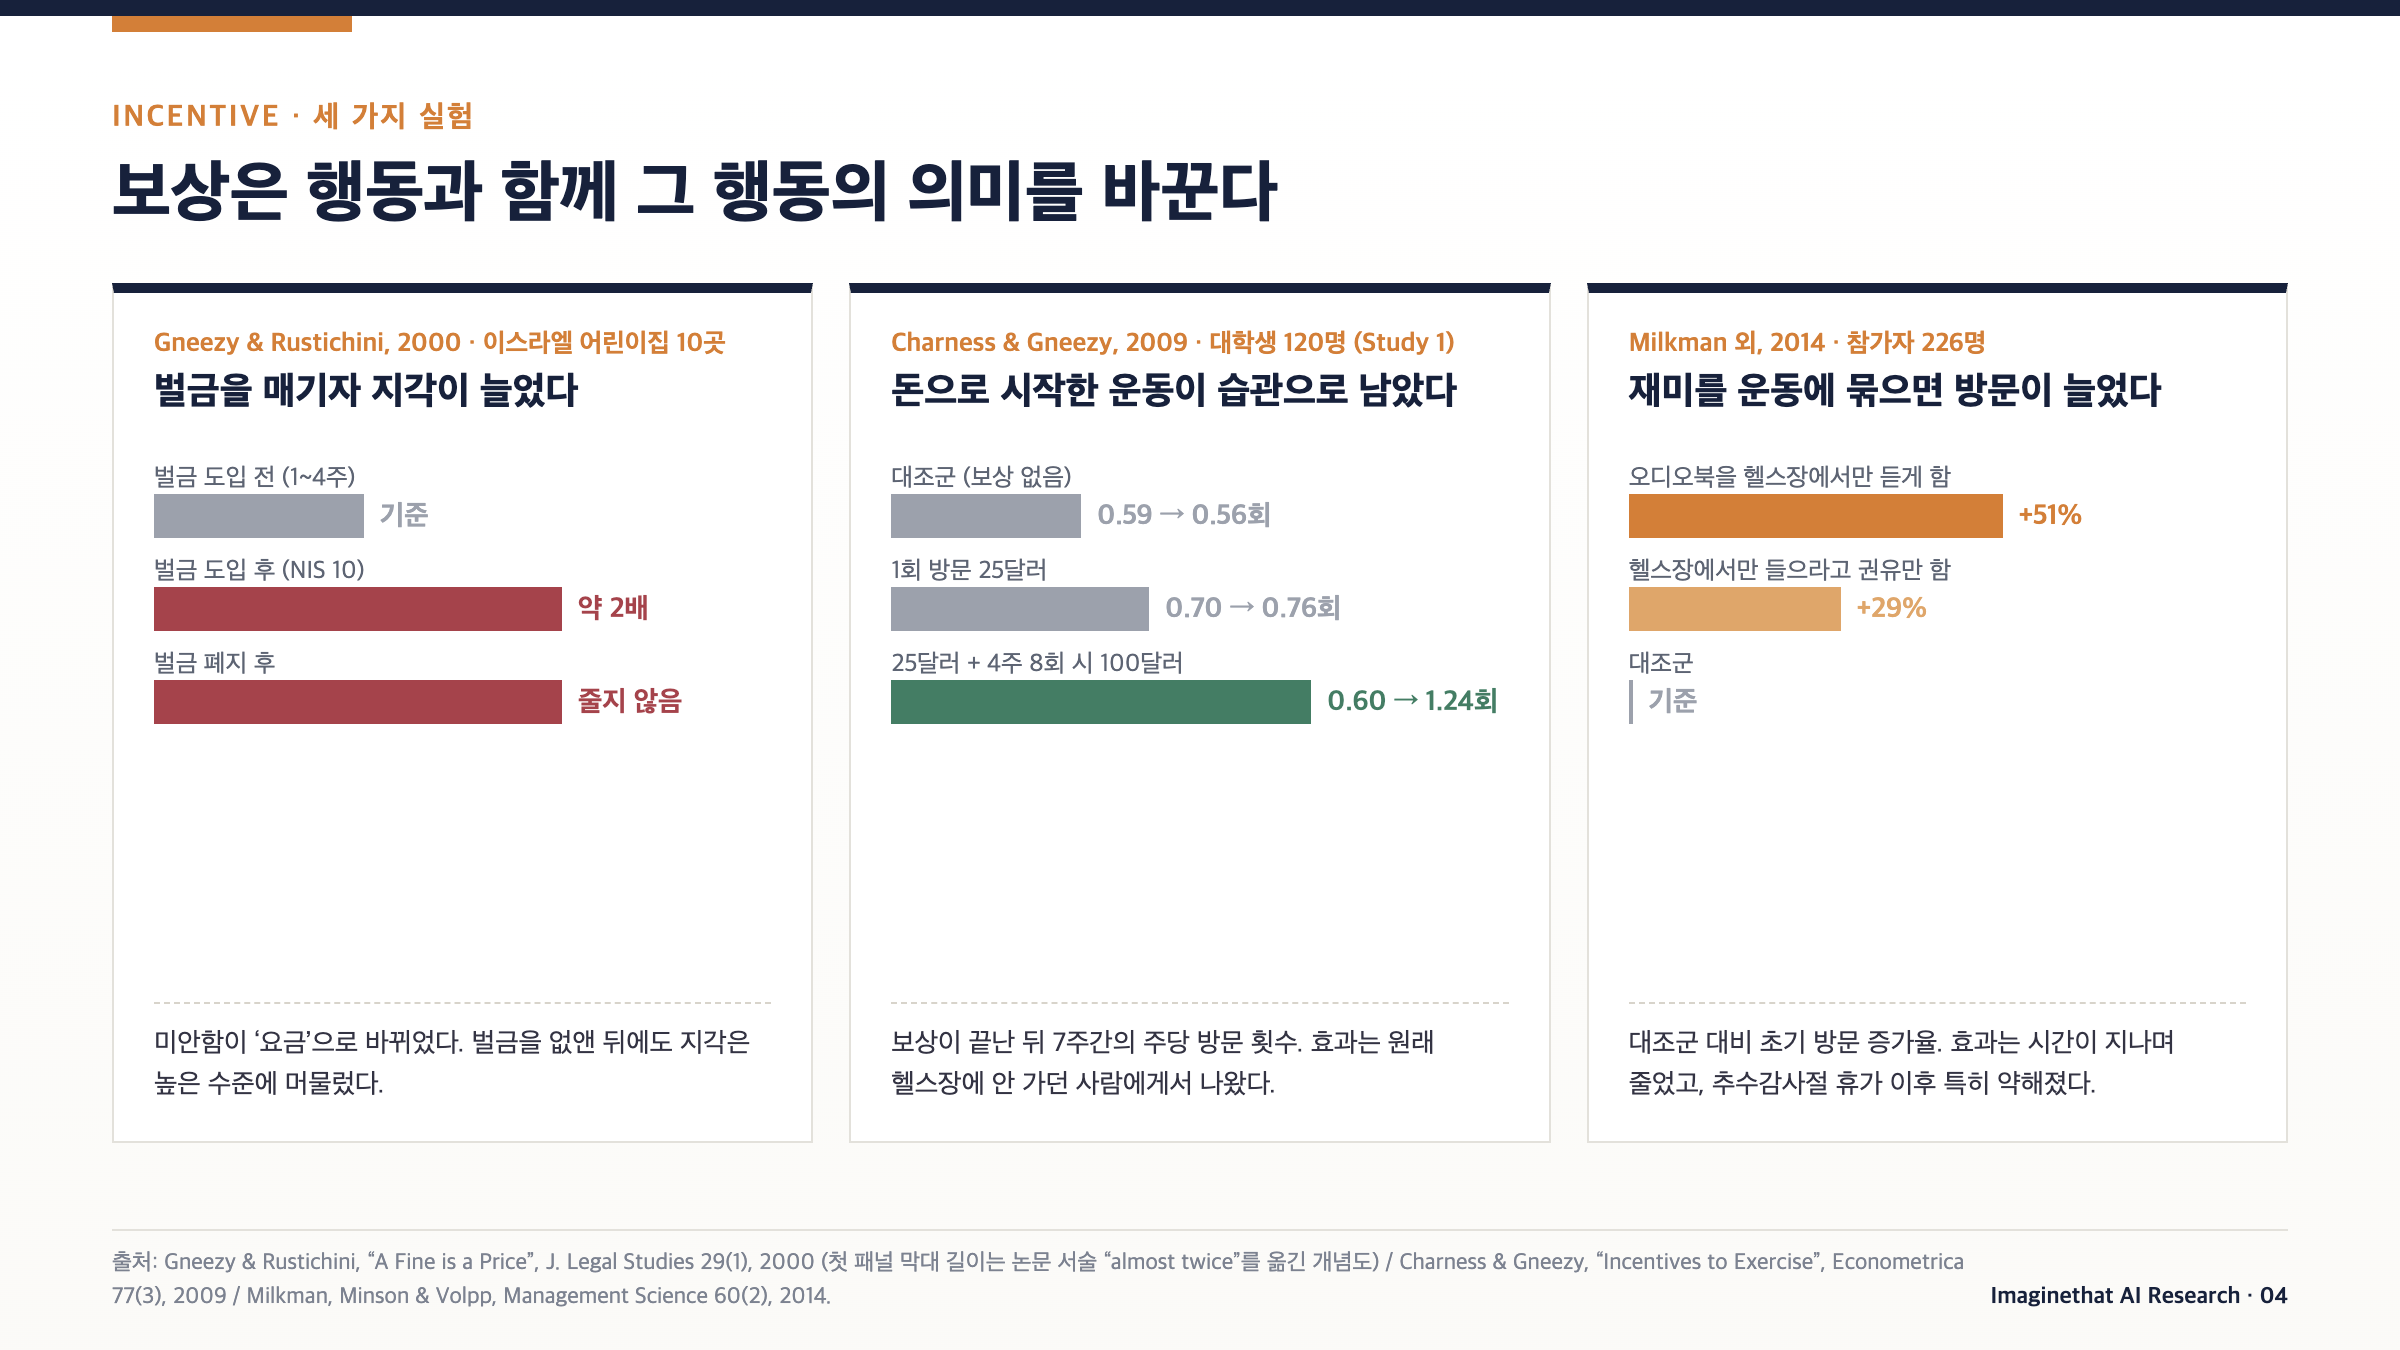
그니지의 대표 연구는 2000년 알도 루스티치니와 함께 발표한 이스라엘 어린이집 실험이다. 논문 원문을 보면 연구진은 하이파의 어린이집 10곳을 20주 동안 관찰했다. 이 중 무작위로 고른 6곳에서 5주차부터 아이를 10분 이상 늦게 데리러 오는 부모에게 아이 한 명당 10셰켈의 벌금을 매겼다. 결과는 예상과 반대였다. 지각은 3~4주에 걸쳐 늘었고, 처음보다 "거의 두 배" 수준에서 자리를 잡았다. 17주차에 벌금을 없앤 뒤에도 지각은 줄지 않았다.
결론적으로, 부모들에게 지각은 '미안한 일'에서 '돈을 내고 사는 서비스'로 바뀌었고, 벌금이 사라진 뒤에도 그 인식은 돌아오지 않았다.
그니지가 자주 드는 또 다른 예는 헌혈이다. 영국 사회정책학자 리처드 티트무스는 1970년 저서 『선물 관계』에서 대가 없이 피를 받는 영국과 돈을 주고 피를 사는 미국을 비교하며, 돈을 주는 쪽이 오히려 혈액의 양과 질 모두에서 불리하다고 주장했다.
즉, 이타적인 사람이 되고 싶다는 '자기 신호'가 돈으로 대체되면 원래 헌혈하던 사람이 떠날 수 있다는 것이다. 다만 2013년 메타분석은 금전 보상이 헌혈량을 늘리지 못한다는 부분은 지지했지만, 혈액의 질에 대해서는 근거가 부족하다고 결론 내렸다. 티트무스의 주장은 절반 정도만 검증된 셈이다.
위에서 말한 이스라엘 어린이집 실험을 "벌금은 효과가 없다"로 읽으면 과장이다. 저자들은 벌금이 매번 같은 효과를 낸다고 주장하지 않으며, 훨씬 큰 벌금이었다면 결과가 달랐을 수 있다고 적었다. 실험군도 6곳에 불과하다. 이 연구가 보여주는 것은 보상이나 벌칙이 행동의 의미를 바꿀 수 있다는 점이다.
보상이 좋은 방향으로 작동한 사례도 있다. 게리 차네스와 그니지가 2009년 발표한 헬스장 실험에서, 첫 방문에 25달러를 주고 이후 4주 동안 8번 더 오면 100달러를 추가로 준 집단은 보상이 끝난 뒤 7주 동안 주당 헬스장 방문이 0.60회에서 1.24회로 늘었다. 이 효과는 원래 헬스장에 거의 가지 않던 사람들에게서 나왔다.
반면 첫 방문에만 25달러를 준 집단은 거의 변화가 없었다. 한 번의 보상이 아니라 반복을 만든 보상이 습관을 남긴 것이다.
그니지가 비판한 미국 오하이오주의 백신 복권 '백스어밀리언'도 결론이 한쪽으로 정리된 사례는 아니다. 2021년 5월 시작된 이 복권은 백신 접종자에게 100만 달러 추첨 기회를 줬다. 이후 나온 연구들을 보면, 효과가 없었다는 분석(JAMA, 2021)과 인구 대비 약 0.67%포인트의 단기적 접종 증가가 있었다는 분석(Journal of Human Resources, 2022)이 엇갈린다. 거액의 보상이 "백신이 위험하다"는 신호를 줬을 것이라는 그니지의 해석은 설득력 있는 가설이지만, 실증으로 확인된 결론은 아니다.
핵심은 사람은 보상의 액수만큼이나 보상이 무엇을 의미하는지에 반응한다. 그리고 조직은 사람으로 이뤄져 있다. 회사가 "디지털 40%"를 목표로 내걸면 직원들은 그 숫자가 회사에서 가장 중요한 일이라는 신호를 받는다. 1975년 영국 경제학자 찰스 굿하트는 통화정책을 두고 "관찰된 통계적 규칙성은 그것을 통제 목적으로 압박하는 순간 무너지는 경향이 있다"고 썼다. 흔히 굿하트의 법칙으로 알려진 "측정치가 목표가 되면 더이상 좋은 측정치가 아니다"라는 문장은 1997년 인류학자 메릴린 스트래선이 이를 풀어 쓴 것이다. 같은 해인 1975년 경영학자 스티븐 커는 「B를 바라면서 A에 보상하는 어리석음에 관하여」라는 논문을 냈다. 50년 전부터 반복된 경고를 나이키라는 거대 기업도 피하지 못했다.
5. QB하우스 - 고객이 쓰는 시간을 목표 숫자로
그렇다면 숫자로 경영하는 것 자체가 문제일까. 그렇지 않다. 숫자를 누구 쪽에 두느냐가 문제다. 일본의 커트 전문점 QB하우스가 좋은 대비를 보여준다.
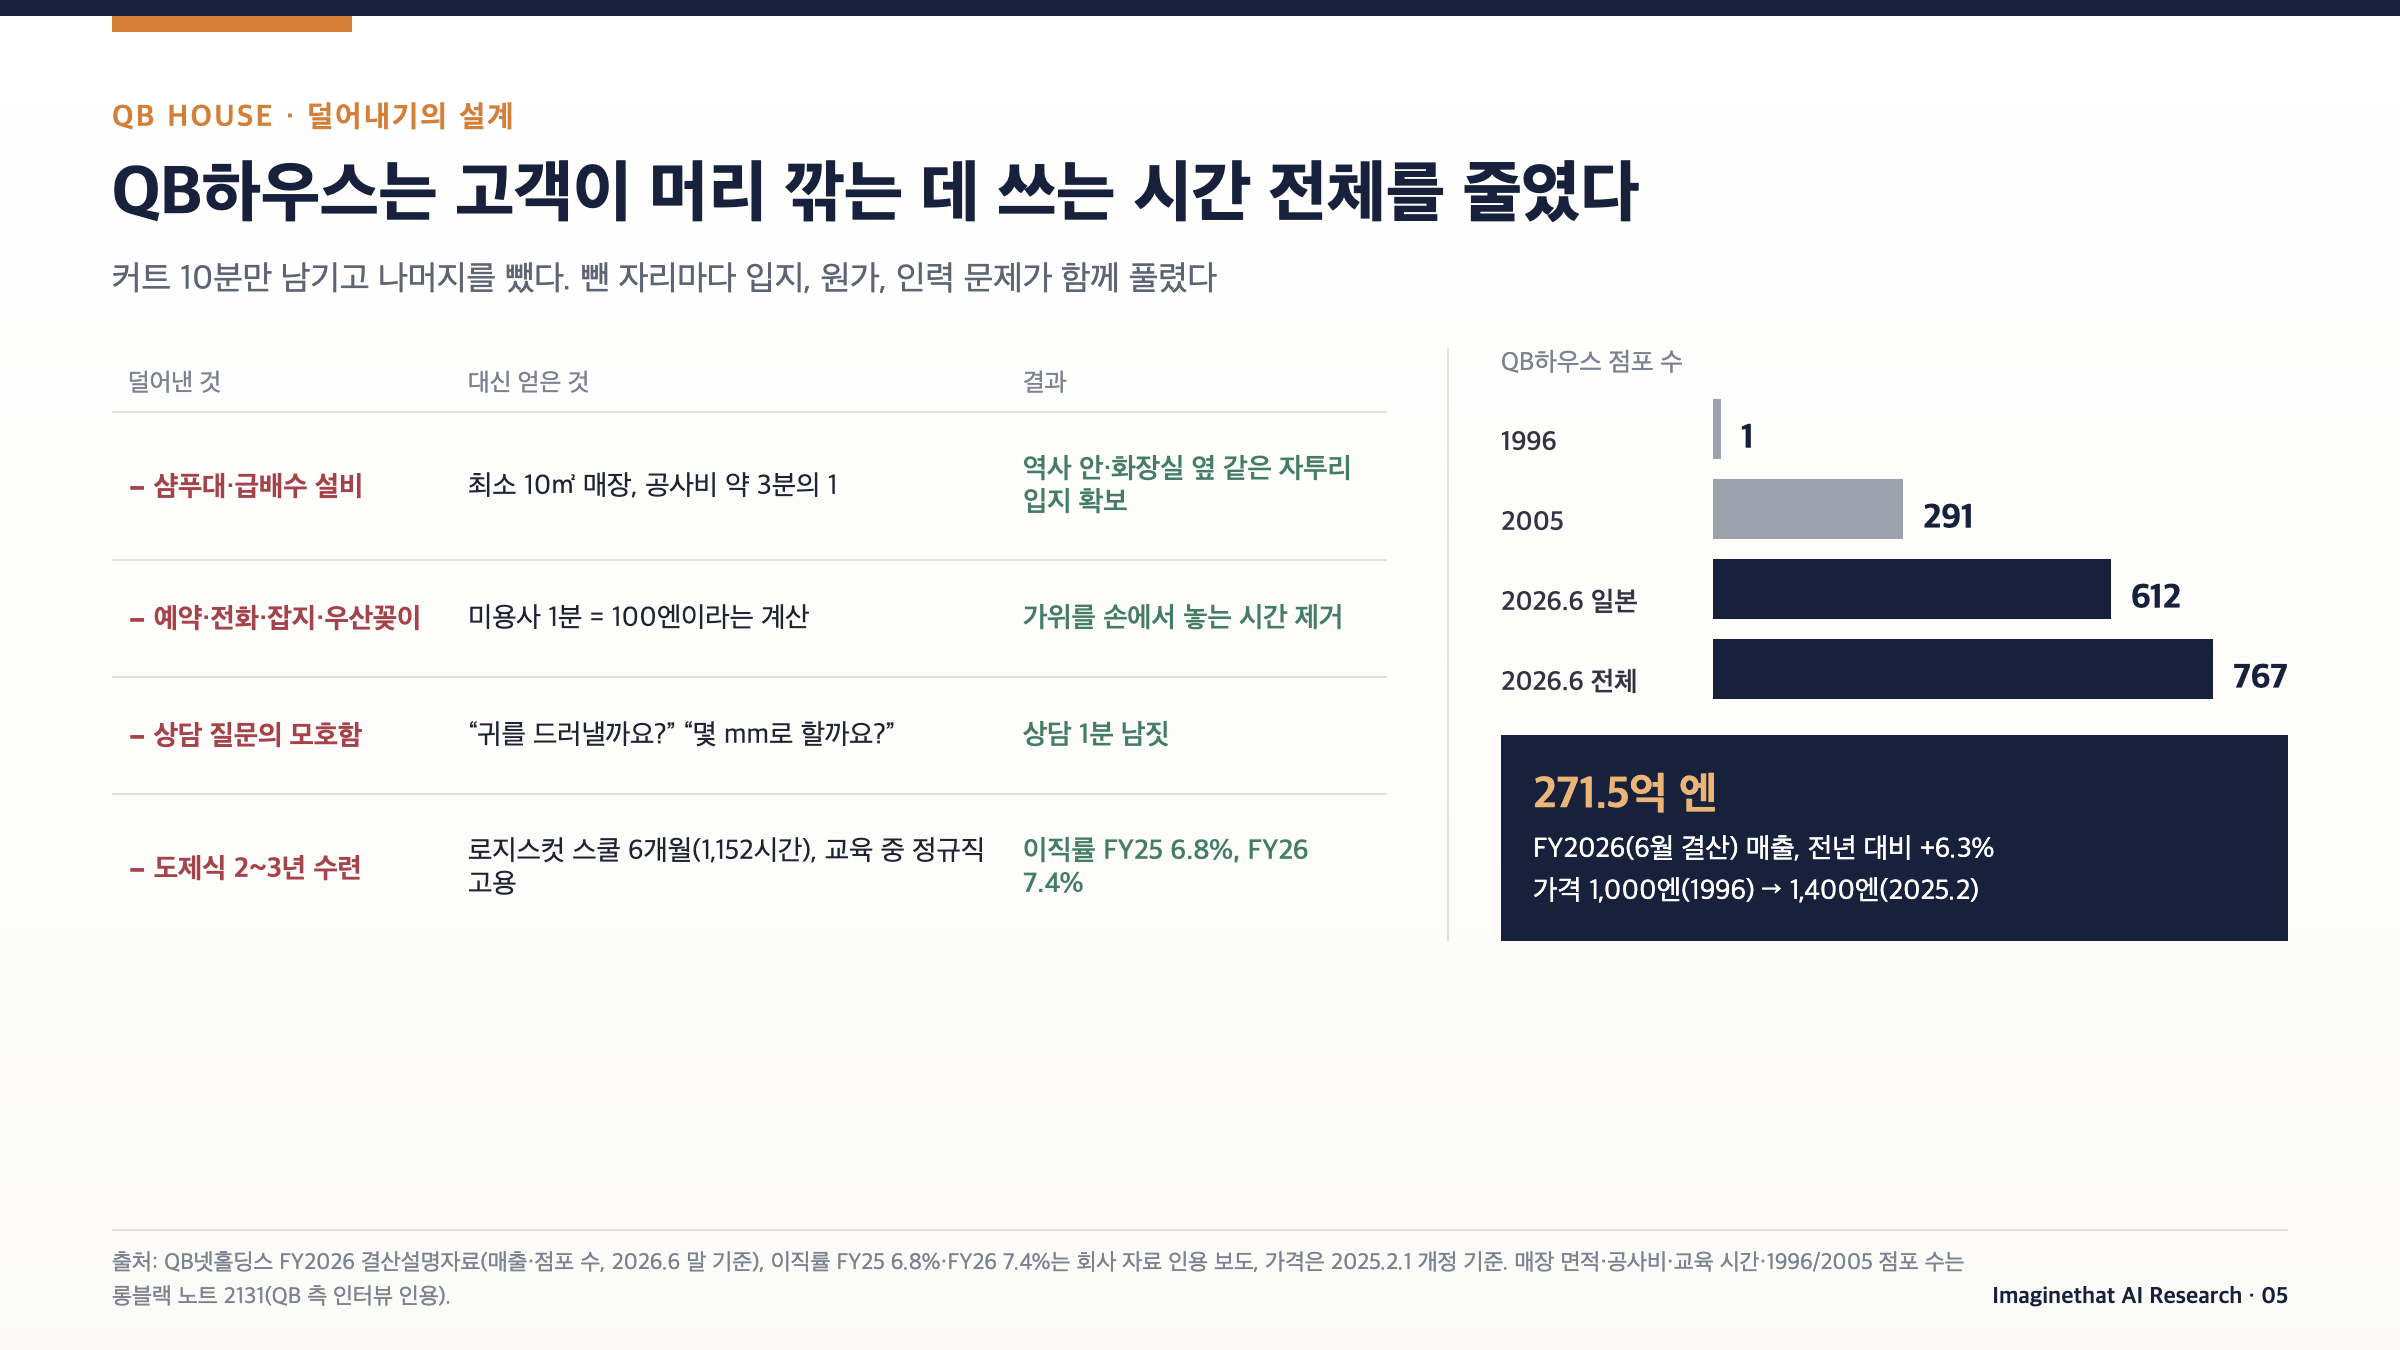
QB하우스를 세운 고니시 구니요시는 미용업계와 무관한 55세 사업가였다. 단골 미용실에서 미용사가 수건을 가지러, 빗자루를 가지러 자리를 뜨는 것을 보고 그는 그 시간의 비용도 결국 고객이 낸다는 점을 알아챘다. 그가 붙잡은 질문은 "고객이 혼자 할 수 없는 일은 무엇인가"였다. 답은 커트였다. 샴푸와 면도는 집에서도 할 수 있다. 그래서 1996년 11월 도쿄 간다에 '10분 1,000엔 커트 전문점'을 열었다.
QB하우스의 목표 숫자는 10분이다. 이 숫자는 회사의 매출이나 회전율이 아니라 고객의 시간을 잰다. 그리고 이 숫자가 이후의 결정을 모두 정리했다. 고니시는 미용사의 1분을 100엔으로 계산했다. 전화로 길을 안내하느라 2분을 쓰면 200엔, 잃어버린 우산을 찾아주느라 5분을 쓰면 500엔이 사라진다. 그래서 매장에서 전화, 잡지, TV, 우산꽂이를 없앴다. 예약도 받지 않는다. 대신 매장 앞 신호등이 발권 수와 처리 수를 계산해 대기 시간을 파랑, 노랑, 빨강으로 보여준다.
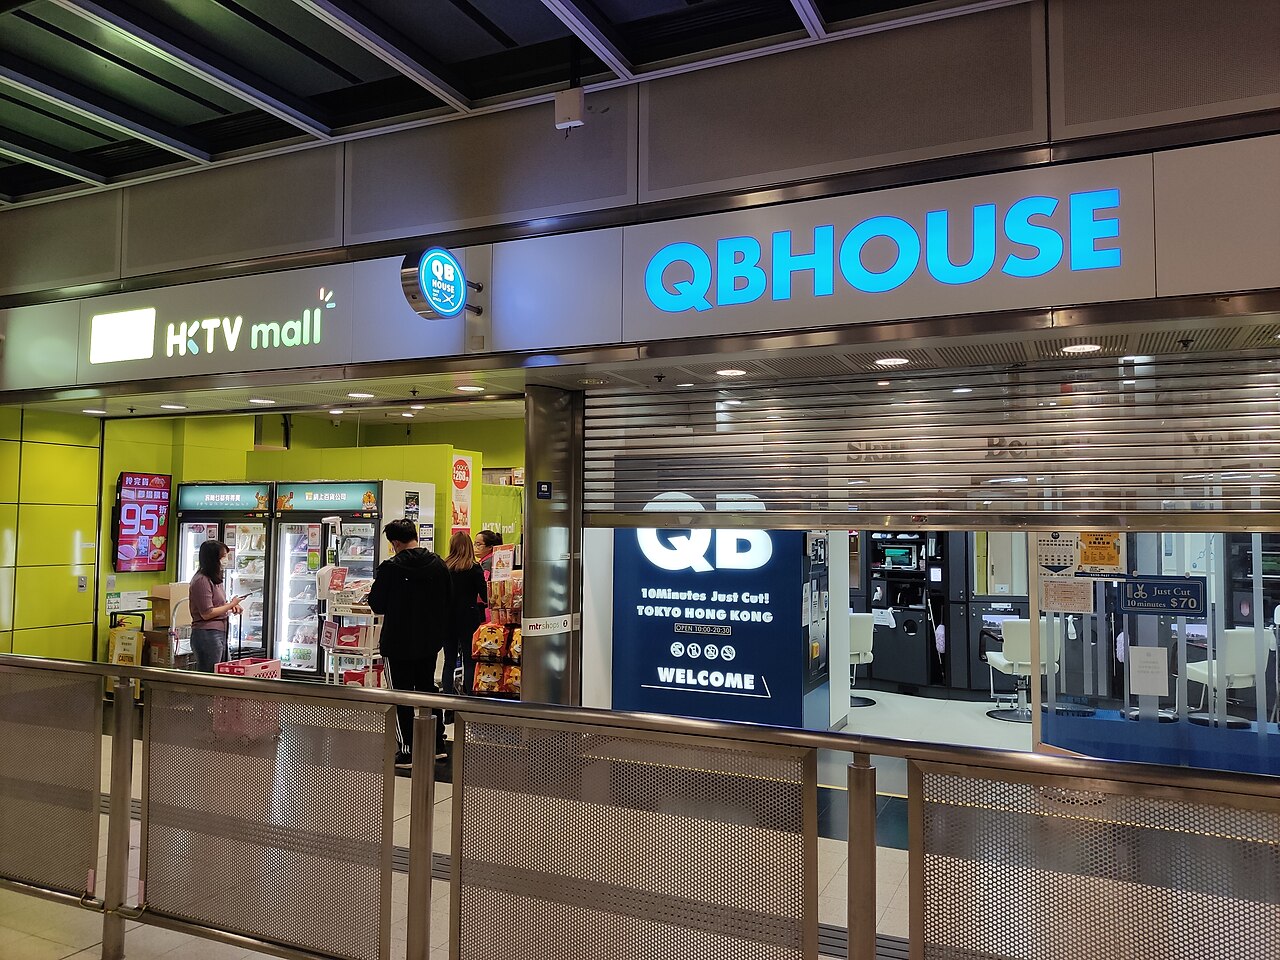
샴푸를 없애자 매장에서 가장 큰 공간을 차지하던 샴푸대와 급배수 설비가 필요 없어졌다. \QB 매장은 최소 10㎡ 정도면 열 수 있고, 공사비는 일반 미용실의 3분의 1 수준이다. 매장이 작아지자 지하철역 안, 쇼핑센터 화장실 옆 같은 자리에 들어갈 수 있었다. 커트가 10분인데 매장까지 가는 데 30분이 걸리면 의미가 없으니, 고객의 출퇴근 동선 위에 매장을 놓은 것이다. 하나의 숫자가 원가, 입지, 서비스 설계를 한 방향으로 묶었다.
위기 때도 같은 숫자가 판단 기준이 됐다. 2002년 싱가포르에 진출한 QB는 현지 파트너가 일방적으로 계약을 끊고 간판을 'EC HOUSE'로 바꿔 다는 일을 겪었다. 1년 넘는 소송에서 지고 해외 사업 적자가 커지자, 고니시는 다시 덜어내는 쪽을 택했다.
2005년 설치에 3시간, 철수에 2시간이면 되는 1평짜리 캡슐형 매장 'QB 셸'을 싱가포르에 내놓은 것이다. 일본에서는 미용 시설을 벽과 천장으로 둘러싸야 한다는 규제 때문에 쓰지 못한 모델이었다. 공항 통로나 엘리베이터 앞 같은 자리에 들어간 셸 매장 덕에 QB는 2009년 싱가포르와 홍콩 점포를 44곳까지 늘렸다.
이 숫자는 인력 문제를 푸는 데도 쓰였다. 2005년 무렵 점포 확장 속도를 인력이 따라가지 못해 이직률이 약 50%까지 올랐다. 2대 사장 기타노 야스오는 2012년 사내 교육기관 '로지스컷 스쿨'을 세웠다. 커트 기술을 남성 10종, 여성 8종, 바리캉 6종으로 표준화하고, 도제식으로 2~3년 걸리던 수련을 6개월(1,152시간)로 줄였다.
QB넷홀딩스의 2026회계연도(6월 결산) 매출은 271억5,400만 엔으로 6.3% 늘었다. 6월 말 기준 점포는 일본 612개, 해외를 포함해 767개다. 다만 같은 해 영업이익은 14억9,300만 엔으로 11.4% 줄었다. 효율의 끝까지 간 모델도 인건비 상승에서는 자유롭지 않다. 가격이 1996년 1,000엔에서 2025년 2월 1,400엔까지 오른 배경이다. 좋은 숫자를 골랐다고 해서 경영이 쉬워지는 것은 아니다. 다만 무엇을 지키고 무엇을 조정할지 판단하는 기준은 분명해진다.
6. 돈키호테는 자체상품을 재미 기준으로 심사한다
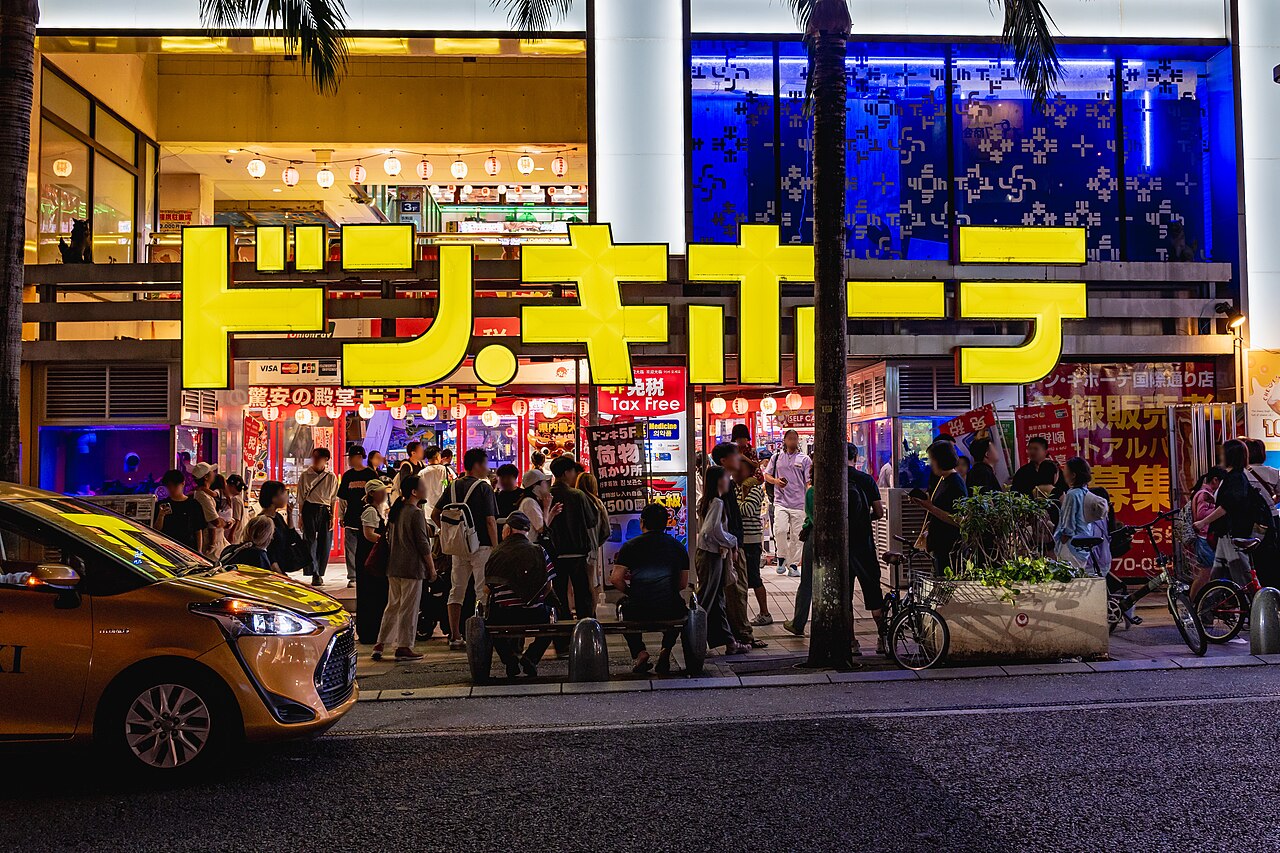
돈키호테는 QB하우스와 정반대처럼 보인다. 천장까지 상품을 쌓는 이른바 '압축 진열', 손으로 쓴 가격표, 미로 같은 동선은 효율과 거리가 멀어 보인다. 하지만 돈키호테를 운영하는 팬 퍼시픽 인터내셔널 홀딩스(PPIH)는 2026년 6월 결산에서 매출 2조4,453억 엔(8.8% 증가), 영업이익 1,748억 엔(7.7% 증가)을 냈다. 일본 언론은 이를 37기 연속 매출·영업이익 동반 증가로 보도했다.
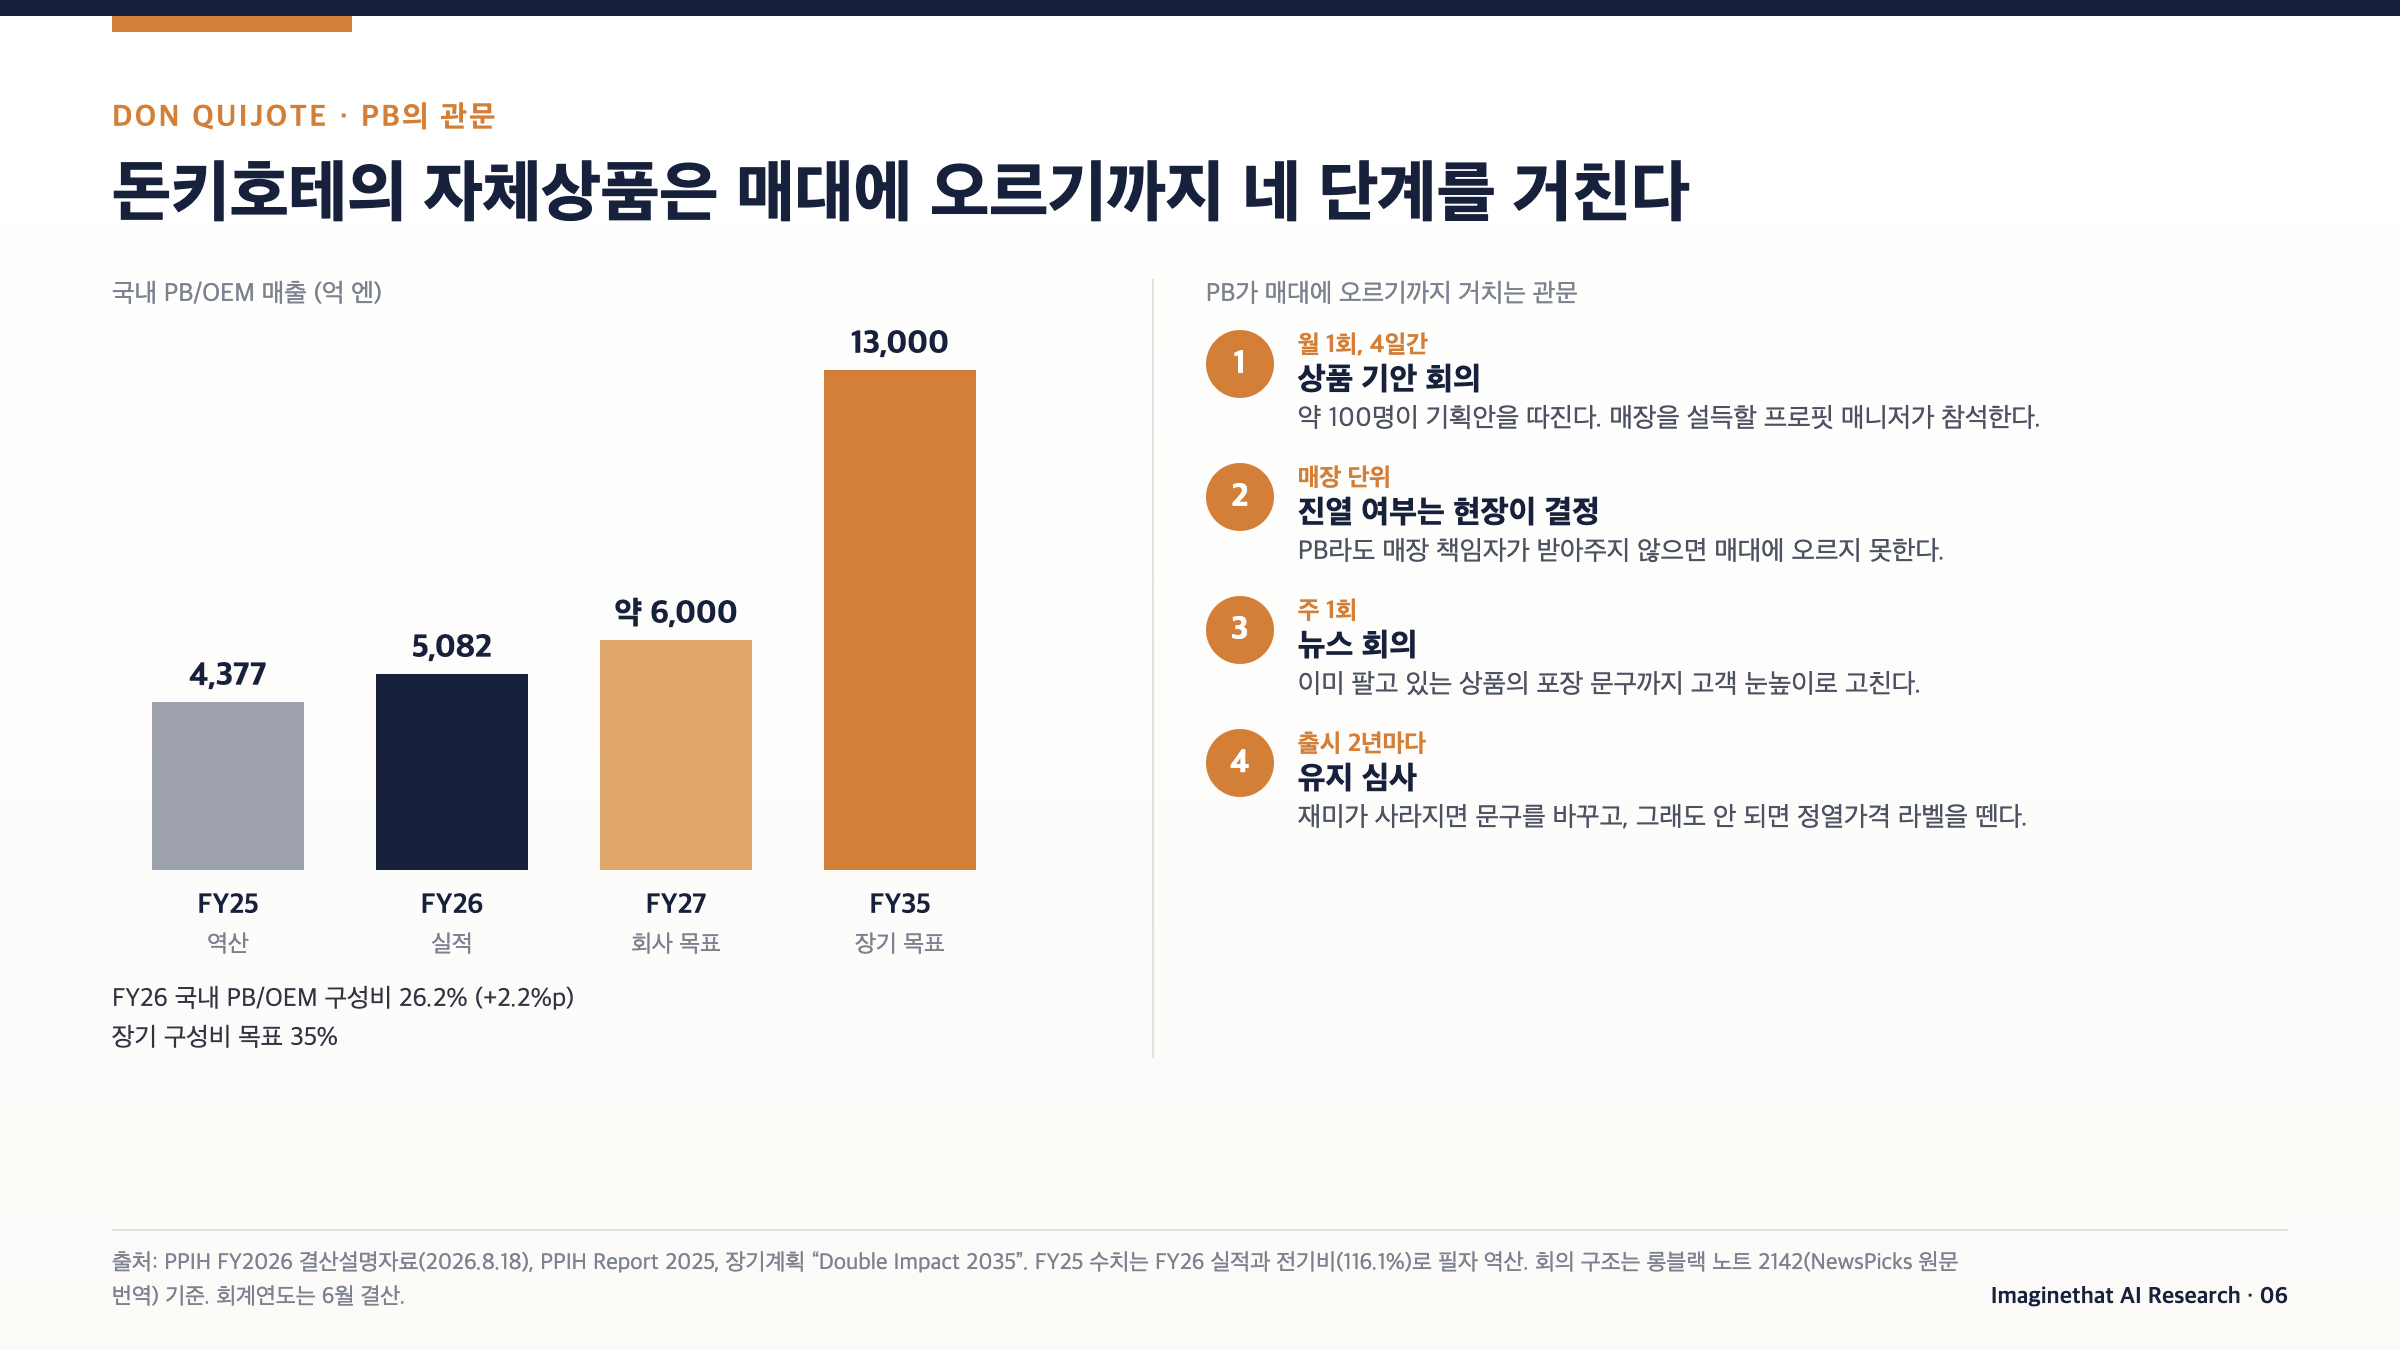
돈키호테의 사례에서 볼 만한 것은 자체상품(PB) 전략이다. 2009년 시작한 PB '정열가격'은 초기에 690엔 청바지 같은 화제 상품을 냈지만, 시간이 지나면서 무난한 상품이 늘었다. 롱블랙 노트(일본 뉴스픽스 원문 번역)에 따르면 2019년 조사에서 정열가격의 인지도는 30%에도 못 미쳤고, 소비자들은 이 브랜드를 "제조사 브랜드보다 싸다는 표시" 정도로만 받아들이고 있었다.
여기서 돈키호테는 PB의 목표를 다시 정했다. 창업자 야스다 다카오는 돈키호테 매장이 주는 가치와 PB의 이미지가 너무 동떨어져 있다고 지적했다. 회사가 내린 결론은 돈키호테가 고객에게 주는 가치는 "산처럼 쌓인 상품 속에서 저렴하거나 흥미로운 물건을 발견하는 재미"라는 것이었다. 그렇다면 PB도 싸기만 해서는 안 되고 재미있어야 했다. 2021년 정열가격은 '도(ド)' 로고를 단 브랜드로 다시 출발했다.
재미는 측정하기 어려운 목표다. 돈키호테는 이 목표를 절차로 바꿨다.
첫째, 한 달에 한 번 나흘 동안 약 100명이 모여 PB 기획안을 따지는 '상품 기안 회의'를 연다. 둘째, PB를 만들었다고 매장에 자동으로 깔리지 않는다. 판매 가격과 상품 구성은 각 매장 책임자가 정하기 때문에, 현장이 받아주지 않으면 진열조차 되지 않는다.
셋째, 매주 '뉴스 회의'를 열어 이미 팔리는 상품의 포장 문구까지 고친다.
넷째, 정열가격 상품은 출시 후 2년마다 유지 여부를 다시 심사받는다. 재미가 사라졌다면 문구를 바꾸고, 그래도 안 되면 정열가격 라벨을 뗀다.
이 구조에서 눈에 띄는 것은 거부권이다. 본사가 만든 상품이라도 현장이 거절할 수 있다. 나이키의 채널 목표가 위에서 내려와 아래를 움직였다면, 돈키호테의 PB는 아래의 동의를 얻어야 위로 올라간다. 즉, 목표 숫자가 현실과 어긋났을 때 그 사실을 말할 수 있는 사람이 구조 안에 있는 셈이다.
숫자도 따라왔다. PPIH가 2025년 9월 펴낸 보고서에 따르면 2025년 6월 결산 기준 국내 디스카운트 사업의 PB/OEM 매출은 3,170억 엔으로 28.8% 늘었고, 매출 구성비는 22.8%로 1년 새 3.5%포인트 올랐다. 2026년 6월 결산에서는 국내 PB/OEM 매출이 5,082억 엔, 구성비가 26.2%가 됐다. 회사는 2035년까지 국내 PB/OEM 매출을 1조3,000억 엔으로 키우겠다는 장기 계획 '더블 임팩트 2035'를 내놓았다. 롱블랙 노트에는 "2년 전 17.3%"라는 비교 수치와 "매출총이익률이 2년 새 2%포인트 올랐다"는 설명이 있는데, 이번에 확인한 PPIH 자료에서는 전년 대비 수치만 확인됐다.
최근 돈키호테가 밀고 있는 'NPB'도 같은 논리다. 제조사가 돈키호테와 함께 개발한 상품을 일정 기간 독점 판매한 뒤, 계약이 끝나면 다른 유통 채널에서도 팔 수 있게 하는 방식이다. 대표 사례가 나고야의 화장품 제조사 다리야가 만든 셀프 염색약 '하이톤 매니아'다. 좋아하는 아이돌의 머리색에 맞춰 염색하려는 젊은 소비자를 겨냥한 제품으로, 포장 어디에도 돈키호테 로고가 없다. 다리야는 돈키호테 상품개발 담당자의 조언을 받아 향과 포장까지 다듬었고, 출시 후 계획보다 두 배 빠른 속도로 팔리자 다른 판로 진출을 검토하고 있다. 제조사는 돈키호테 매장을 시험 판매장으로 쓰고, 돈키호테는 남들에게 없는 상품으로 매대를 채운다. 돈키호테는 독점권을 잃는 것을 크게 신경 쓰지 않는다. PB 사업 책임자의 말처럼 "재미있는 상품이 매장에 늘 있는 것"이 더 중요하기 때문이다. 목표가 "우리 브랜드 매출"이 아니라 "매장의 재미"이기 때문에 가능한 선택이다.
7. 휴먼메이드는 일부러 느린 공정을 남겨둔다
세 번째 사례인 휴먼메이드는 숫자의 리듬을 설계한 경우다. 1990년대 베이프(A Bathing Ape)로 도쿄 스트리트 패션을 세계에 알린 니고가 만든 브랜드다. 니고는 베이프 시절 회사가 커질수록 경영에 시간을 뺏겨 창작에 소홀해졌고, 결국 2010년 재정난 속에 지분을 넘겼다. 휴먼메이드에서는 경영을 따로 맡기기로 하고, 유니클로 UT를 함께 만든 마츠누마 레이를 2021년 COO로, 2024년 CEO로 데려왔다.
마츠누마가 도입한 것이 '52주 머천다이징'이다. 매주 목요일에 신상품을 공개하고 토요일에 판매한다. 1년 52주 동안 이 주기를 반복한다. 회사 안에서는 매주 같은 일정으로 기획, 생산, 물류가 움직이고, 고객 쪽에서는 무엇이 나올지 모르는 발매가 1년에 52번 생긴다. 한 번에 많이 만들지 않으니 "잘 팔릴 것 같다"는 판단이 틀렸을 때의 손실도 작다. 나이키가 덩크 로우의 버전을 늘리며 겪은 희소성 하락과 반대 방향의 설계다.
롱블랙 인터뷰에서 마츠누마는 유니클로와 휴먼메이드의 차이를 이렇게 설명했다. "유니클로는 전기나 수도 같은 생활 인프라에 가깝고, 휴먼메이드는 문화에 가깝다." 같은 옷이라도 회사가 파는 가치가 다르면 목표 숫자도 달라야 한다는 뜻이다. 생활 인프라라면 가격, 품질, 재고 회전이 핵심 숫자다. 문화라면 "다음 주에 무엇이 나올까"라는 기대가 핵심이다.
그래서 휴먼메이드는 효율을 일부러 포기하는 지점도 정해두었다. 티셔츠 일부는 100년 된 봉제 회사에서 구식 편직기로 천천히 짠 원단으로 만든다. 동물 피규어는 니고의 고향 다카사키에서 다루마 인형을 만드는 장인들이 전통 종이공예 방식으로 빚는다. 마츠누마는 이것을 '사랑이 있는 공급망'이라고 불렀다. 생산 속도라는 숫자로만 보면 손해지만, 직원이 10만 원이 넘는 티셔츠 가격을 자신 있게 설명할 수 있는 근거가 된다.
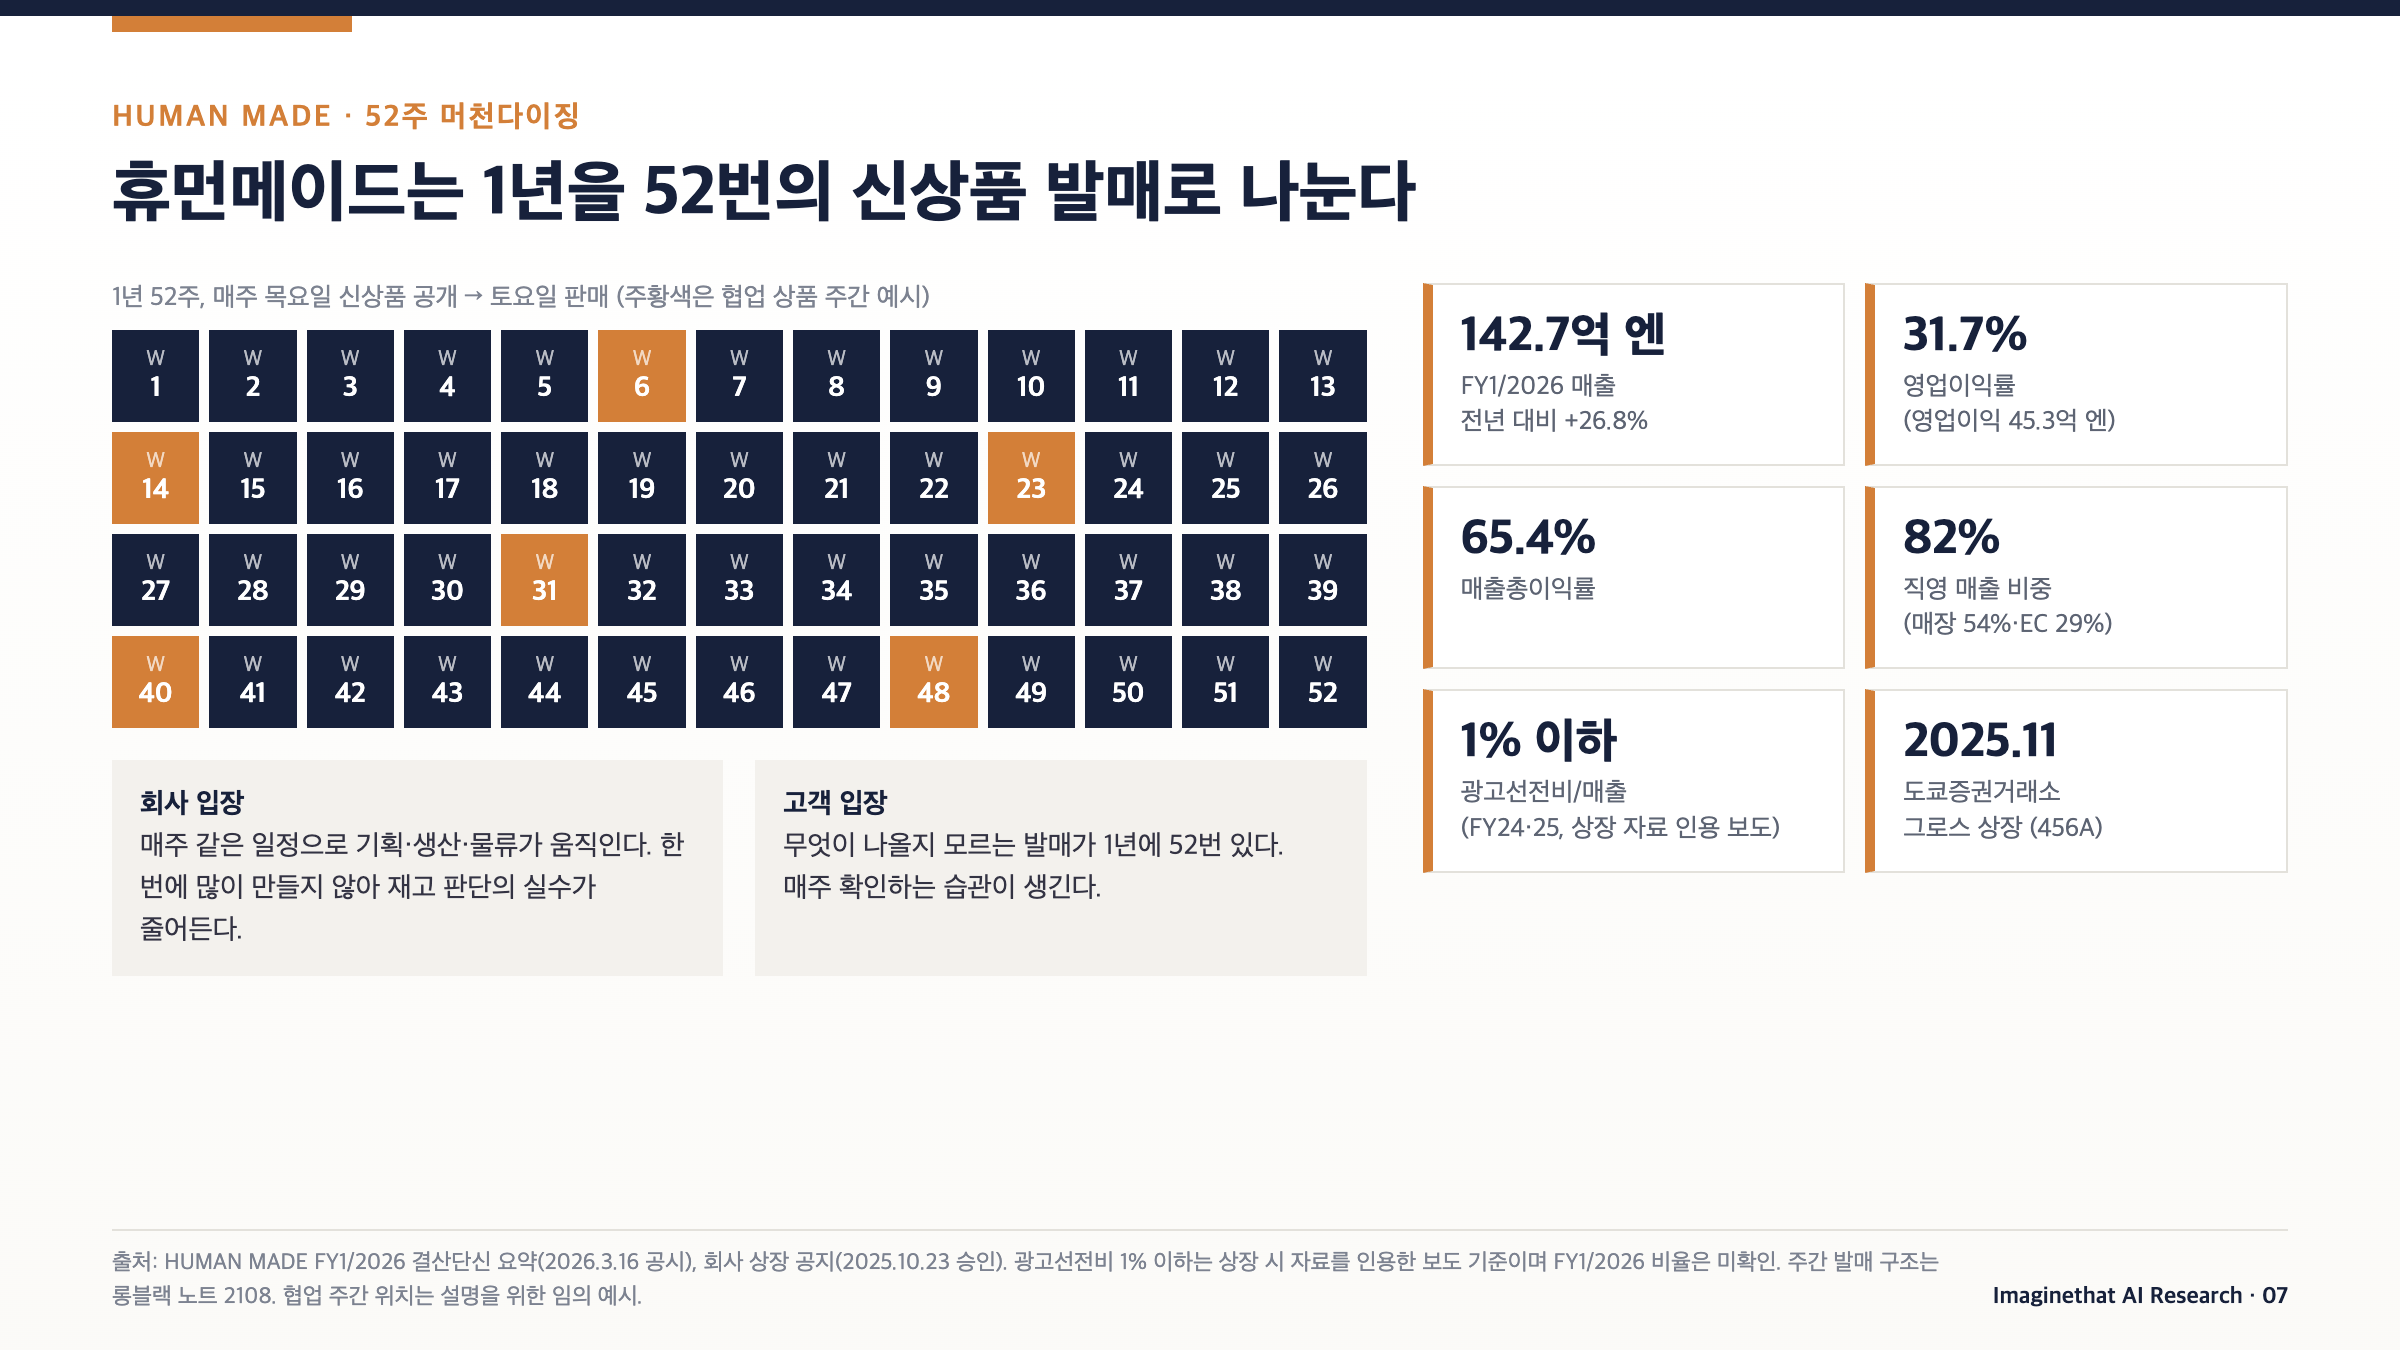
재무제표도 이 설계를 뒷받침한다. 휴먼메이드는 2025년 11월 27일 도쿄증권거래소 그로스 시장에 상장했다. 2026년 1월 결산 매출은 142억7,300만 엔으로 26.8% 늘었고, 영업이익은 45억3,100만 엔으로 영업이익률이 31.7%에 이른다. 매출총이익률은 65.4%, 매장과 온라인을 합친 직영 매출 비중은 82%다. 상장 당시 자료를 인용한 보도에 따르면 2024년과 2025년 회계연도의 광고선전비는 매출의 1% 이하였다. 매주 반복되는 발매가 광고 역할을 대신한 셈이다. 다만 최근 결산에서는 상장 관련 비용과 플래그십 매장 홍보로 광고비가 늘었다고 밝혀, 이 비율이 지금도 1% 이하인지는 확인되지 않았다.
해외로 나갈 때도 휴먼메이드는 매장을 그대로 복제하지 않는다. 삿포로점에는 곰, 홍콩점에는 산양, 방콕 매장에는 코끼리를 넣은 그래픽을 쓰고, 2024년 문을 연 서울 성수점에서는 진돗개 티셔츠를 내놓았다. 매장 수를 빠르게 늘리는 것보다 도시마다 "이번에는 무엇이 나올까"라는 기대를 만드는 쪽을 택한 것이다. 마츠누마는 이런 결정 상당수가 "순간적인 발상에서 시작했다"고 말한다. 규칙은 단순하다. 익숙한 것에서 출발해 사람을 웃게 할 한 조각을 더한다.
마츠누마가 가장 경계하는 것은 조직이 "니고 씨가 좋아할까"를 매번 묻는 상황이다. 대신 '문화를 경작한다(Cultivate Culture)'는 짧은 미션을 모든 판단의 기준으로 삼는다. 창업자의 취향이라는, 측정할 수 없는 자산을 조직이 쓸 수 있는 기준으로 바꾼 것이다.
8. 숫자는 누구를 향하는가?
앞서 말한 네 회사를 나란히 놓으면 차이가 선명해진다. 나이키의 디지털 40%, 직판 60%는 회사의 채널 구성을 재는 숫자였다. 이 숫자는 고객이 어디서 사고 싶어 하는지와 무관하게 오를 수 있다. 도매 거래처를 끊으면 자동으로 오르기 때문이다.
반면 QB하우스의 10분은 고객의 시간을 잰다. 이 숫자를 줄이려면 고객이 실제로 덜 기다리고 덜 이동해야 한다.
돈키호테의 PB 재심사와 매장 거부권은 재미라는 측정하기 어려운 목표를 지키는 절차다.
휴먼메이드의 52주는 고객의 기대가 끊기지 않도록 발매 간격을 고정한 장치다.
정리하면 좋은 목표 숫자에는 세 가지 특징이 있었다.
첫째, 숫자가 오르면 고객의 경험도 함께 좋아진다.
둘째, 숫자가 무엇을 하지 말아야 하는지 알려준다. QB의 1분 100엔 계산은 전화와 우산꽂이를 없애라고 말해줬다.
셋째, 숫자가 현실과 어긋날 때 그걸 말할 수 있는 사람이 구조 안에 있다. 돈키호테의 매장 책임자, 휴먼메이드의 미션이 그 역할을 한다.
흥미로운 점은 세 회사 모두 측정하기 어려운 목표를 포기하지 않고 절차로 바꿨다는 것이다. 돈키호테는 '재미'를 숫자로 재지 않는다. 대신 재미가 있는지 따지는 회의와 재심사 주기를 정해두었다.
휴먼메이드는 '신선함'을 재지 않는다. 대신 매주 목요일이라는 일정을 고정했다.
QB는 '고객의 만족'을 재는 대신, 고객이 쓰는 시간이라는 구체적인 대리 지표를 골랐다.
반대로 나이키는 '소비자와 더 가까워진다'는 측정하기 어려운 목표를 채널 구성비라는 측정하기 쉬운 숫자로 바꿨고, 그 숫자가 원래 목표와 얼마나 멀어졌는지는 점검하지 않았다.
대리 지표를 고르는 것 자체는 피할 수 없다. 문제는 대리 지표와 원래 목표 사이의 거리를 주기적으로 확인하는 절차가 있느냐다.
나쁜 목표 숫자가 얼마나 멀리 갈 수 있는지는 미국 웰스파고 사례가 보여준다. 이 은행은 고객 한 명당 금융상품 수를 늘리는 교차판매 목표를 강하게 밀어붙였다. 2016년 9월 미국 소비자금융보호국(CFPB)은 직원들이 고객 동의 없이 약 150만 개의 예금 계좌와 약 56만5,000개의 신용카드를 개설했다며 1억 달러의 벌금을 부과했다. 은행이 2017년 8월 자체 조사 범위를 넓히자 의심 계좌는 350만 개로 늘었다. 2020년에는 미국 법무부, 증권거래위원회와 30억 달러에 합의했고, 2018년 연준이 부과한 자산 규모 상한은 2025년 6월 3일에야 풀렸다. 목표 숫자가 직원의 행동을 바꾸고, 그 행동이 회사의 평판과 성장을 7년 동안 묶어둔 사례다.
나이키가 웰스파고처럼 위법을 저지른 것은 아니다. 하지만 구조는 닮았다. 위에서 정한 숫자가 있었고, 그 숫자를 맞추는 일이 원래 목적을 대신했으며, 현장에서 이상 신호가 나와도 숫자가 오르는 동안에는 잘 들리지 않았다.
9. 투자자는 지금 어떤 숫자를 봐야 하나
이 관점은 투자자에게도 쓸모가 있다. 회사가 어떤 숫자를 목표로 내거는지, 그리고 그 숫자를 언제 바꾸는지가 경영의 방향을 보여주기 때문이다.
나이키의 경우 경영진의 언어는 이미 바뀌었다. 엘리엇 힐은 조직을 남성, 여성, 아동이라는 소비자 구분에서 러닝, 농구, 축구 같은 종목 중심으로 되돌렸고, 2026년 6월 실적 콜에서는 스포츠 사업이 나이키 스포츠웨어와 조던 브랜드에 '후광'을 만든다고 말했다. 같은 시기 보도에 따르면 힐은 나이키 러닝이 다섯 분기 연속 두 자릿수 성장을 했다고 밝혔다. 다만 증권가에서는 2026회계연도 4분기 러닝 성장률이 한 자릿수 중반으로 둔화됐다는 분석도 나왔다. 앞으로 볼 숫자는 직판 비중이 아니다. 도매 매출의 회복, 정가 판매 비율, 그리고 러닝과 축구 같은 종목에서 새 제품이 시장 점유율을 되찾는지다. 2027회계연도 1분기에 매출총이익률이 42.8%로 0.6%포인트 오른 것은 할인 판매가 줄고 있다는 신호일 수 있다. 다만 매출 자체가 줄고 있어 회복이라고 부르기는 이르다. 10월 14일 나이키 주가는 35달러 안팎에서 거래됐다.
QB넷홀딩스에서는 매출과 영업이익의 방향이 갈렸다는 점을 봐야 한다. 매출은 6.3% 늘었지만 영업이익은 11.4% 줄었다. 시간을 아껴주는 모델의 가장 큰 비용은 사람이고, 일본의 인건비 상승은 이 모델의 약한 고리다. 이직률이 6.8%에서 7.4%로 오른 것도 함께 봐야 할 숫자다.
PPIH에서는 PB 구성비가 계속 오르는지와 함께, 그 PB가 여전히 재미있는지를 봐야 한다. 정열가격이 한 번 무난해진 적이 있다는 것은 PB 비중이라는 숫자가 다시 목표 자체가 될 위험이 있다는 뜻이다. 2035년 1조3,000억 엔이라는 목표가 생긴 지금, 2년마다 라벨을 떼는 재심사가 계속 지켜지는지가 관건이다.
휴먼메이드는 상장 기업이 된 순간 새로운 숫자를 갖게 됐다. 분기 실적과 성장률이다. 회사는 2027년 1월 결산 매출 목표를 185억 엔에서 192억 엔으로 올렸다는 보도가 나왔다. 성장 목표가 높아질수록 매주 내놓는 물량을 늘리거나 인기 협업을 반복하고 싶은 유혹도 커진다. 니고가 베이프에서 겪은 일, 나이키가 덩크에서 겪은 일과 같은 유혹이다. 52주의 리듬과 느린 공정이 상장 이후에도 유지되는지가 이 회사를 보는 핵심 기준이 될 것이다.
10. 목표 숫자를 정하기 전에 다섯 가지를 확인해야 한다
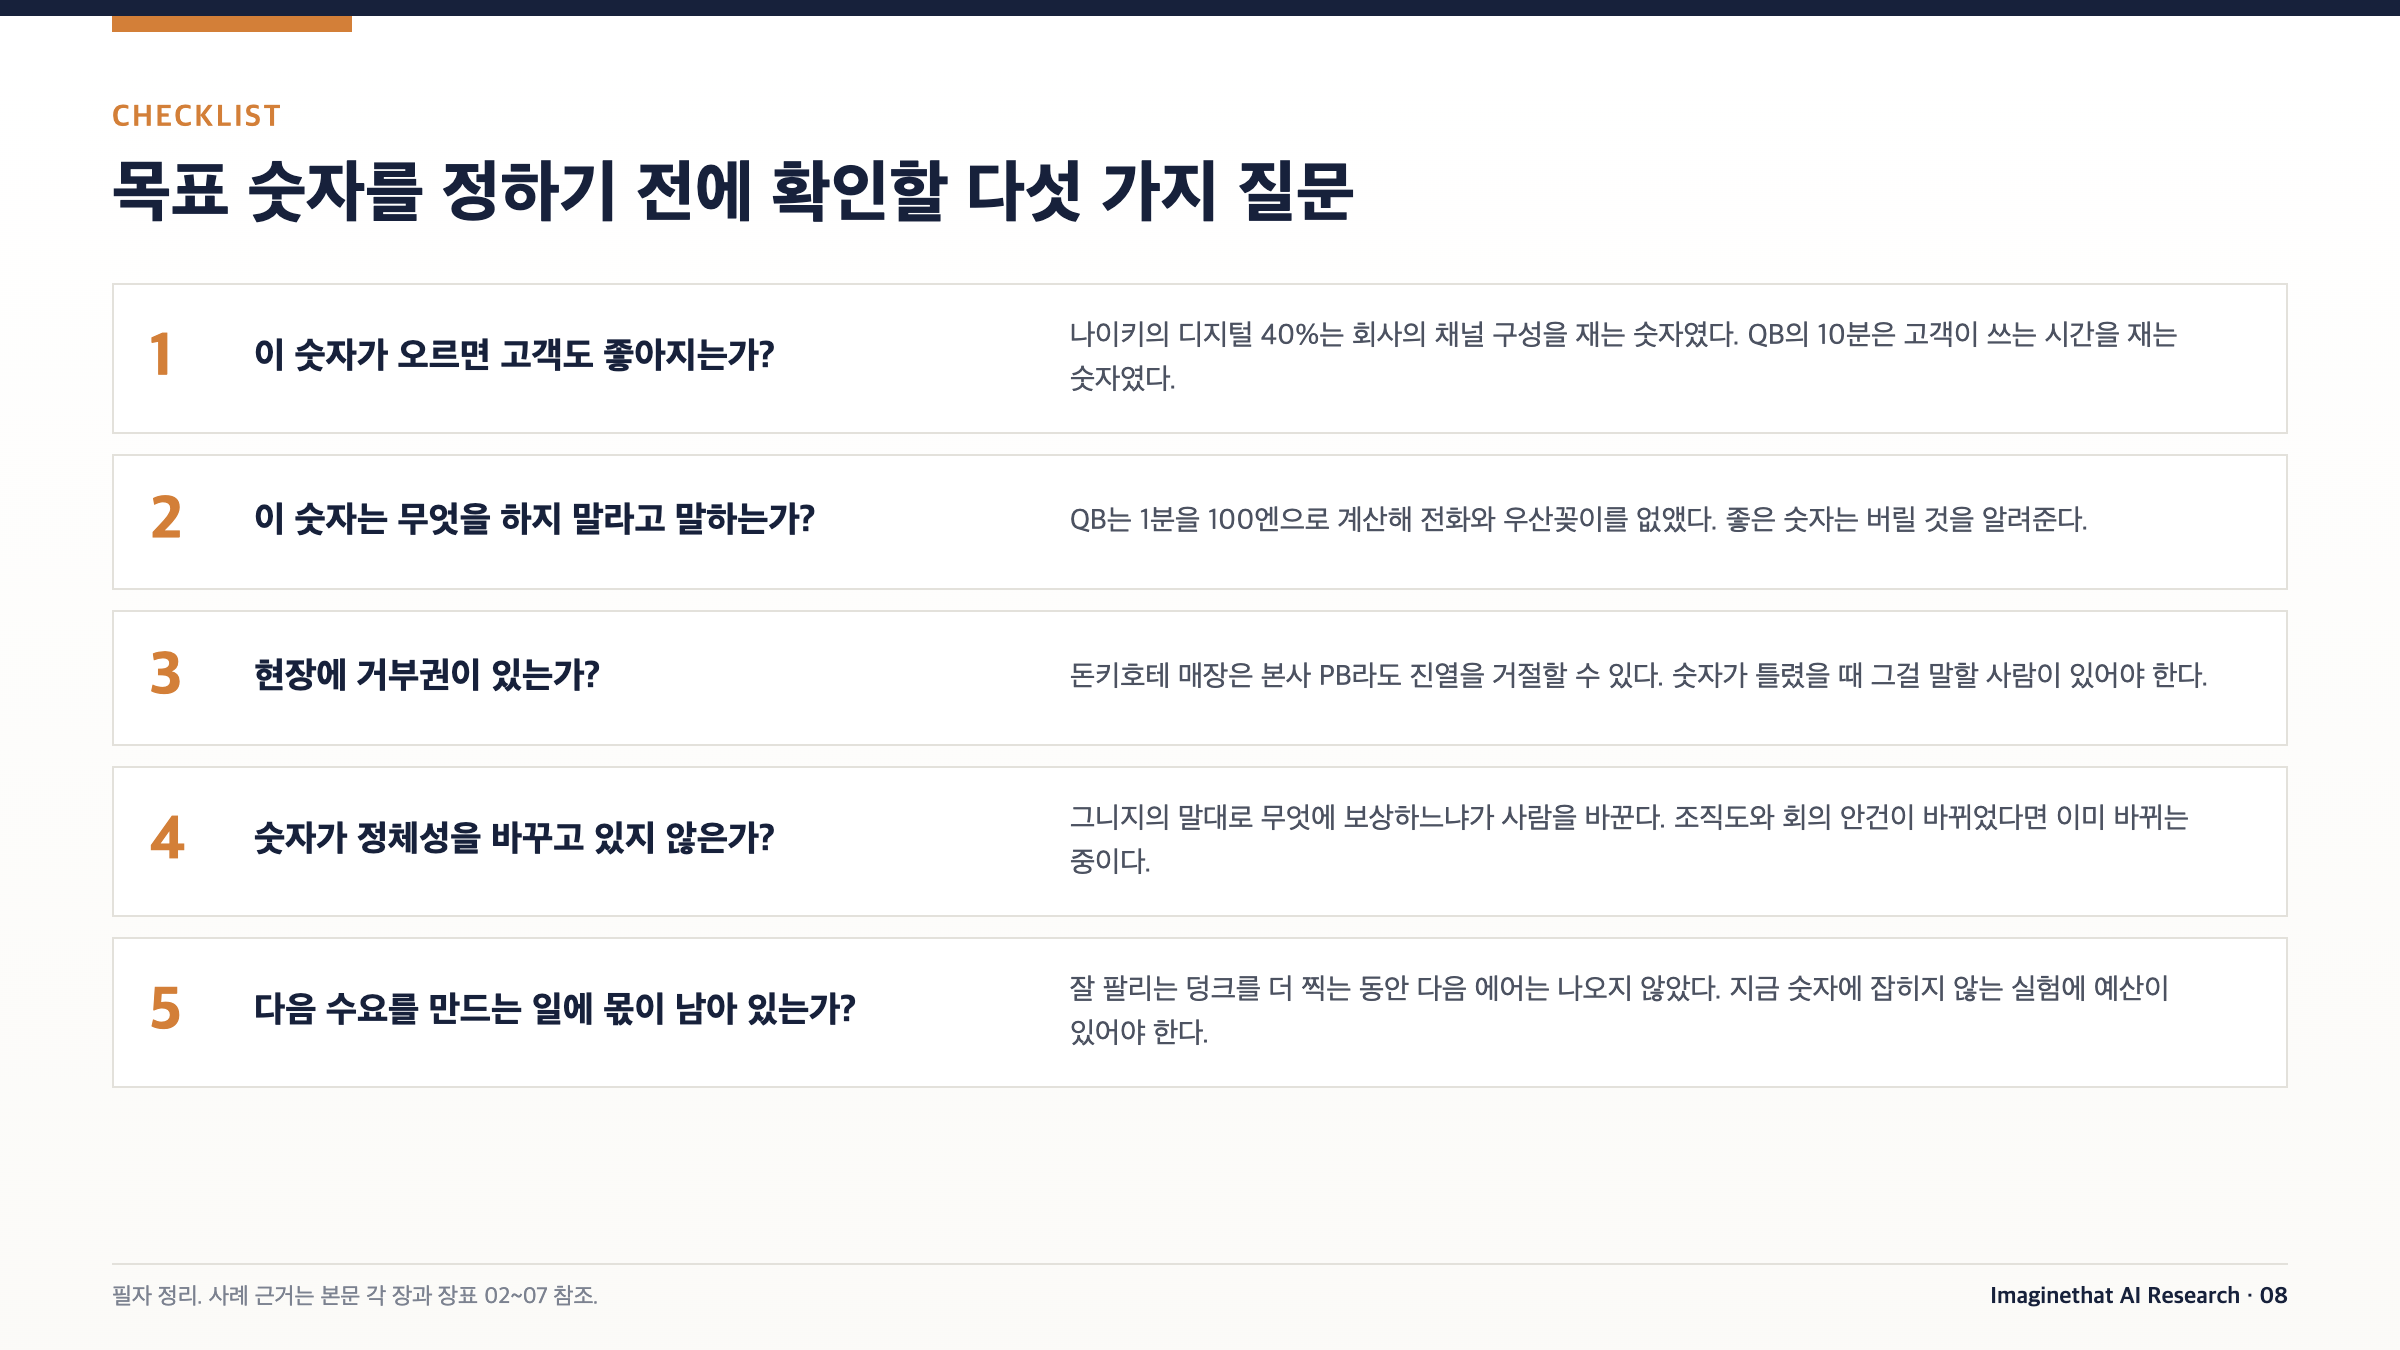
마지막으로 네 회사와 그니지의 연구에서 얻은 질문을 정리한다. 어떤 회사의 경영자든, 팀의 핵심성과지표(KPI)를 정하는 관리자든 목표 숫자를 정하기 전에 확인해 볼 만한 내용이다.
첫째, 이 숫자가 오르면 고객도 좋아지는가. 회사 내부의 구성비나 효율만 재는 숫자는 고객과 무관하게 오를 수 있다.
둘째, 이 숫자는 무엇을 하지 말라고 알려주는가. 좋은 숫자는 버릴 것을 정해준다.
셋째, 숫자가 틀렸을 때 그것을 말할 수 있는 사람이 구조 안에 있는가. 돈키호테 매장 책임자의 거부권 같은 장치가 필요하다.
넷째, 이 숫자가 조직의 정체성을 바꾸고 있지는 않은가. 조직도와 회의 안건이 숫자를 중심으로 다시 짜이고 있다면 이미 바뀌는 중이다.
다섯째, 지금의 숫자에 잡히지 않는 일, 즉 다음 수요를 만드는 실험에 예산과 시간이 남아 있는가.
그니지는 교수는 "'왜 내 예상대로 움직이지 않을까'라는 질문을 '나 또는 상대에게 중요한 건 무엇일까'로 바꿔서 계속 물어보라." 라고 말했다. 회사도 다르지 않다. 매출이 기대만큼 오르지 않을 때 더 정교한 지표를 추가하기 전에, 지금 우리가 세고 있는 숫자가 고객에게 무엇을 의미하는지부터 다시 물어야 한다. 나이키는 그 질문을 7년 늦게 던졌고, QB하우스는 창업할 때 이미 그 질문에서 출발했다.
정리하면, 좋은 목표 숫자는 고객 쪽을 향하고, 무엇을 버려야 하는지 알려주며, 틀렸을 때 그것을 말하고 고칠 수 있는 구조 안에 놓여 있어야 한다. 숫자를 정하는 일은 결국 회사가 어떤 회사가 될지를 정하는 일이다.
검증 메모와 출처
이 글은 롱블랙 노트 다섯 편을 출발점으로 삼고, 노트에 나온 핵심 수치를 각 회사의 공시 자료와 원 논문에 대조해 다시 썼다. 롱블랙 원문의 인용은 짧게 줄였고 나머지는 필자가 요약했다. 롱블랙 원문 이미지는 사용하지 않았다.
출발점이 된 롱블랙 노트
-
나이키의 위기 : '더 잘 팔자'는 전략은 어떻게 독이 되었나 (2026.9.30) https://longblack.co/note/2132
-
거침없이 질주하는 돈키호테에서 '리테일의 미래'를 보다 (2026.10.1, 뉴스픽스 원문 번역) https://longblack.co/note/2142
-
QB하우스 : 샴푸 없는 10분 컷 미용실, 3억 명의 시간을 아끼다 (2026.9.29) https://longblack.co/note/2131
-
인센티브의 재발견 : 좋은 보상은 나를 어떤 사람으로 만드는가 (2026.9.26) https://longblack.co/note/2129
-
휴먼메이드 CEO에게 듣다 : 브랜드의 신선도 높이는 '52주 리듬'의 비밀 (2026.9.7) https://longblack.co/note/2108
A. 원문을 직접 열어 확인한 자료
-
나이키 FY2026 4분기·연간 실적 발표(2026.6.30): 매출 464억 달러, 매출총이익률 42.9%, 순이익 31억 달러. FY2025 실적 발표(2025.6.26): 매출 463억 달러(-10%), NIKE Direct 188억 달러(-13%), 디지털 -20%. FY2027 1분기 실적 발표(2026.10.1): 매출 112억 달러(-4%), 매출총이익률 42.8%, 직판 -8%, 디지털 -13%. investors.nike.com
-
나이키 Q3 FY24 실적 콜 공식 녹취록(2024.3.21), 매튜 프렌드 CFO의 "40% Digital metric or the 60% Direct metric" 발언. Q2 FY25 녹취록(2024.12), 엘리엇 힐 CEO의 "We lost our obsession with sport" 및 퍼포먼스 마케팅 관련 발언. Q4 FY26 녹취록(2026.6.30), 스포츠 사업의 'halo' 발언.
-
PPIH FY2026 결산설명자료(2026.8.18): 매출 2조4,453억 엔, 영업이익 1,748억 엔, 국내 PB/OEM 5,082억 엔(구성비 26.2%), DS 사업 매출총이익률. PPIH Report 2025: FY2025 DS 사업 PB/OEM 3,170억 엔(+28.8%), 구성비 22.8%, 장기계획 'Double Impact 2035'의 국내 PB/OEM 1조3,000억 엔 목표. https://ppih.co.jp/ir/
-
QB넷홀딩스 FY2026 결산설명자료: 매출 271억5,400만 엔(+6.3%), 영업이익 14억9,300만 엔(-11.4%), 점포 일본 612·전체 767(2026.6 말).
-
HUMAN MADE 상장 공지(2025.10.23 승인, 2025.11.27 도쿄증권거래소 그로스 상장, 코드 456A). https://humanmade.co.jp/news/
-
Gneezy & Rustichini, "A Fine is a Price", Journal of Legal Studies 29(1), 2000.
-
Charness & Gneezy, "Incentives to Exercise", Econometrica 77(3), 2009.
-
Milkman, Minson & Volpp, "Holding the Hunger Games Hostage at the Gym", Management Science 60(2), 2014. https://pmc.ncbi.nlm.nih.gov/articles/PMC4381662
-
Brehm, Brehm & Saavedra, 오하이오 백신 복권 효과 분석, Journal of Human Resources, 2022.
-
Strathern, "Improving ratings", European Review 5(3), 1997.
-
미국 소비자금융보호국(CFPB) 웰스파고 제재 보도자료(2016.9.8), 미국 연준 웰스파고 자산 상한 해제 보도자료(2025.6.3).
B. 2차 자료나 검색 결과 발췌로만 확인한 내용
-
나이키 S&P100 제외(2026.9.21 개장 전, 18년 편입 종료, 델로 교체, 시가총액 570억 달러 미만): Business Insider/TipRanks 2026.9.7 보도. S&P 다우존스 인디시즈의 원 공지는 찾지 못했다.
-
음바페의 온 이적(2026.9.18): The Athletic 보도 발췌.
-
나이키 FY2026 직판 177억 달러, 도매 275억 달러: 10-K 발췌. FY2017 직판 91억 달러, FY2021 디지털 91억 달러와 직판 비중 39%: 실적 발표·10-K 발췌.
-
풋락커의 나이키 매입 비중 65%(2022): 풋락커 2022 연차보고서 발췌.
-
나이키 러닝 5분기 연속 두 자릿수 성장: WWD가 인용한 2026.6 실적 콜 발언. 4분기 둔화 분석은 BNP파리바 애널리스트 코멘트 보도.
-
나이키 글로벌 스포츠 신발 점유율 25.9%→22.9%: 로이터 인용 국내 보도. 원 데이터 제공처 미확인.
-
나이키 주가 약 35달러(2026.10.14 종가 35.30달러): 시세 사이트 발췌.
-
HUMAN MADE FY1/2026 실적(매출 142억7,300만 엔, 영업이익 45억3,100만 엔, 매출총이익률 65.4%, 직영 82%): 적시공시 요약 미러로 확인. 광고선전비 매출 대비 1% 이하(FY2024·2025): 상장 자료 인용 보도 발췌. FY2027 매출 목표 상향(185억→192억 엔): 패션 매체 보도.
-
QB하우스 이직률 FY2025 6.8%, FY2026 7.4%, 가격 1,400엔(2025.2.1 개정): 회사 자료 인용 보도 발췌.
-
PPIH 37기 연속 매출·영업이익 증가: 닛케이 보도 발췌. 결산설명자료에서는 해당 문구를 찾지 못했다.
-
오하이오 백신 복권의 무효과 분석(Walkey 외, JAMA 2021): 다른 논문의 인용으로만 확인.
-
굿하트의 1975년 원문 문장, 커(Kerr)의 1975년 논문 서지 정보: 서지·인용 확인, 논문 본문은 미열람.
C. 롱블랙 노트에만 있고 이번에 원자료로 확인하지 못한 내용
-
덩크 로우 출시 버전 31개(2019)→116개(2023), 풋락커의 나이키 비중 75%(2020)·68%(2021), 나이키 2021년 고점 대비 주가 약 80% 하락.
-
QB하우스 2005년 이직률 약 50%, 매장 최소 10㎡·공사비 3분의 1, 로지스컷 교육 1,152시간, 1996·2005 점포 수, 싱가포르 EC HOUSE 사건과 QB 셸.
-
정열가격 2019년 인지도 30% 미만, 상품 기안 회의·뉴스 회의·2년 재심사 구조, 다리야 하이톤 매니아 사례, PB 구성비 "2년 전 17.3%"와 매출총이익률 "2년 새 2%포인트 상승".
-
휴먼메이드의 목요일 공개·토요일 판매 구조, 구식 편직기와 하리코 피규어 생산 방식, 도시별 동물 그래픽.
D. 롱블랙 노트 내용을 바로잡은 부분
-
유혹 묶기 실험(Milkman 외, 2014): 노트는 "오디오북 구매권 집단 대 헬스장 아이팟 대여 집단, 출석률 51% 차이"로 소개했으나, 원 논문은 헬스장 전용 아이팟 집단·권유만 받은 집단·대조군의 세 집단 비교다. 51%와 29%는 대조군 대비 초기 방문 증가율이며 효과는 시간이 지나며 줄었다.
-
어린이집 벌금 실험: 지각 증가는 논문 표현으로 "거의 두 배"이며, 저자들은 모든 벌금에 같은 효과가 있다고 주장하지 않는다.
-
QB하우스 이직률: 노트의 6.8%는 FY2025 수치이고 FY2026은 7.4%다.
-
돈키호테 PB 수치: 공식 용어는 'PB/OEM'이며, 22.8%는 국내 디스카운트 사업 기준이다. 국내 전체 기준은 FY2026 26.2%다.
-
"측정치가 목표가 되면 더는 좋은 측정치가 아니다"는 굿하트의 원문이 아니라 스트래선(1997)의 풀어쓴 문장이다.
-
나이키 S&P100 관련 노트 표현 "18년 만에 빠졌다"는 "18년간의 편입이 끝났다"가 정확하다.
E. 장표와 사진
-
장표 01~08은 필자가 위 자료를 바탕으로 직접 만들었다. 장표 02의 직판 비중은 전체 매출 대비 필자 계산이다. 장표 04 첫 패널의 막대 길이는 논문 서술을 옮긴 개념도다. 장표 06의 FY2025 국내 PB/OEM 4,377억 엔은 FY2026 실적과 전기비로 역산한 값이다. 장표 07의 협업 주간 위치는 설명을 위한 임의 예시다. 장표 08은 필자의 정리다.
-
풋락커 매장 사진: Kurt Kaiser, CC0, Wikimedia Commons (File:Foot Locker Store Barton Creek Mall Austin Texas.jpg)
-
판다 덩크 사진: LeDroider, CC0, Wikimedia Commons (File:Panda Nike Dunk.jpg)
-
QB하우스 홍콩 티우켕렝역 매장 사진: Micsornu SZUMLLBP, CC BY-SA 4.0, Wikimedia Commons
-
돈키호테 국제거리점 사진: TurnOnTheNight, CC BY-SA 4.0, Wikimedia Commons (File:Don Quijote Kokusaidori Store 20250503184136.jpg)
-
베이퍼플라이 단면 사진: Seth James DeMoor, CC BY 3.0, Wikimedia Commons (File:Nike Vaporfly Cut in Half.png)
Newsletter
이런 노트를 이메일로 받아보세요
새로운 리서치 노트가 발행되면 가장 먼저 알려드립니다.