추세추종 트레이딩 기법, so called 불타기
VibeQ
Turtle Trader with LLM
추세추종을 배우려는 사람은 대개 진입 신호부터 찾는다. 20일 신고가를 뚫으면 사고, 이동평균이 교차하면 산다는 식이다. 그런데 이런 신호는 40년 전에 이미 공개됐고 지금은 무료 차트 프로그램에도 기본 탑재돼 있다. 같은 신호를 쓰는 두 사람의 성적이 갈린다면 원인은 신호가 아니라 다른 곳에 있다. 그 다른 곳의 이름이 포지션 사이징이고, 그중에서도 가장 논쟁적인 부분이 이익이 난 포지션을 더 키우는 행위, 이른바 불타기다.불타기가 무엇이고, 원전 규칙이 이것을 어떻게 수치로 정의했으며, 어떤 조건에서 작동하고 어떤 조건에서 무너지는지를 실제 문헌과 데이터로 정리해봤다.
1.불타기와 물타기는 추가 매수의 방향이 정반대
불타기와 물타기 - 두 방식 모두 "이미 보유한 종목을 더 산다"는 행위 자체는 사실상 같다. 의견이 딱 갈리는 것은 언제 사느냐의 타이밍이다.
물타기는 주가가 매수가 아래로 내려갔을 때 산다. 목적은 평균단가를 낮춰 손익분기점을 현재가 가까이 끌어내리는 것이다.
불타기는 주가가 매수가 위로 올라갔을 때 산다. 평균단가는 당연히 올라가고, 손익분기점도 함께 올라간다.
전제도 정반대다.
물타기는 "내 판단이 맞고 시장이 틀렸다"는 전제 위에 서 있다. 그래서 가격이 내 판단과 반대로 갈수록 확신이 커지고 베팅이 커진다.
불타기는 "시장의 움직임이 내 판단을 검증한다"는 전제 위에 서 있다. 가격이 내 판단대로 갈수록 확신이 커지고 베팅이 커진다.
이 차이는 손익 구조에서 결정적으로 드러난다. 물타기에서는 포지션이 커지는 방향과 손실이 커지는 방향이 일치한다. 가장 크게 물린 자리에서 물량이 가장 많다.
불타기에서는 포지션이 커지는 방향과 이익이 커지는 방향이 일치한다. 가장 많이 번 자리에서 물량이 가장 많다. 어느 쪽이 옳으냐는 취향의 문제가 아니라, 내가 어떤 확률분포를 상대하고 있다고 믿느냐의 문제다. 가격이 평균으로 회귀한다고 믿으면 물타기가 논리적으로 맞고, 가격이 한번 방향을 잡으면 그 방향으로 더 갈 확률이 높다고 믿으면 불타기가 논리적으로 맞다.
추세추종은 후자를 전제하는 전략군이다. 그래서 추세추종에서 불타기는 선택 사항이 아니라 전략의 논리적 귀결이다.
반대로 말하면, 추세가 존재한다는 전제를 받아들이지 않으면서 불타기만 흉내 내는 것은 근거 없는 레버리지 확대에 불과하다.
2.개인투자자의 매매 기록을 복기. 의미분석하기
불타기가 왜 어려운지는 개미들 계좌 데이터가 말해준다. 터런스 오딘은 미국 대형 할인증권사의 개인 계좌 1만 개, 1987년부터 1993년까지의 전체 거래를 분석해 이익 실현 비율과 손실 실현 비율을 계산했다. 이익이 난 종목을 실제로 파는 비율은 14.8%, 손실이 난 종목을 파는 비율은 9.8%였다. 이익 난 종목을 팔 확률이 손실 난 종목을 팔 확률보다 약 1.5배 높았다는 뜻이다.
더 중요한 것은 그다음이다. 오딘은 투자자들이 팔아버린 승자와 그대로 들고 있던 패자의 그 시점 이후 12개월 수익률을 비교했다. 팔아버린 승자가 들고 있던 패자보다 연 3.4%포인트 더 올랐다. 사적인 정보에 근거해 합리적으로 이익을 실현한 것이라면 나올 수 없는 결과다. 절세 매도 가설이나 리밸런싱 가설로도 설명되지 않았다.
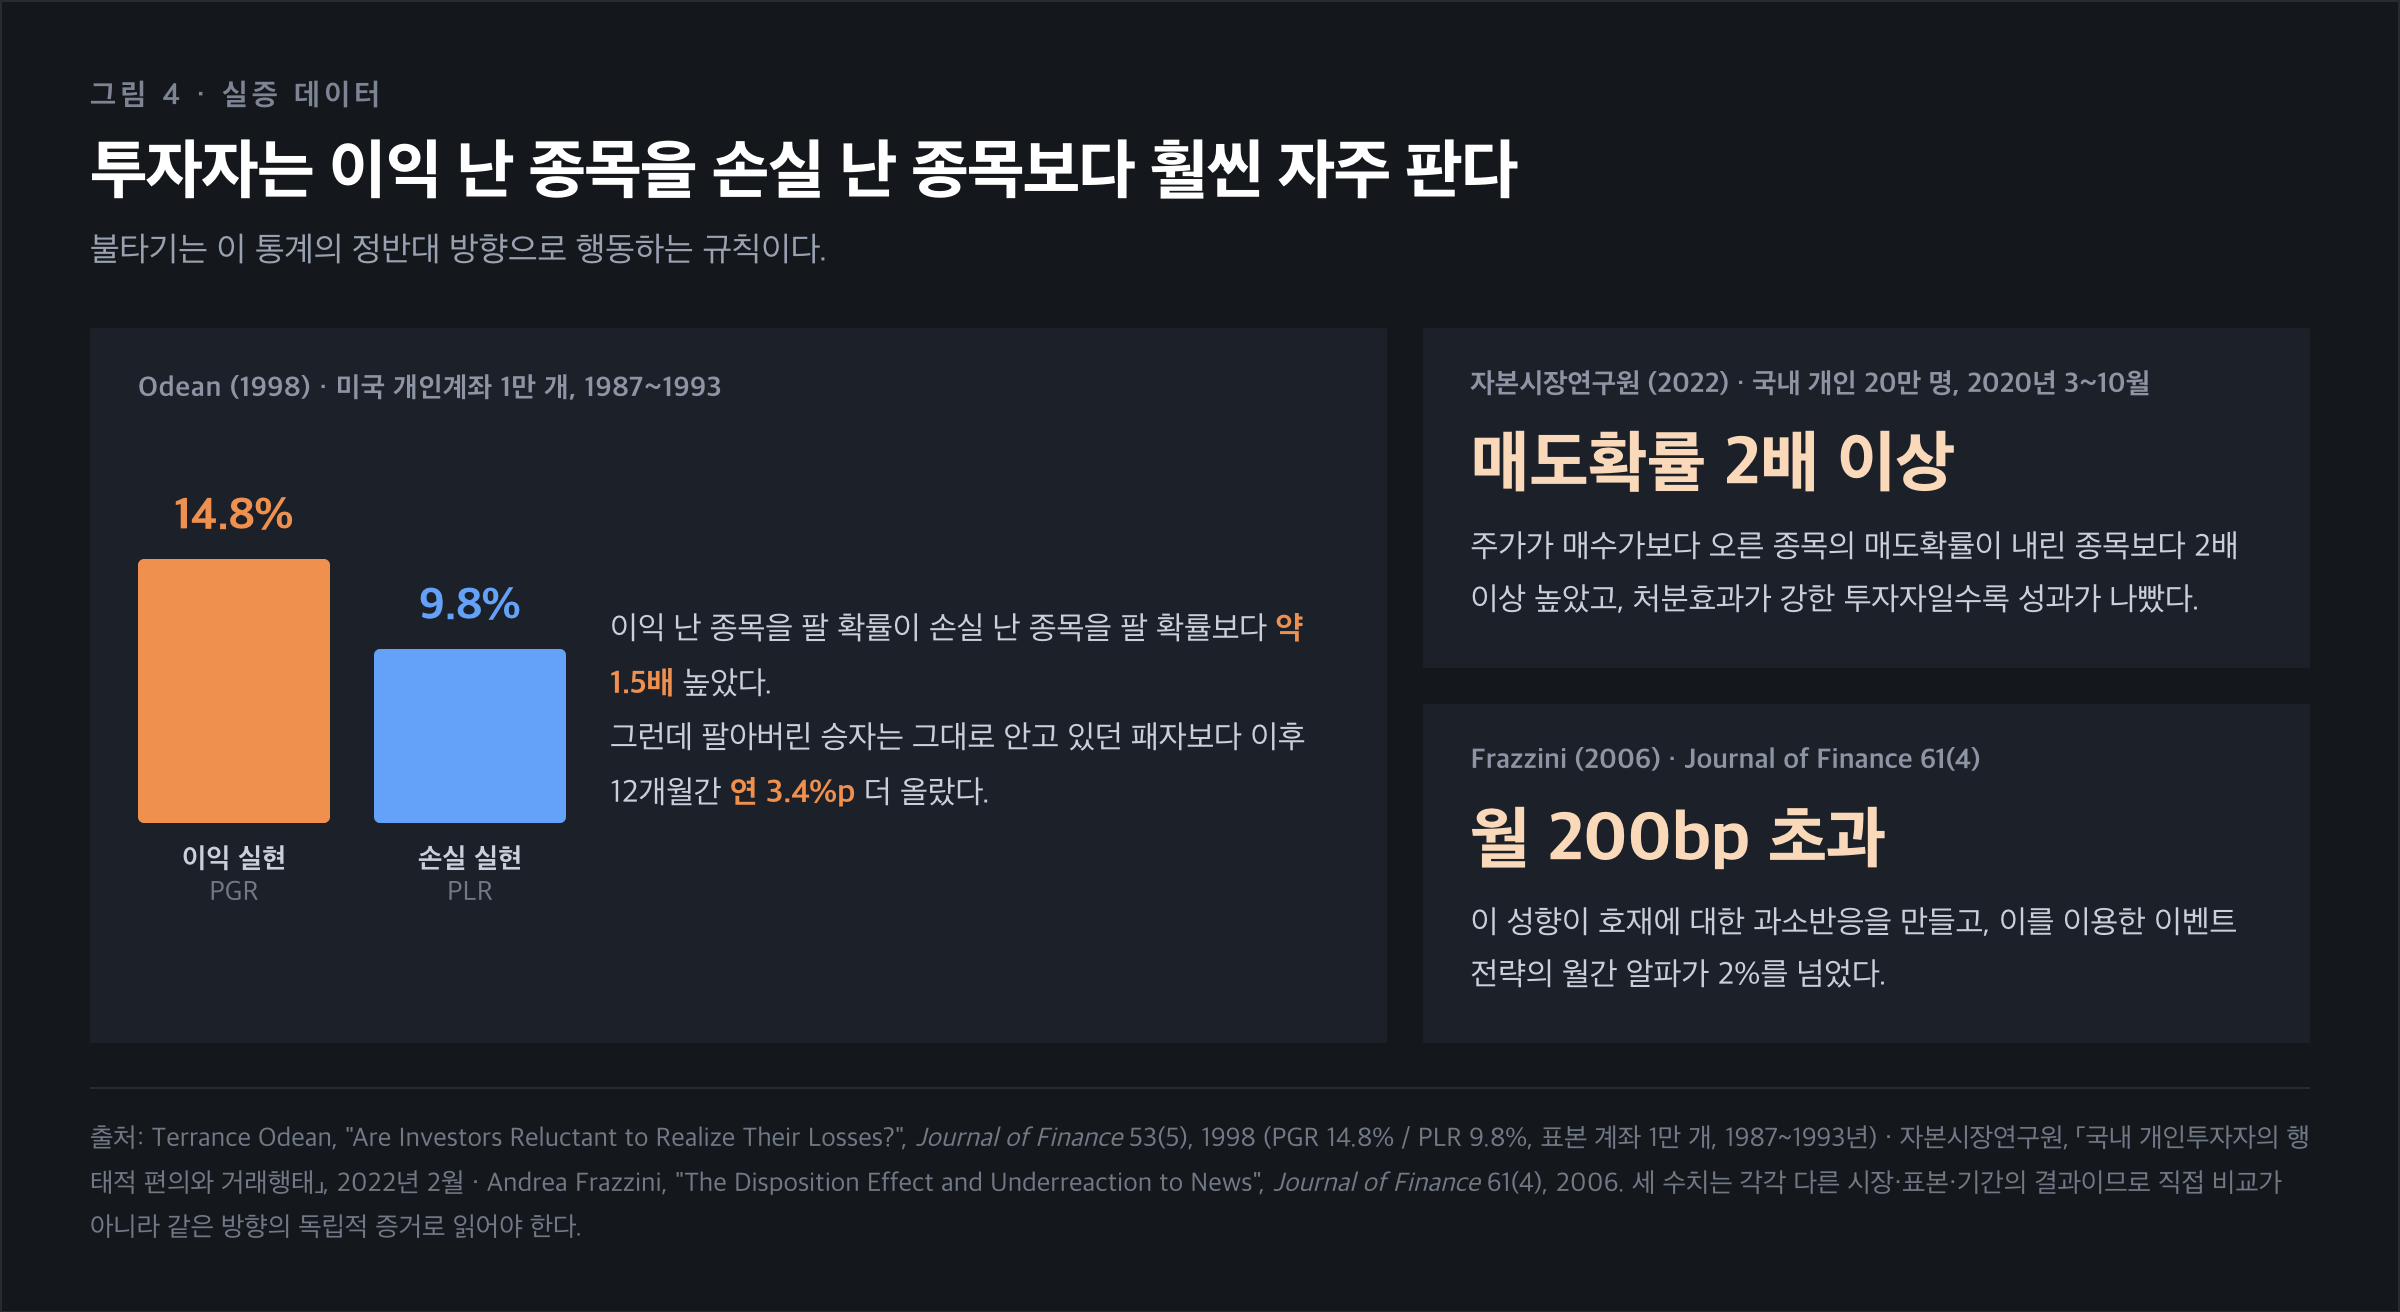
한국 데이터도 방향이 같다. 자본시장연구원은 2022년 2월 보고서에서 2020년 3월부터 10월까지 국내 개인투자자 약 20만 명의 일별 거래내역을 분석했는데, 매수가격 대비 주가가 오른 종목의 매도 확률이 내린 종목보다 2배 이상 높았다. 이 보고서는 매도효과가 투자 경험이 부족한 투자자와 가치 판단이 어려운 종목에서 더 강하게 나타났고, 매도효과가 강한 투자자일수록 성과가 나빴다고 보고했다.
이 성향은 개인의 문제로 끝나지 않고 시장 가격에 흔적을 남긴다. 안드레아 프라치니는 뮤추얼펀드 보유내역으로 종목별 평균 취득원가를 추정한 뒤, 미실현 이익이 쌓인 종목에 호재가 나올 때 주가 반응이 가장 느리다는 사실을 보였다. 이익을 안고 있는 보유자들이 호재를 기다렸다는 듯 팔아버려 가격 상승을 눌러버리기 때문이다. 그 눌린 가격은 이후 시차를 두고 따라 올라가고, 이 구조를 이용한 이벤트 전략의 월간 알파는 2%를 넘었다.
정리하면 이렇다. 이익을 일찍 실현하는 성향은 통계적으로 확인되고, 그 성향은 성과에 손해를 끼치며, 동시에 그 성향 때문에 상승 추세가 한 번에 반영되지 않고 질질 끌려 올라간다. 불타기는 이 세 가지 사실 위에 서 있는 규칙이다. 남들이 이익을 털어내는 자리에서 반대로 사는 것이다.
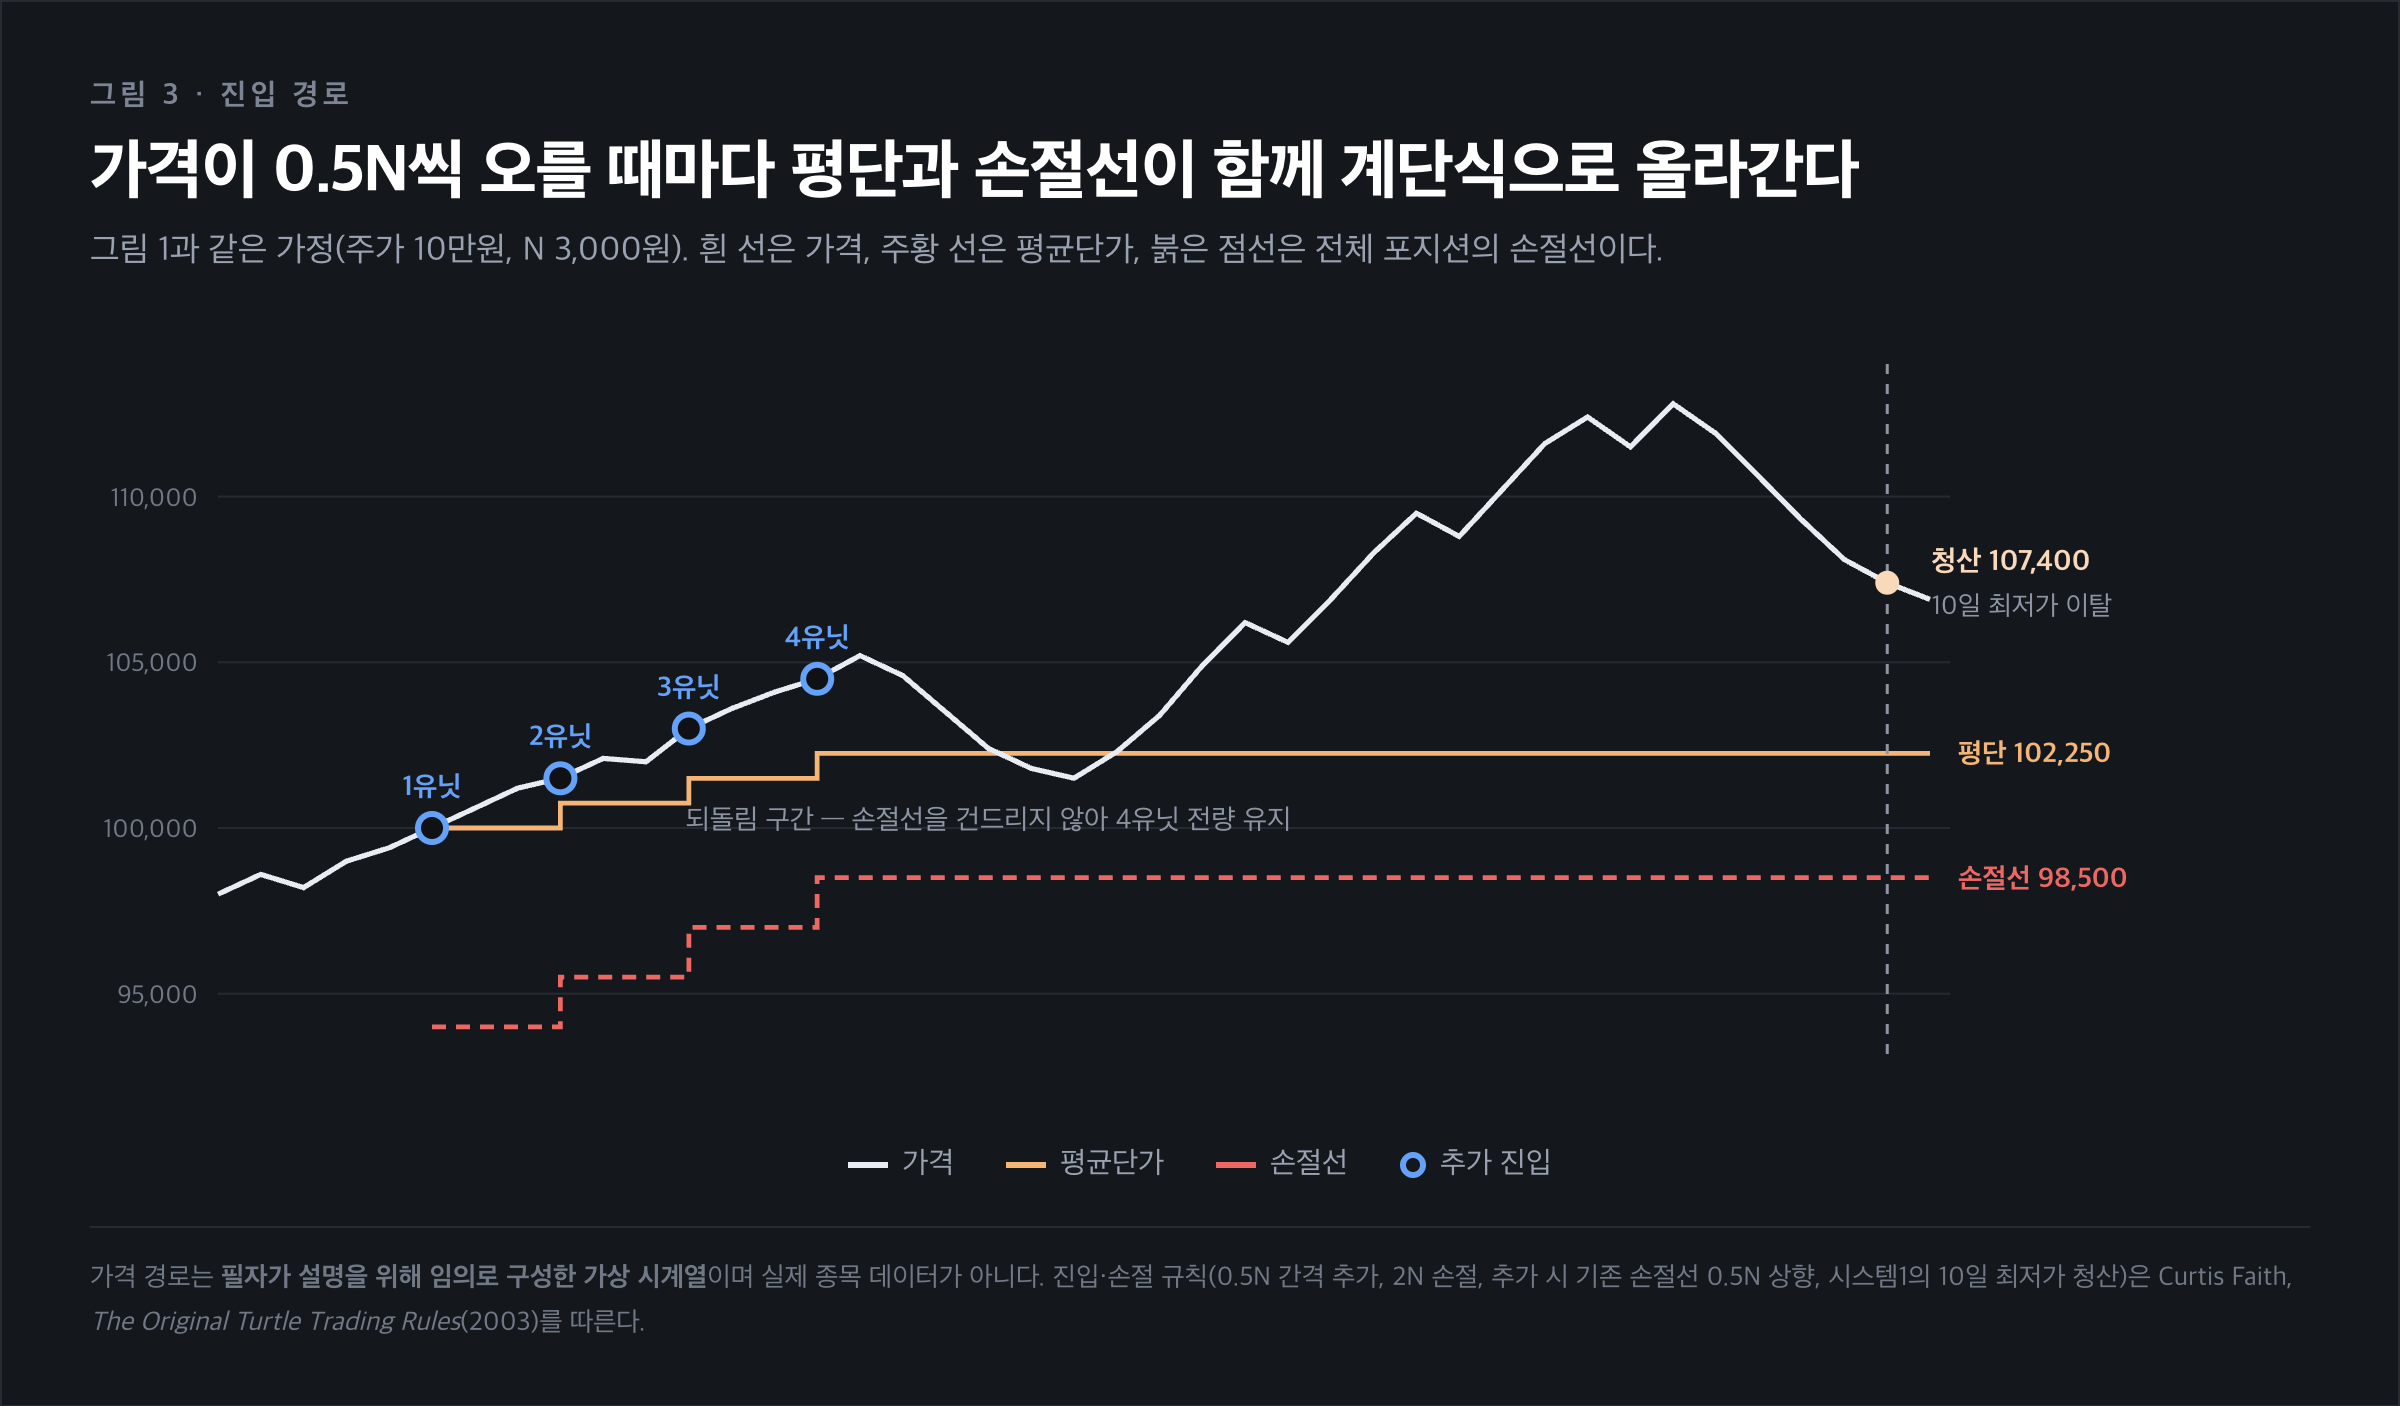
터틀트레이딩의 전략은 "가격"이 0.5N 오를 때마다 한 유닛씩 포지션을 늘리는 것
불타기를 감정이 아니라 산식으로 못 박은 최초의 공개 문서는 커티스 페이스가 2003년에 배포한 「The Original Turtle Trading Rules」다. 리처드 데니스와 윌리엄 에크하르트가 1983년에 뽑은 훈련생들에게 가르친 규칙을 그대로 문서화한 것으로, 진입·청산·손절·포지션 사이징이 모두 숫자로 정의돼 있다.
출발점은 변동성 측정값 N이다. N은 트루레인지의 20일 지수이동평균으로, 문서에 나온 갱신 공식은 N = ((19 × 전일 N) + 당일 TR) / 20이다. 초기값은 20일 단순평균 트루레인지를 쓴다. N은 그 시장이 하루에 통상 얼마나 움직이는지를 가격 단위로 표현한 값이다.
다음이 유닛이다. 1유닛 = (계좌 자본의 1%) ÷ (N × 포인트당 금액). 어떤 시장에 들어가든 가격이 N만큼, 즉 하루치 변동폭만큼 불리하게 움직였을 때 계좌의 정확히 1%가 깎이도록 수량을 맞춘다는 것이다.
위에서 기술한 문서에 실린 실제 예시는 2002년 12월 6일 난방유 선물이다. N이 0.0141, 계좌가 100만 달러, 포인트당 4만 2천 달러이므로 1 유닛 => (0.01 × 1,000,000) ÷ (0.0141 × 42,000) = 16.88계약이고, 소수점을 버려 16계약으로 진입한다.
손절은 진입가에서 2N 떨어진 곳에 둔다. 계좌 리스크로 환산하면 유닛당 2%다. 그리고 여기서 불타기 규칙이 나온다. 최초 돌파 진입 이후 가격이 0.5N씩 유리하게 움직일 때마다 1유닛씩 추가하고, 단일 시장에서 최대 4유닛까지 쌓는다. 시장이 빠르게 움직이면 하루에 4유닛을 다 채우는 것도 허용된다.
문서에 실린 실제 예시가 이 규칙을 가장 명료하게 보여준다. 금의 N이 2.50이고 55일 돌파 가격이 310.00이면 진입 가격은 310.00, 311.25, 312.50, 313.75가 된다. 원유의 N이 1.20이고 돌파 가격이 28.30이면 28.30, 28.90, 29.50, 30.10이다.
핵심은 손절선이다. 문서 23쪽은 이렇게 적고 있다. "if additional units were added, the stops for earlier units were raised by ½ N. This generally meant that all the stops for the entire position would be placed at 2 N from the most recently added unit." 유닛을 추가할 때마다 먼저 산 물량의 손절선도 0.5N씩 함께 올린다는 것이다. 같은 원유 예시에서 손절선은 25.90에서 26.50, 27.10, 27.70으로 계단식으로 올라간다.
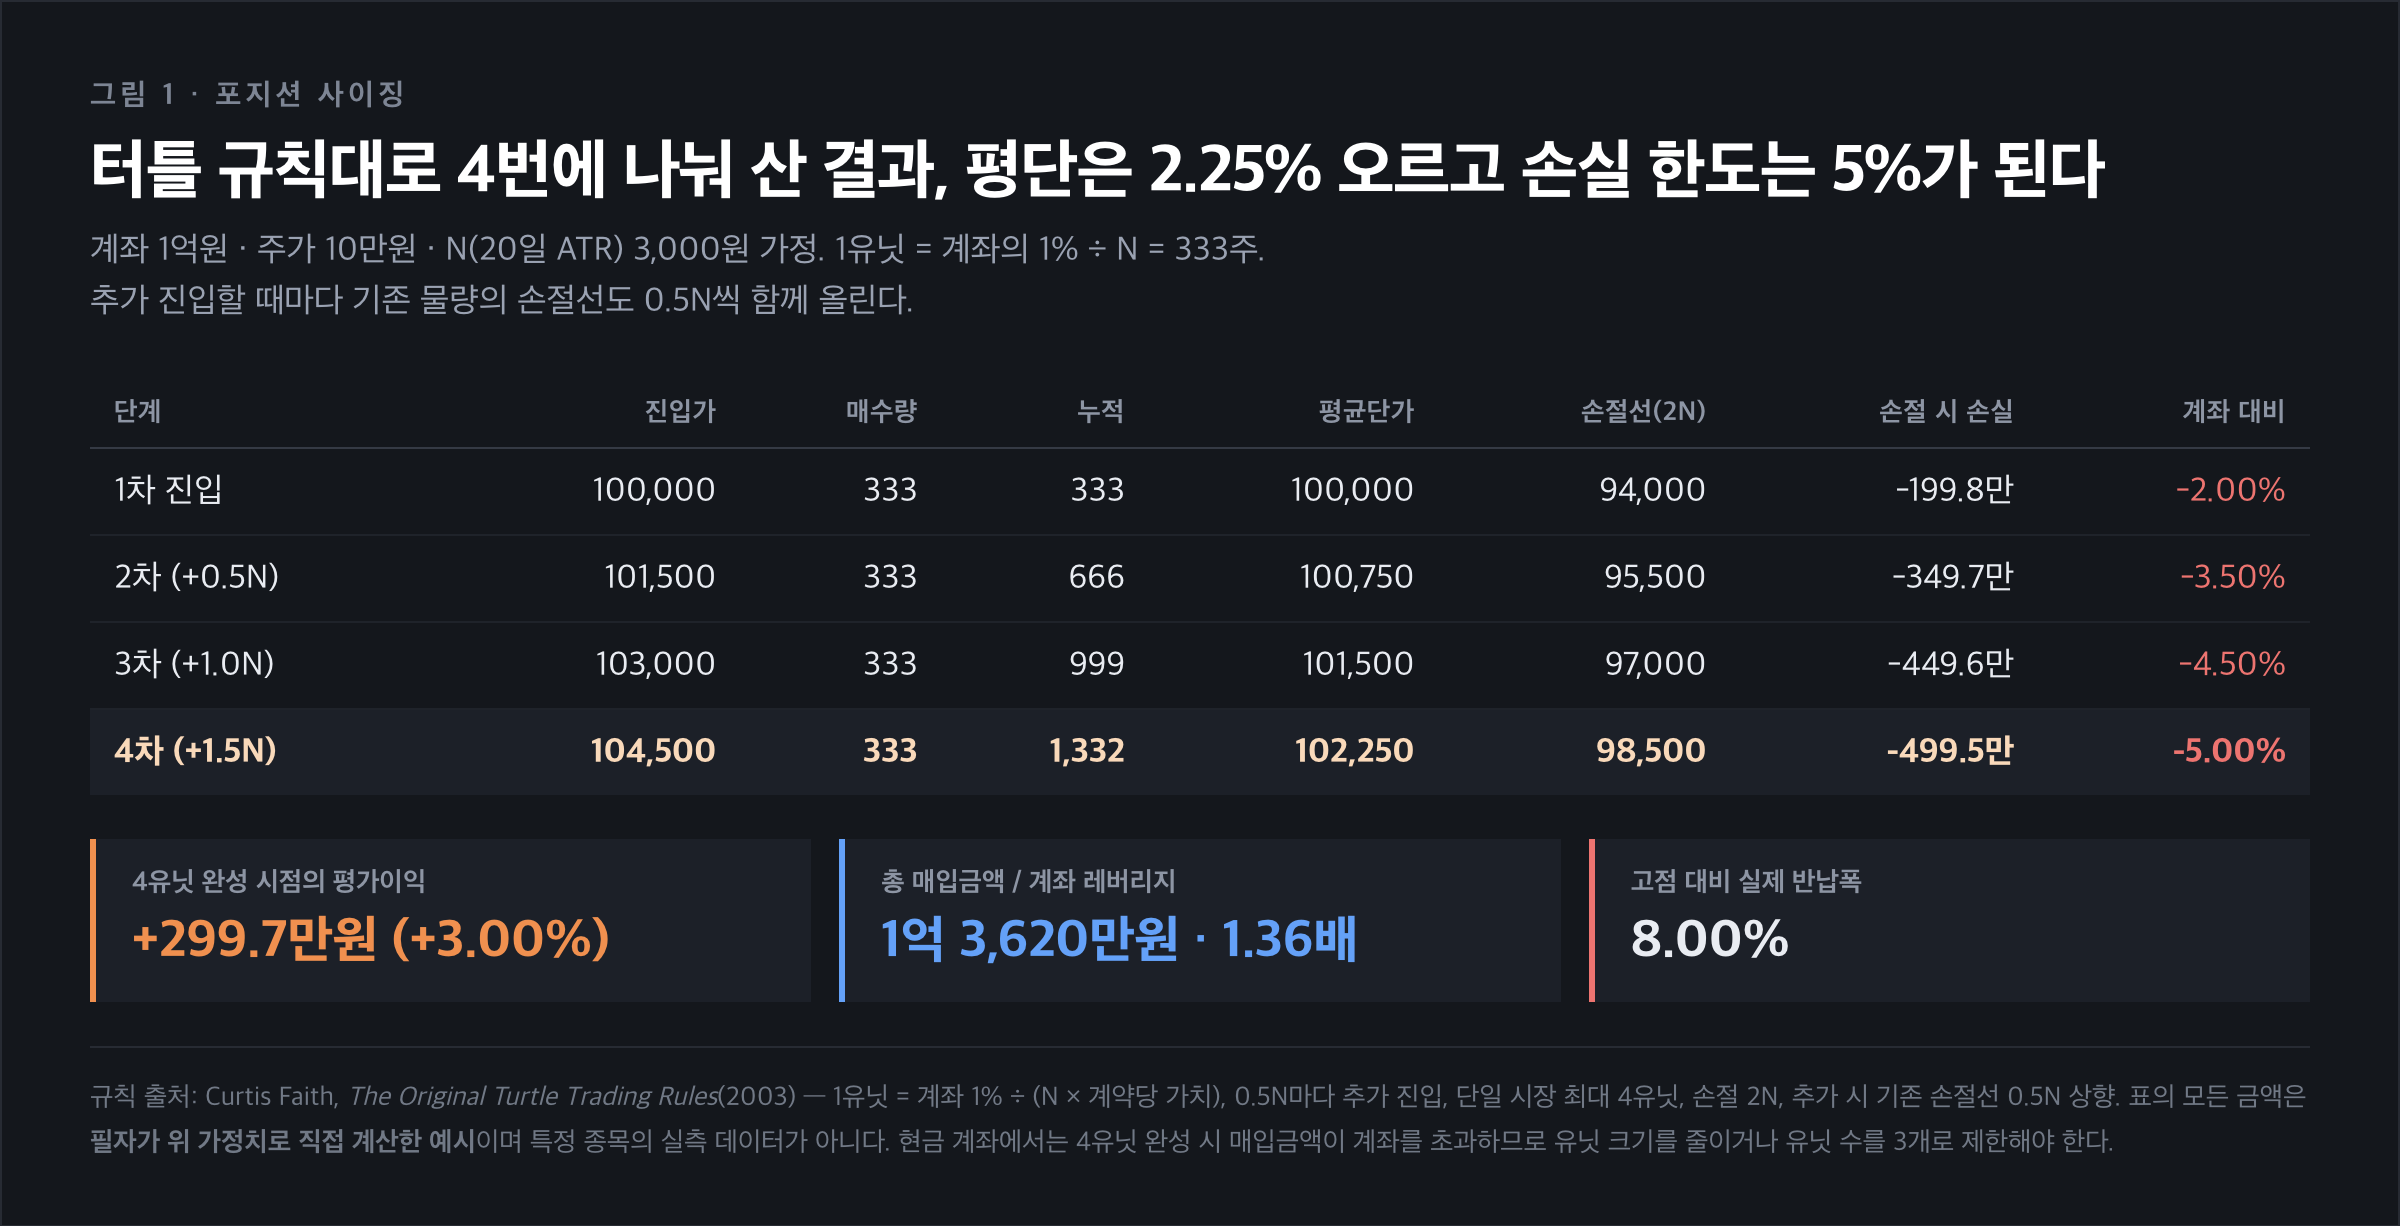
이 규칙을 국내 주식 조건으로 옮겨 계산해보면 감이 잡힌다. 계좌 1억원, 주가 10만원, N이 3,000원이라고 하자. 1유닛은 100만원 ÷ 3,000원 = 333주다. 진입 가격은 100,000원, 101,500원, 103,000원, 104,500원이고 4유닛을 다 채웠을 때 평균단가는 102,250원, 최종 손절선은 98,500원이 된다. 평단은 최초 진입가 대비 2.25% 올라갔고, 손절선에 걸릴 경우 총손실은 499만 5천원, 계좌의 5.0%다.
여기서 오해하기 쉬운 지점이 있다. 손절 한도가 유닛당 2%인데 4유닛을 쌓으면 8%가 아니라 5%가 된다. 먼저 산 유닛일수록 손절선까지의 거리가 짧아졌기 때문이다. 대신 4유닛을 완성한 시점에 이미 평가이익 299만 7천원이 쌓여 있으므로, 그 고점에서 손절선까지 실제로 반납하는 폭은 8%다. 이익을 담보로 리스크를 늘리는 구조라는 점을 숫자로 확인할 수 있다.
터틀 규칙에는 불타기와 짝을 이루는 안전장치도 함께 들어 있다. 포지션 상한은 단일 시장 4유닛, 밀접하게 상관된 시장군 6유닛, 느슨하게 상관된 시장군 10유닛, 롱이든 숏이든 한 방향 전체 12유닛으로 묶여 있다. 손실이 나면 계좌 자체를 줄인다. 명목 계좌가 10% 손실을 볼 때마다 거래에 쓰는 계좌 규모를 20%씩 축소한다. 100만 달러 계좌가 10% 깨지면 80만 달러 기준으로, 거기서 또 10% 깨지면 64만 달러 기준으로 유닛을 계산한다. 청산은 시스템1이 10일 반대방향 신저점, 시스템2가 20일 반대방향 신저점이다. 불타기만 떼어내 쓰는 것은 이 안전장치 전체를 버리는 일이다.
추세추종의 원조 - 제시 리버모어는 전체 물량의 5분의 1로 먼저 시장에 물어봤다
터틀보다 60년 앞서 같은 논리를 실행한 사람이 제시 리버모어다. 1923년에 나온 에드윈 르페브르의 「Reminiscences of a Stock Operator」에는 그의 방식이 직접 화법으로 남아 있다. 7장의 내용은 짧고 분명하다.
"I don't buy long stock on a scale down, I buy on a scale up."
내려갈 때 나눠 사지 않고 올라갈 때 나눠 산다는 뜻이다.
10장에는 절차가 더 구체적으로 나온다.
"He should accumulate his line on the way up. Let him buy one-fifth of his full line. If that does not show him a profit he must not increase his holdings because he has obviously begun wrong."
목표 물량의 5분의 1을 먼저 사고, 그것이 이익을 보여주지 못하면 늘리지 말라는 것이다. 이유는 "명백히 잘못 시작했기 때문"이다.
같은 장에 나오는 목화 매매 사례는 숫자까지 붙어 있다. 목표가 4만에서 5만 베일이라면 우선 1만 베일을 산다. 매수가 대비 10포인트가 오르면 1만 베일을 더 사고, 20포인트, 즉 베일당 1달러가 오르면 2만 베일을 한꺼번에 더 산다. 첫 매수가 손실을 보이면 즉시 전량을 정리한다.
여기서 오늘날 많이 인용되는 것보다 훨씬 중요한 단서가 붙는다. 리버모어는 같은 책 7장에서 이렇게 말한다.
"I don't mean to be understood as advising persistent pyramiding. A man can pyramid and make big money that he couldn't make if he didn't pyramid; of course. But..."
습관적인 피라미딩을 권하는 것으로 이해되지 않기를 바란다는 것이다. 불타기를 리버모어의 이름으로 정당화하려는 글은 많지만, 정작 원문은 그것을 만능 규칙으로 제시하지 않았다.
리버모어의 방식이 터틀 규칙과 구조적으로 같다는 점은 짚고 갈 만하다. 첫 진입을 작게 가져가는 것은 곧 시장에 던지는 질문이다. 질문에 시장이 그렇다고 답하면 물량을 늘리고, 아니라고 답하면 답값을 지불하고 나온다. 이때 지불하는 답값이 전체 자본에서 차지하는 비중을 미리 정해두는 것이 포지션 사이징이고, 밴 타프가 R이라고 이름 붙인 단위가 바로 그 답값이다.
그의 계산 프레임은 단순하다.
포지션 크기 = (계좌 자본 × 리스크 비율) ÷ 유닛당 리스크. 자본의 1%인 1,000달러를 주당 리스크 100달러로 나누면 10주가 된다.
불타기는 승률을 올리는 게 아니라 이긴 거래의 크기를 키운다
불타기를 처음 접하면 "이미 오른 걸 왜 더 비싸게 사느냐"는 반문이 자연스럽게 나온다. 이 반문은 승률을 기준으로 생각할 때만 성립한다. 매매의 기댓값은 승률만으로 결정되지 않는다. 기댓값 = 승률 × 평균이익 − 패율 × 평균손실이다. 불타기는 앞쪽 두 항 중 승률을 건드리지 않는다. 오히려 조금 떨어뜨릴 수도 있다. 대신 평균이익 쪽을 키운다.
수치로 보면 이렇다. 승률 35%에 손익비가 1대1인 시스템의 1회당 기댓값은 0.35 − 0.65 = −0.30R로 명백한 마이너스다. 같은 승률에서 손익비를 3대1로 올리면 0.35 × 3 − 0.65 = +0.40R로 뒤집힌다. 손익비 3대1에서 손익분기가 되는 승률은 25%다. 추세추종이 낮은 승률을 감수하면서도 살아남는 이유가 여기 있다. 불타기는 이 손익비를 인위적으로 확대하는 장치다. 이긴 거래에서만 물량이 최대 4배로 불어나고, 진 거래에서는 1유닛에서 끝나기 때문이다.
이 비대칭성은 추세추종 문헌이 반복해서 확인한 성질이기도 하다. 모스코비츠, 우이, 페데르센은 58개 선물 상품의 1985년부터 2009년까지 자료로 시계열 모멘텀을 검증해 분산된 포트폴리오의 샤프 비율이 1을 넘고 표본 밖 기간인 1966년부터 1985년까지도 1.1이 나온다고 보고했다. 허스트, 우이, 페데르센은 여기서 더 나아가 1880년부터 2016년까지 137년, 상품 29개·주가지수 11개·채권 15개·통화 12개 합계 67개 시장에서 시계열 모멘텀의 평균 샤프 비율이 0.4 수준이라고 보고했다. 개별 시장 하나하나로 보면 대단한 숫자가 아니다. 여러 시장에 걸쳐 같은 규칙을 반복 적용해 분산했을 때 비로소 쓸 만한 수익 구조가 나온다는 뜻이다.
베팅 크기를 얼마나 키울 것인가는 정보이론에서 이미 답이 나와 있는 문제다. 존 켈리는 1956년 벨 시스템 기술저널에 실린 논문에서 장기 자본 성장률을 최대화하는 베팅 비율 f* = (bp − q) / b를 유도했다. 여기서 b는 배당배율, p는 승률, q는 1 − p다. 다만 이 공식은 승률과 배당배율을 정확히 안다고 가정한다. 실전에서 승률은 추정치이고, 추정치가 조금만 낙관적이면 켈리 비율은 과대 베팅으로 이어진다. 실무에서 켈리값의 절반 이하만 쓰라는 권고가 정착한 이유다. 터틀의 1유닛 = 계좌 1%라는 설정도 정확히 이 계열의 보수적 선택으로 읽을 수 있다.
한 가지 덧붙일 것은 변동성 관리다. 바로소와 산타클라라는 모멘텀 전략의 변동성을 연 12% 수준으로 일정하게 맞추는 것만으로 샤프 비율이 0.53에서 0.97로 올라가고 첨도가 18.24에서 2.68로 떨어진다는 결과를 보고했다. 터틀의 유닛 계산식이 N으로 나누는 구조라는 점을 기억하면, 이 방식은 이미 변동성 타게팅을 내장하고 있다. 변동성이 큰 시장에서는 수량이 자동으로 줄고, 잠잠한 시장에서는 늘어난다. 불타기가 위험한 도박이 되지 않는 이유의 절반은 여기서 나온다.
불타기가 지는 자리는 횡보 구간이다
불타기의 약점은 명확하고, 그 약점은 하락장에 있지 않다. 하락장에서 불타기는 오히려 잘 방어한다. 반대로 가면 애초에 유닛을 추가할 기회가 없어 1유닛에서 손절로 끝나기 때문이다. 진짜 약점은 방향 없이 오르내리는 구간이다.
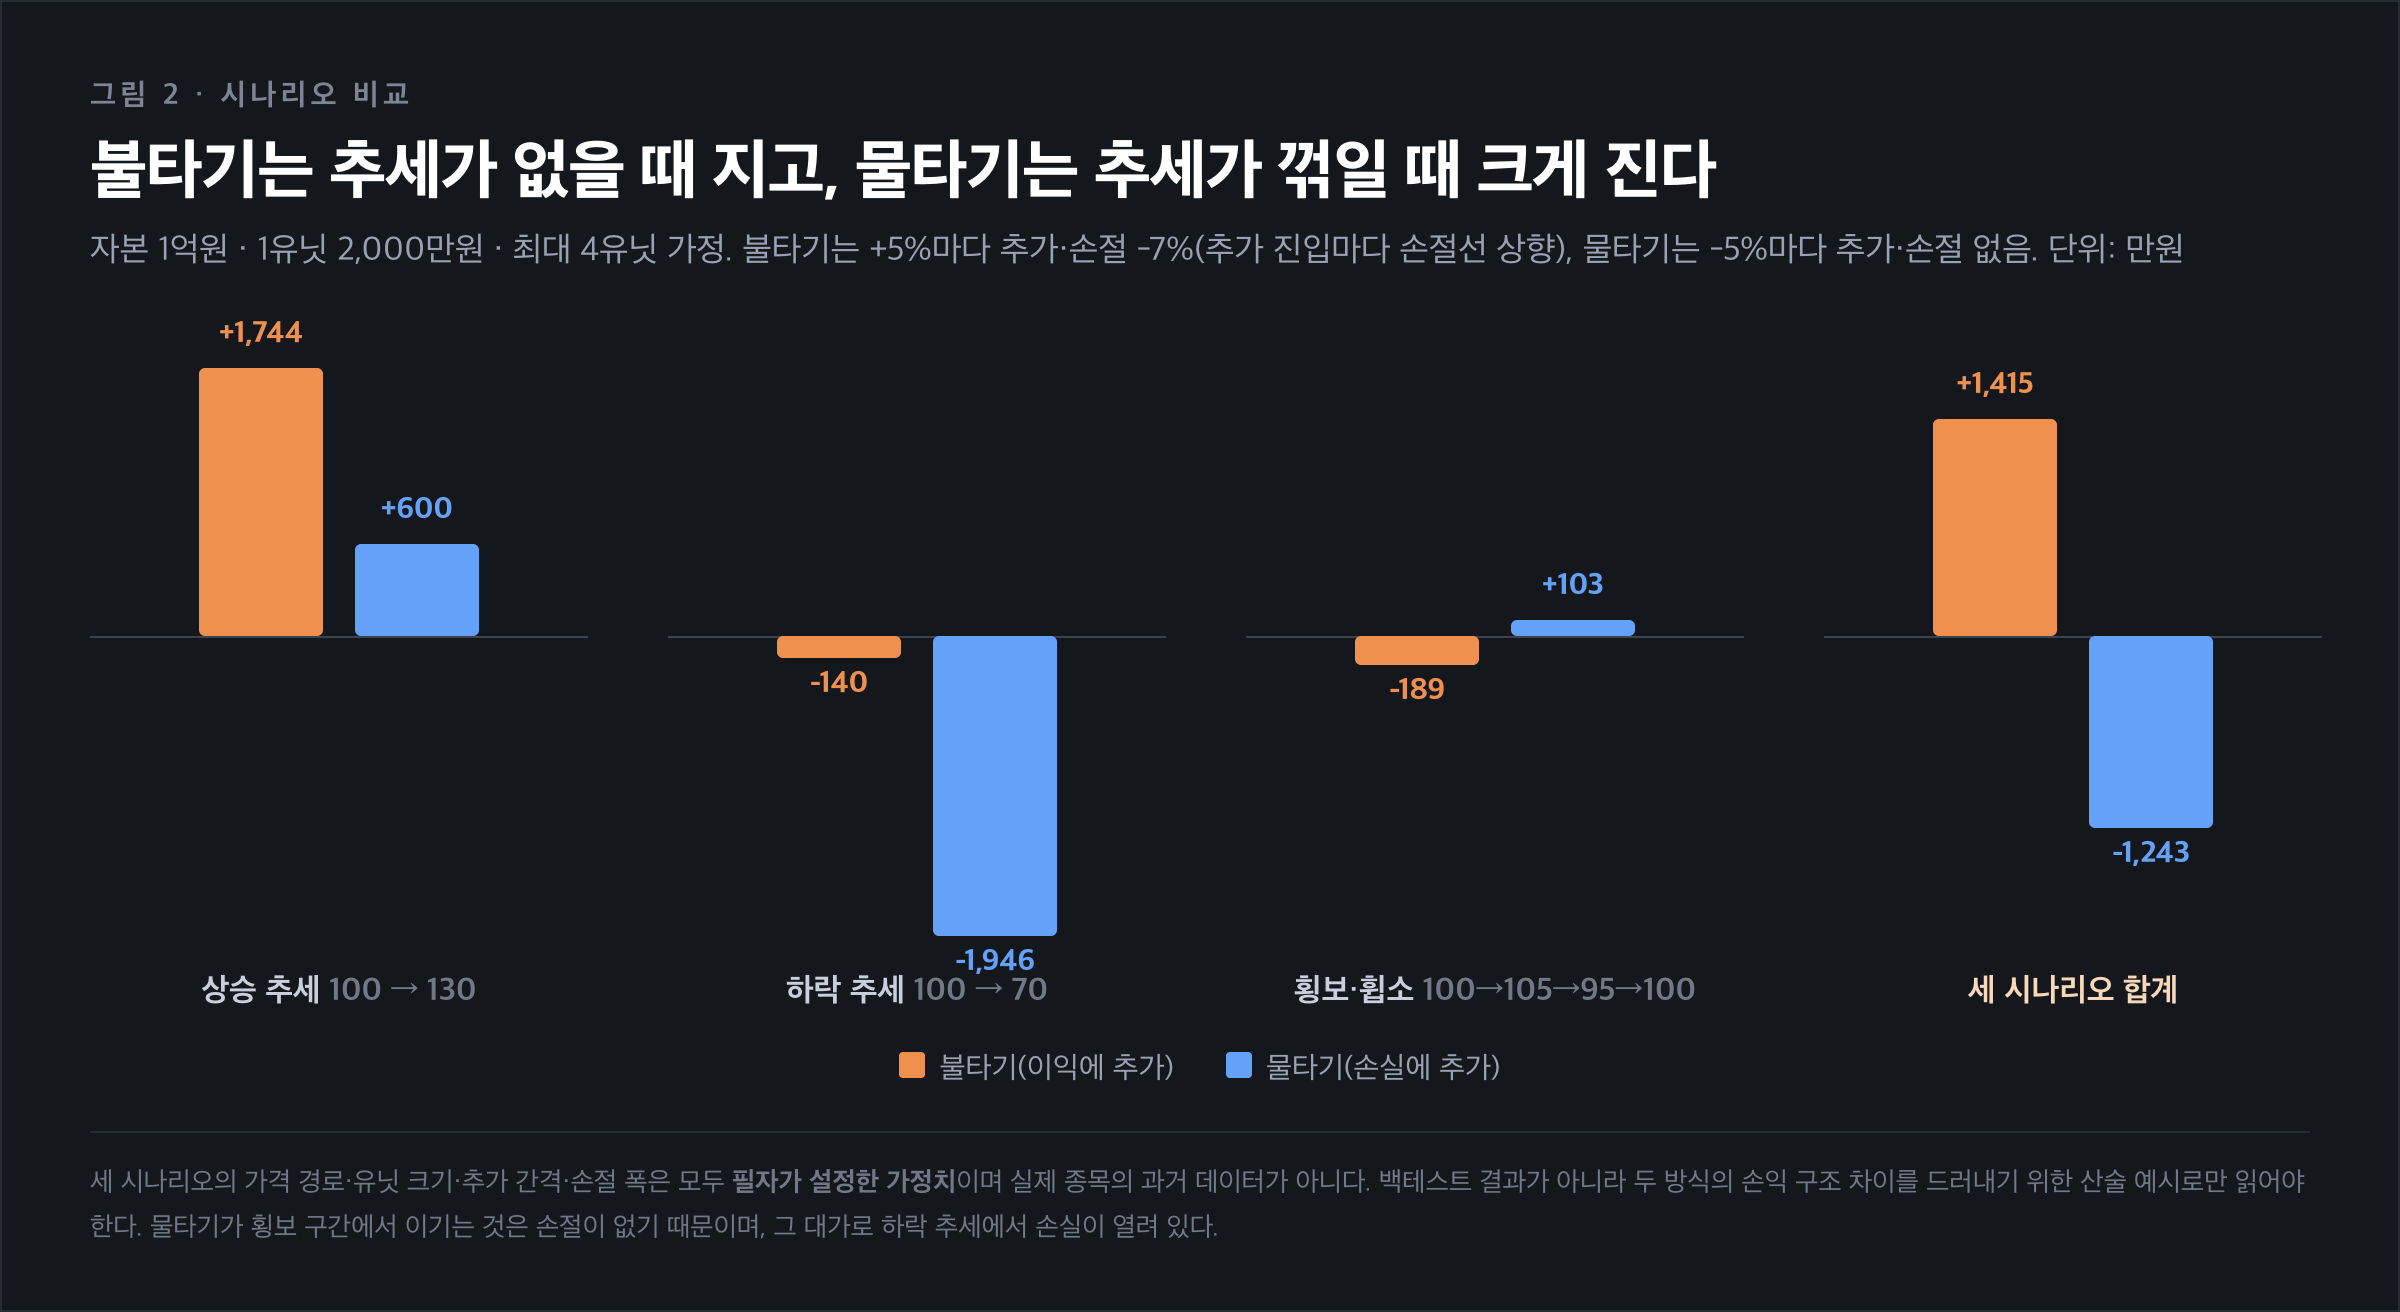
간단한 산술 예시로 확인해보자. 자본 1억원에 1유닛을 2,000만원으로 잡고 최대 4유닛까지 쓴다고 하자. 불타기는 5% 오를 때마다 추가하고 손절은 7%, 추가할 때마다 손절선을 올린다. 물타기는 5% 내릴 때마다 추가하고 손절은 없다. 가격이 100에서 130으로 오르는 상승 추세에서는 불타기가 4유닛 8,000만원을 평단 107.5에 들고 있어 약 1,744만원을 벌고, 물타기는 추가 기회가 없어 1유닛으로 600만원을 번다. 가격이 100에서 70으로 내리는 하락 추세에서는 불타기가 1유닛만 손절해 140만원을 잃고, 물타기는 4유닛 8,000만원을 평단 92.5에 안은 채 1,946만원을 잃는다.
문제는 세 번째 경우다. 가격이 100에서 105로 올랐다가 95로 밀린 뒤 다시 100으로 돌아오는 횡보에서는 불타기가 2유닛까지 쌓았다가 손절선에 걸려 189만원을 잃고, 물타기는 평단을 97.5로 낮춘 덕에 103만원을 번다. 손절이 없다는 것이 이 구간에서는 장점으로 작동한다.
추세추종의 실제 성과는 10년 정체와 몇 해의 폭발로 나뉜다
규칙이 아무리 정교해도 실제 성과 곡선을 견디지 못하면 소용없다. 전 세계 대형 추세추종 운용사의 성과를 추종하는 SG Trend Index는 이 점에서 잔인할 만큼 솔직한 기록을 남기고 있다.
2009년부터 2018년까지 10년간 이 지수의 연환산 수익률은 0.4%였다. 같은 기간 최대낙폭은 21.8%였고, 수익 대비 낙폭 비율인 MAR은 0.02였다. 10년을 버텨서 얻은 것이 거의 없고 그 사이 자산이 5분의 1 넘게 줄어드는 구간을 통과했다는 뜻이다. 그 직후인 2019년부터 2022년까지 4년간은 연환산 12.7%, 최대낙폭 13%로 성격이 완전히 달라졌다. 2022년 한 해에만 이 지수 구성 운용사들의 평균 수익률이 27%를 넘어 지수 출범 이래 최고 기록을 세웠다. 2026년은 9월 2일 기준 연초 이후 12.37%다.
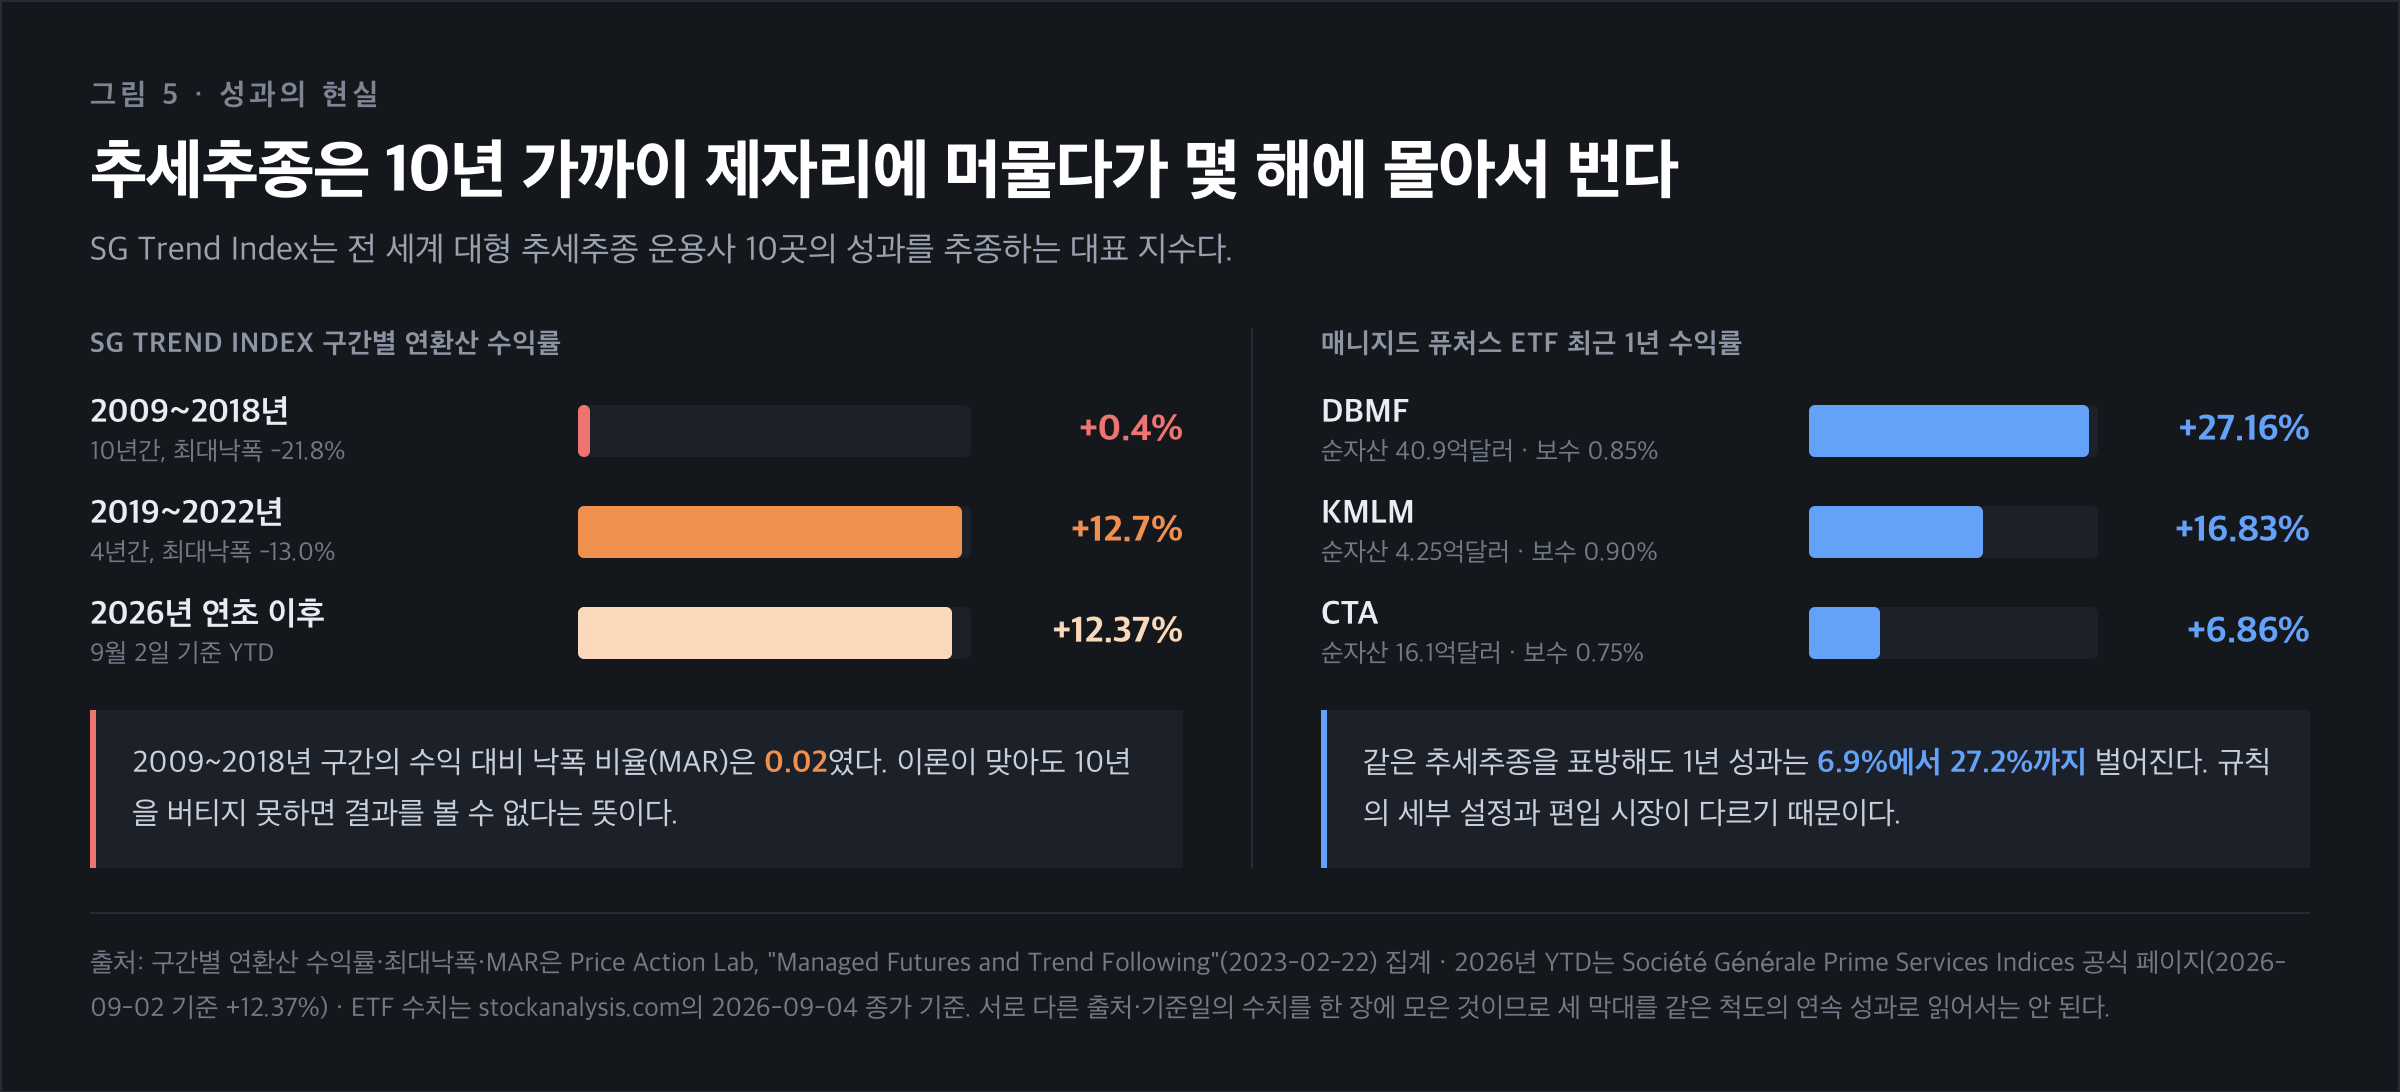
같은 전략을 표방하는 상장 상품들의 성과 편차도 크다. 2026년 9월 4일 종가 기준으로 iMGP DBi Managed Futures는 순자산 40.9억달러, 보수 0.85%에 최근 1년 27.16%를 기록했고, KraneShares Mount Lucas는 순자산 4.25억달러, 보수 0.90%에 16.83%, Simplify Managed Futures는 순자산 16.1억달러, 보수 0.75%에 6.86%였다. 규칙의 세부 설정과 편입 시장, 그리고 불타기를 얼마나 공격적으로 쓰느냐에 따라 같은 해에도 성과가 4배 가까이 벌어진다.
여기서 개인 투자자가 얻어야 할 결론은 두 가지다. 첫째, 불타기를 포함한 추세추종은 평균적으로 완만한 우위를 제공하는 방식이지 매년 두 자릿수를 보장하는 방식이 아니다. 137년 67개 시장 데이터의 평균 샤프가 0.4라는 것은 그 정도의 우위라는 뜻이다. 둘째, 그 완만한 우위를 실현하려면 수익이 나지 않는 몇 년을 규칙대로 통과해야 한다. 대부분의 실패는 규칙이 틀려서가 아니라 정체 구간에서 규칙을 바꾸기 때문에 발생한다.
한국 시장에서 이 규칙을 쓰려면 무엇을 고쳐야 하는가
터틀 규칙은 선물 계좌를 전제로 설계됐다. 국내 개인이 주식 현금 계좌에서 그대로 옮기면 곧바로 세 가지 벽에 부딪힌다.
첫째는 현금 제약이다. 앞의 예시에서 계좌 1억원으로 4유닛을 채우면 매입금액이 1억 3,620만원, 계좌 대비 1.36배가 된다. 선물 계좌에서는 증거금만 있으면 되지만 현금 계좌에서는 불가능하다. 해법은 두 가지다. 유닛 크기를 계좌의 1%가 아니라 0.5%로 줄이거나, 단일 종목 상한을 4유닛이 아니라 2~3유닛으로 낮추는 것이다. 어느 쪽이든 계좌당 총 리스크는 줄어들고, 대신 종목 수를 늘려 분산으로 보완해야 한다.
둘째는 거래 마찰이다. 2026년 1월 2일 시행 기준 증권거래세 탄력세율은 유가증권시장 0.05%, 코스닥 0.2%다. 불타기는 정의상 진입 횟수가 최대 4배로 늘어나므로 왕복 비용도 그만큼 늘어난다. 코스닥 종목에서 4유닛을 쌓고 청산하면 세금만으로 0.2% 남짓이 빠지고, 여기에 위탁수수료와 호가 스프레드가 붙는다. 하루 거래대금이 얇은 종목에서는 4번째 유닛의 체결가가 계산상 진입가보다 크게 밀려 평단이 예상보다 올라간다. 유동성 기준을 먼저 세워두는 편이 낫다.
셋째는 변동성 자체의 성격이다. 2026년 국내 시장은 이 문제를 극단적으로 보여줬다. 코스피는 6월 22일 9,114.55로 사상 최고 종가를 기록한 뒤 7월 2일 하루에 7.89% 급락해 7,648.09로 내려앉았고, 7월 한 달간 월간 기준으로는 1997년과 2008년을 넘어서는 낙폭을 기록했다가 7월 31일 하루에 16.37% 급반등했다. 이런 국면에서 N을 20일 평균으로 계산하면 급락 직후 N이 폭증하면서 유닛 크기가 급격히 줄어든다. 규칙대로라면 이것이 정상 작동이다. 문제는 이 시기에 대부분의 투자자가 규칙을 무시하고 수량을 유지하거나 오히려 늘린다는 데 있다.
실제로 규칙을 세우려면 다음 항목이 사전에 숫자로 확정돼 있어야 한다. 유닛 하나가 계좌의 몇 퍼센트를 리스크로 잡는지, N을 며칠 평균으로 계산하는지, 몇 N마다 추가할 것인지, 단일 종목 상한과 전체 포트폴리오 상한이 몇 유닛인지, 추가 진입 시 기존 물량의 손절선을 어디로 옮길 것인지, 청산 조건이 무엇인지, 그리고 계좌가 얼마나 깎였을 때 유닛 크기를 줄일 것인지다. 이 일곱 가지 중 하나라도 매매 도중에 정하게 되면 그때부터는 시스템이 아니라 즉흥 판단이다.
마지막으로 남겨둘 이야기가 있다. 불타기가 물타기보다 우월하다는 것을 직접 정량 비교한 공개 연구는 생각보다 드물다. 이번에 확인한 범위에서 "이익 시 추가 진입"과 "고정 사이징"을 같은 조건에서 비교한 학술 논문이나 운용사 공개 자료는 찾지 못했다. 우리가 가진 것은 모멘텀과 시계열 모멘텀이라는 현상이 100년 이상 여러 시장에서 관측된다는 사실, 개인투자자가 그 반대 방향으로 행동한다는 계좌 데이터, 그리고 손익비를 키우면 낮은 승률에서도 기댓값이 양수가 된다는 산술뿐이다. 이 세 가지는 불타기를 강하게 뒷받침하지만, "그러므로 불타기가 항상 낫다"는 결론까지 자동으로 이어주지는 않는다.
그래서 불타기는 믿음의 대상이 아니라 조건부 도구로 다루는 편이 정확하다. 추세가 존재하는 시장에서, 손절이 반드시 함께 있고, 유닛 크기가 변동성에 맞춰 조정되며, 포지션 상한과 계좌 축소 규칙이 살아 있을 때만 작동하는 도구다. 이 조건들을 떼어내고 "오르는 종목에 더 사기"만 남기면, 그것은 추세추종이 아니라 상승장에서만 무사한 레버리지가 된다. 2009년부터 2018년까지 연 0.4%를 기록한 그 10년은, 조건을 다 갖춘 전문 운용사들에게도 이 방식이 얼마나 긴 인내를 요구하는지 보여준다.
검증 메모
원전 규칙 (모두 원문 PDF/전문 직접 확인)
-
Curtis Faith, The Original Turtle Trading Rules, 2003 — N 정의·갱신식 13
14쪽, 유닛 산식 및 난방유 예시 1415쪽, 0.5N 추가·최대 4유닛·금/원유 예시 20쪽, 청산 21쪽, 2N 손절 22~23쪽, 손절선 0.5N 상향 인용문 23쪽, 휩소 대안전략 24쪽, 포트폴리오 유닛 상한 17쪽, 계좌 20% 축소 규칙 18쪽. https://www.tradingwithrayner.com/wp-content/uploads/2014/11/OriginalTurtleRules.pdf -
Edwin Lefèvre, Reminiscences of a Stock Operator, 1923 — "scale up" 인용 7장, "one-fifth of his full line" 및 목화 예시 10장, "persistent pyramiding" 단서 7장. https://www.gutenberg.org/files/60979/60979-h/60979-h.htm
-
Van K. Tharp, 포지션 사이징 프레임(자본×리스크율÷유닛당 리스크) — vantharpinstitute.com, 2026-09-06 열람. R-multiple 용어의 초판(Trade Your Way to Financial Freedom, McGraw-Hill, 1998) 수록 페이지는 원서 미열람으로 미확인.
-
J. L. Kelly Jr., "A New Interpretation of Information Rate," Bell System Technical Journal 35(4), 1956, pp.917-926. https://archive.org/download/bstj35-4-917/bstj35-4-917.pdf
행동재무 실증
-
Terrance Odean, "Are Investors Reluctant to Realize Their Losses?", Journal of Finance 53(5), 1998 — PGR 14.8%/PLR 9.8%, 계좌 1만 개, 1987~1993년, 팔린 승자와 보유된 패자의 12개월 수익률 격차 연 3.4%p. https://onlinelibrary.wiley.com/doi/10.1111/0022-1082.00072
-
Hersh Shefrin & Meir Statman, Journal of Finance 40(3), 1985, pp.777-790 — 처분효과 개념의 원전.
-
Andrea Frazzini, "The Disposition Effect and Underreaction to News", Journal of Finance 61(4), 2006 — 월간 알파 200bp 초과. https://pages.stern.nyu.edu/~afrazzin/pdf/
-
자본시장연구원, 「국내 개인투자자의 행태적 편의와 거래행태」, 2022년 2월 — 개인 약 20만 명, 2020년 3~10월, 매도확률 2배 이상. https://www.kcmi.re.kr/report/report_view?report_no=1481
추세추종·모멘텀 학술
-
Moskowitz, Ooi & Pedersen, "Time Series Momentum", JFE 104(2), 2012 — 58개 선물, 1985
2009년, 샤프 1 초과, 표본 밖 19661985년 샤프 1.1. -
Hurst, Ooi & Pedersen, "A Century of Evidence on Trend-Following Investing", JPM 44(1), 2017 — 1880~2016년 137년, 67개 시장, 평균 샤프 0.4(Exhibit 3). https://fairmodel.econ.yale.edu/ec439/hurst.pdf
-
Daniel & Moskowitz, "Momentum Crashes", JFE 122(2), 2016 — WML 샤프 0.71, 알파 연 22.3%, 1932년 7
8월 패자 +232%, 2009년 35월 패자 +163%. https://www.kentdaniel.net/papers/published/jfe_16.pdf -
Barroso & Santa-Clara, "Momentum has its moments", JFE 116(1), 2015 — 변동성 타게팅으로 샤프 0.53→0.97, 첨도 18.24→2.68.
성과 데이터
-
SG Trend Index 2026년 YTD +12.37% (2026-09-02 기준) — Société Générale Prime Services Indices 공식 페이지. https://wholesale.banking.societegenerale.com/en/prime-services-indices/
-
2009
2018년 연환산 0.4%/최대낙폭 21.8%/MAR 0.02, 20192022년 연환산 12.7%/낙폭 13%, 2022년 구성 CTA 평균 27%대 — Price Action Lab 집계(2023-02-22). https://www.priceactionlab.com/Blog/2023/02/managed-futures-trend-following/ -
DBMF·KMLM·CTA 순자산/보수/1년 수익률 — stockanalysis.com, 2026-09-04 종가 기준.
-
증권거래세 탄력세율(유가증권 0.05%, 코스닥 0.2%) — 증권거래세법 시행령 제5조, 2026-01-02 시행(대통령령 제35947호).
필자 계산·가정치 (실측 데이터가 아님)
-
그림 1·그림 3의 모든 금액: 계좌 1억원, 주가 10만원, N 3,000원이라는 필자의 가정치로 터틀 산식을 적용해 직접 계산한 값이다. 그림 3의 가격 시계열은 설명을 위해 임의로 구성한 가상 경로다.
-
그림 2의 세 시나리오(가격 경로, 유닛 크기 2,000만원, ±5% 추가 간격, -7% 손절)는 전부 필자가 설정한 가정치이며 백테스트 결과가 아니다.
-
본문의 승률 35%·손익비 3대1 기댓값 계산은 예시용 숫자이며 특정 시스템의 실측 성과가 아니다.
Newsletter
이런 노트를 이메일로 받아보세요
새로운 리서치 노트가 발행되면 가장 먼저 알려드립니다.